
앤스로픽은 생성형 AI 시대를 설계한 대표 기업 가운데 하나로 떠올랐다. 기업공개(IPO) 가능성을 둘러싼 이야기가 커지면서 투자자들은 기회를 가늠하기 위해 이 회사의 펀더멘털을 열심히 들여다보고 있다.
이 글에서는 앤스로픽 주식의 강세 논거를 살펴본다. 폭발적인 매출 성장부터 하이퍼스케일러와의 협력까지, 많은 투자자가 이 AI 기업의 투자 잠재력을 낙관하는 이유를 짚어본다.
급증하는 앤스로픽의 매출
앤스로픽 강세 논거의 핵심 축 하나는 성장 속도다. 최근 몇 년간 앤스로픽의 매출 성장은 기업용 소프트웨어 역사에서 유례를 찾기 어려운 수준이었다.
블룸버그에 따르면 이 회사의 연환산 매출은 2026년 7월 650억 달러를 넘어섰다1. 5월 470억 달러, 2025년 말 90억 달러에서 늘어난 수치다.
2021년에야 설립된 기업으로서는 놀라운 성장 속도이자 대단한 매출 규모다. 견주어 보면 소프트웨어 강자 세일즈포스의 이번 회계연도 예상 매출이 460억 달러2인데, 이 회사는 1999년부터 있어 왔다.
파이낸셜타임스에 따르면 앤스로픽 투자자들은 회사가 올해 남은 기간에도 비슷한 속도로 성장할 것으로 본다1. 그렇게 되면 2026년 말 연환산 매출은 1,000억~1,200억 달러에 이르게 된다.
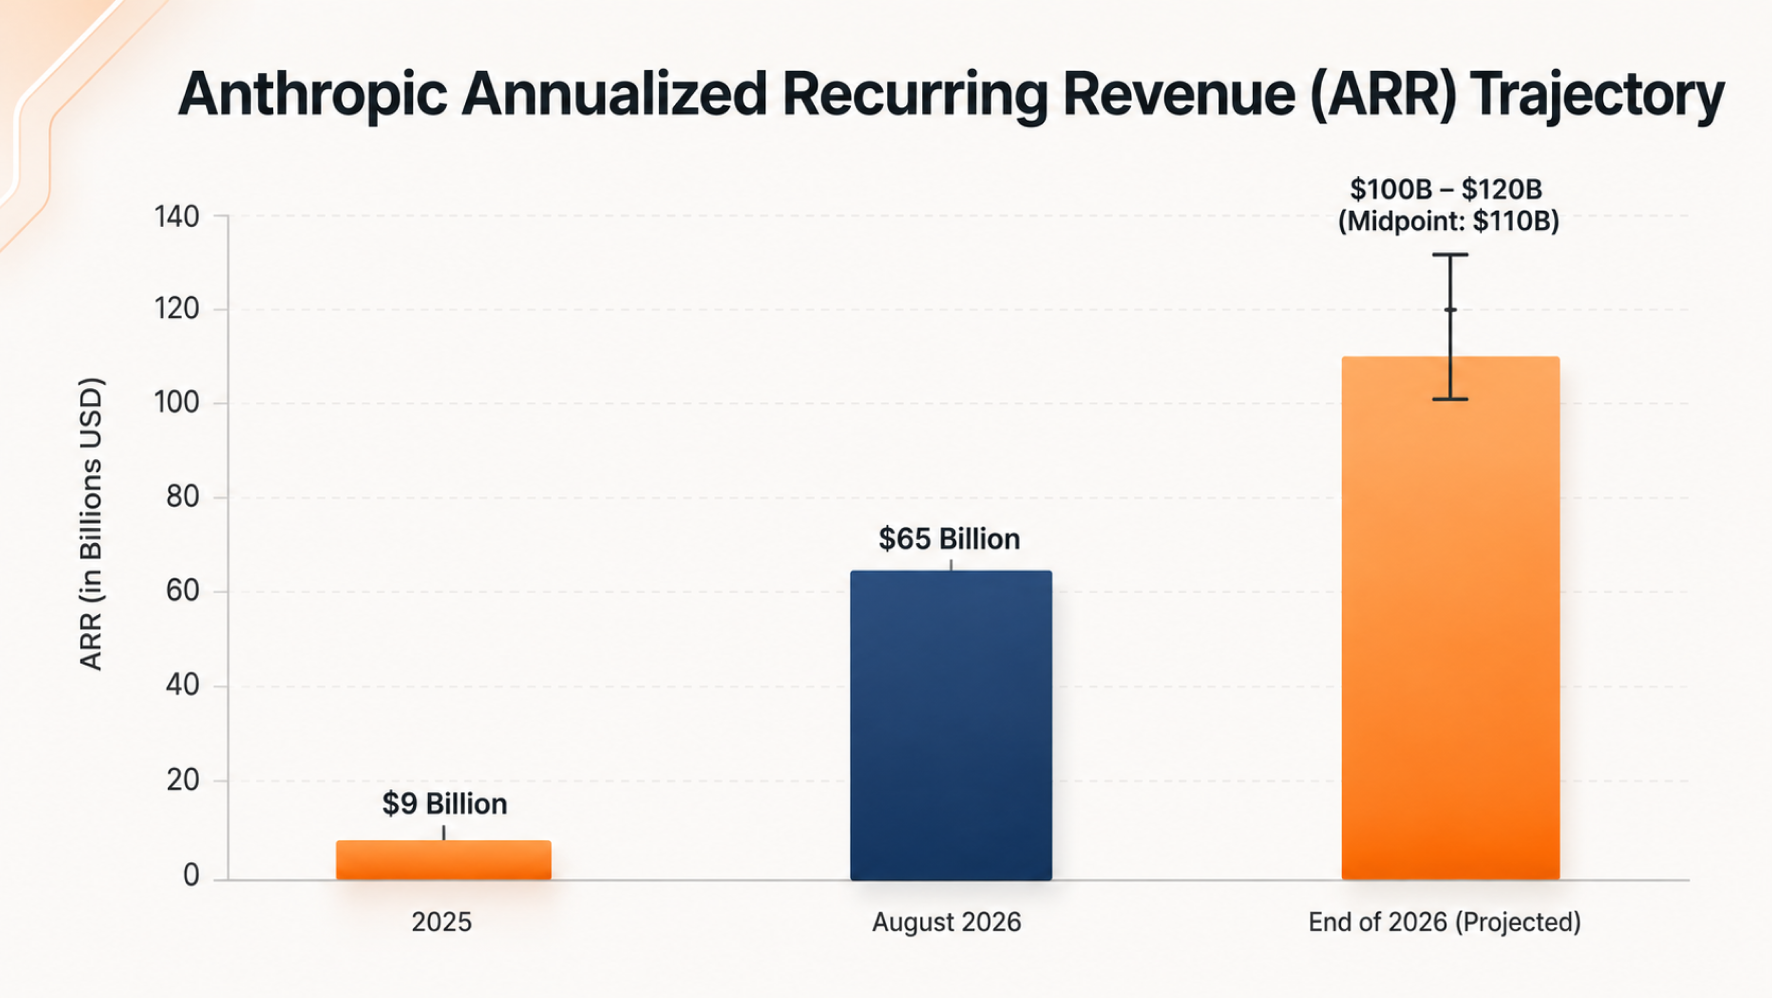
출처: TechCrunch, Anthropic's annualized revenue surges to $65B, 2026년 8월 17일 기준
성장을 이끄는 기업 고객의 도입
매출이 이토록 가파르게 느는 이유는 한 가지 핵심 요인, 즉 기업들의 클로드 대규모 언어모델(LLM) 도입으로 설명된다. 챗GPT가 일반 소비자에게 인기를 끈 반면, 클로드는 기업 영역에서 지배적인 위치를 확보해 신뢰할 수 있고 안전하며 맥락을 풍부하게 다루는 AI 통합을 원하는 기업들의 기본 선택지가 됐다.
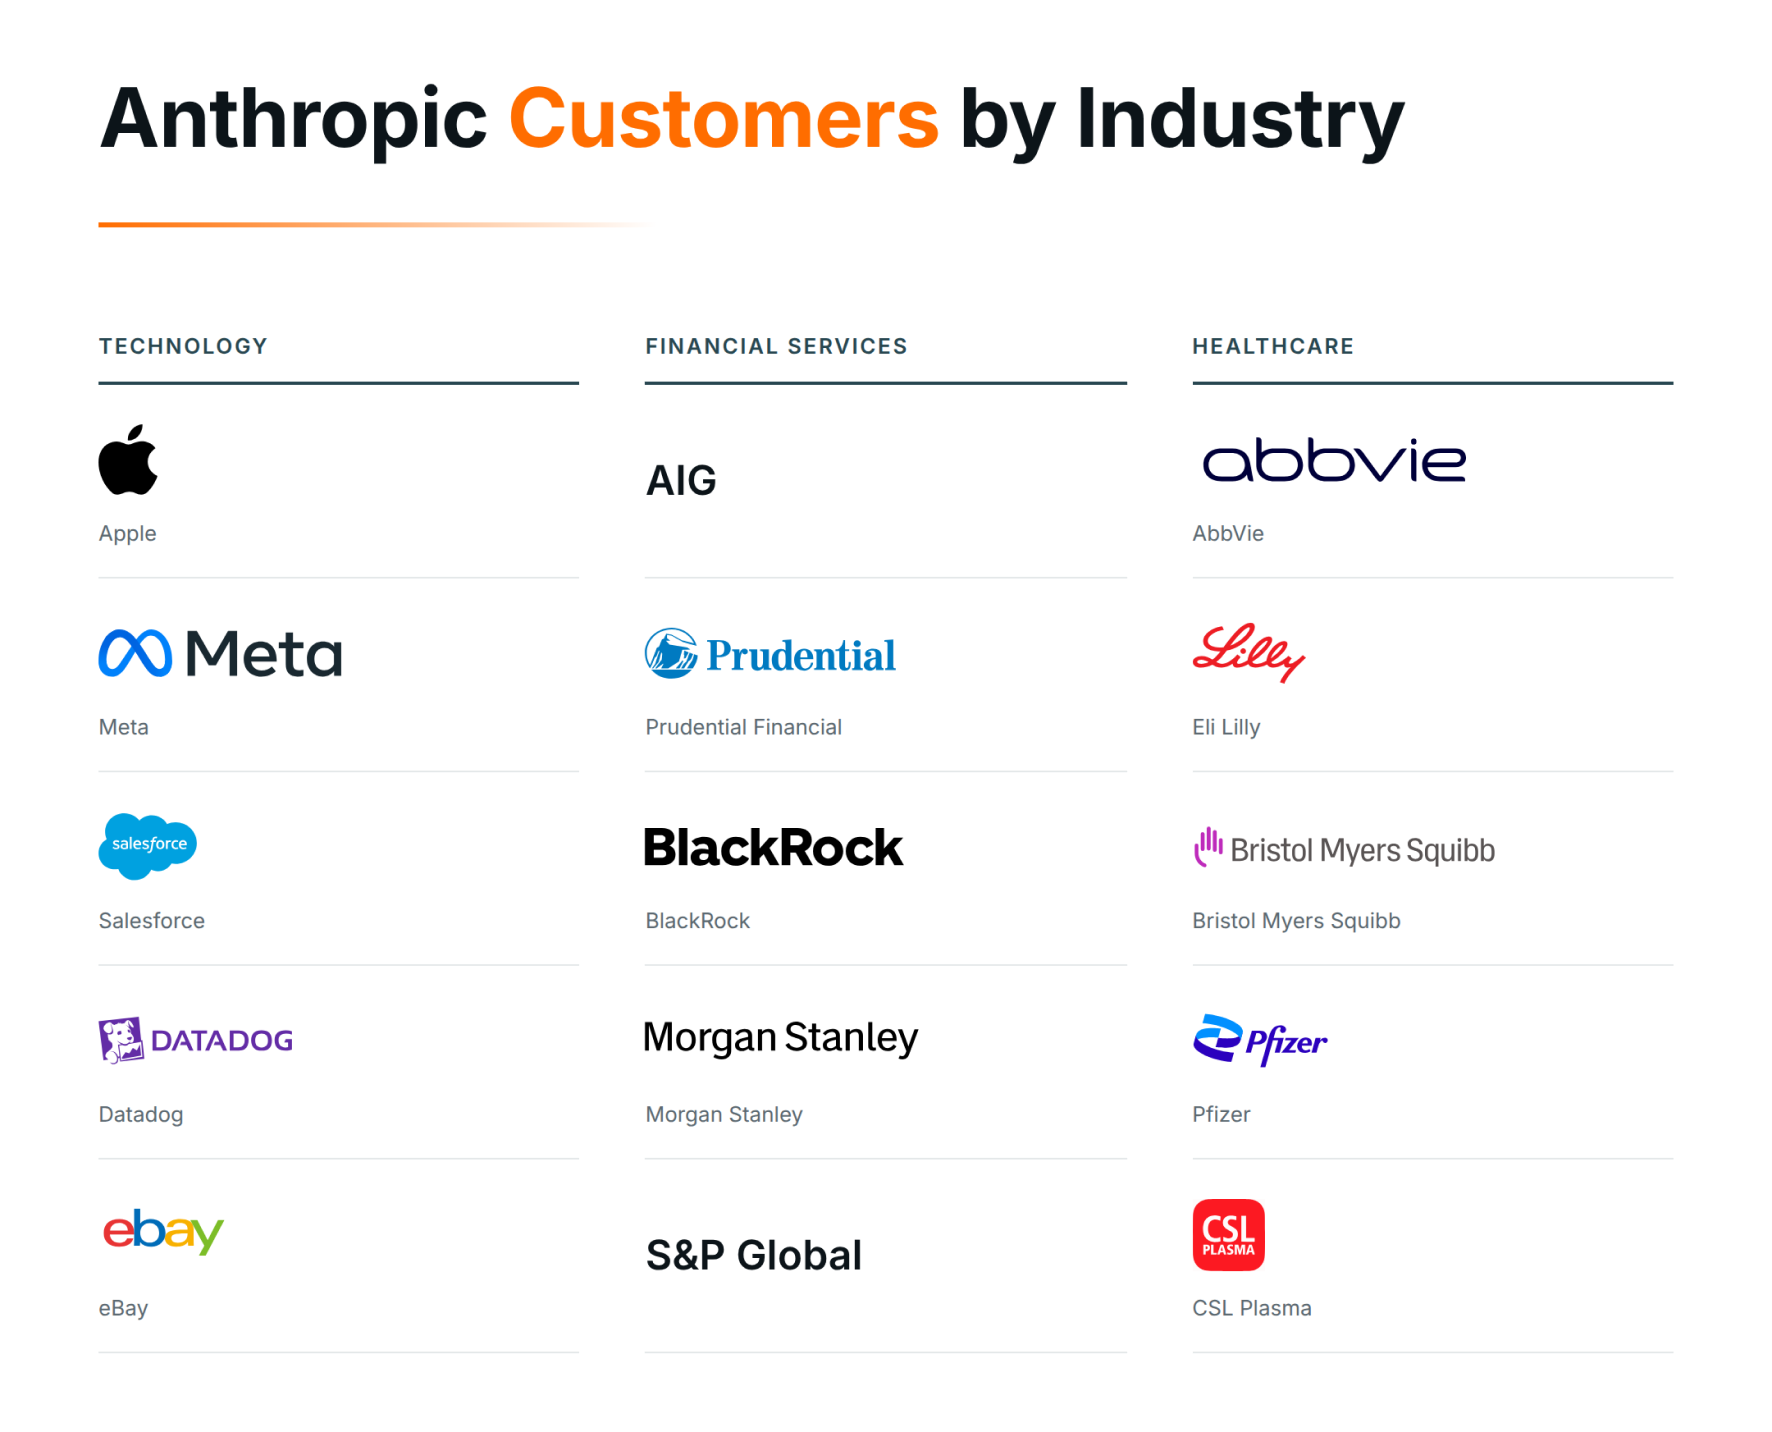
출처: Bloomberrg, Companies that use Claude by Anthropic (고객 목록), 2026년 8월 18일 기준
고객 기반이 주로 기업으로 이뤄져 있다는 점은 두 가지 큰 이점을 준다. 첫째, 기업은 개인 소비자보다 소프트웨어 예산이 훨씬 크다.
2026년 4월 기준으로 1,000곳이 넘는 기업이 앤스로픽에 직접 연간 최소 100만 달러를 지출하고 있었다3. 2월의 500곳에서 늘어난 수치다.
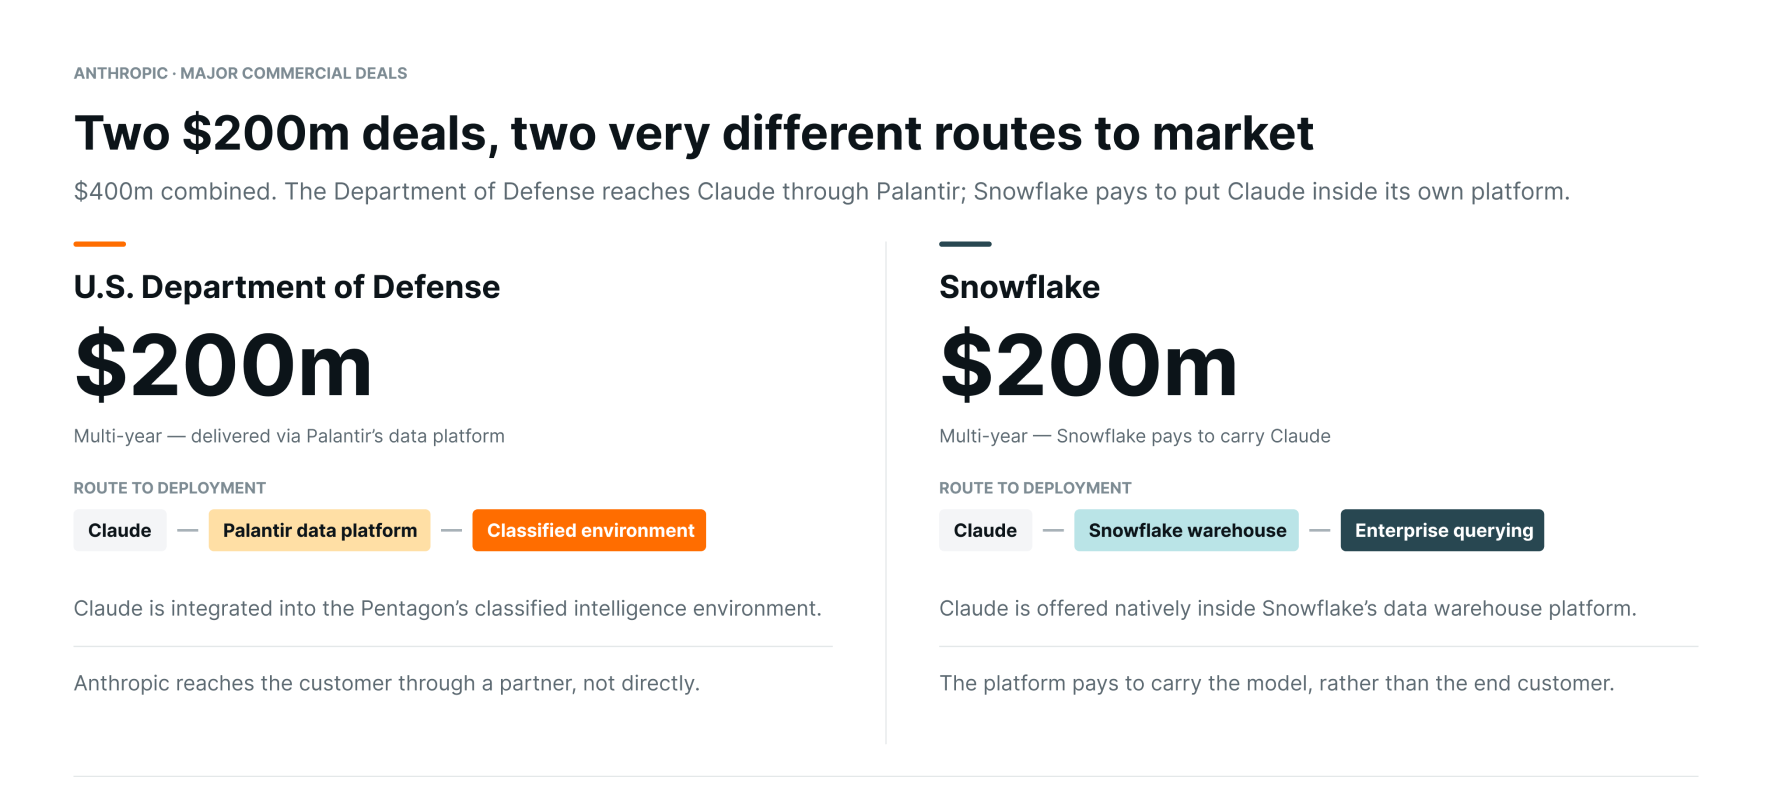
둘째, 매출이 훨씬 잘 유지된다. 기업 고객은 통상 다년 계약을 맺고 AI 모델을 핵심 업무 흐름에 깊숙이 통합한다.
많은 기업이 다른 LLM 대신 클로드를 택한 이유는 여럿이다.
- 모델 성능: 클로드는 복잡한 추론과 긴 컨텍스트 처리, 코딩, 멀티모달 작업에서 업계 벤치마크 상위권을 꾸준히 지킨다6.
- AI 안전성: 앤스로픽이 AI 안전성에 집중한다는 점은 기업 고객과 규제 산업, 그리고 신뢰할 수 있고 안전하며 통제 가능한 AI 시스템을 찾는 위험 회피적 기관에 매력적으로 작용한다.
- 개발자 선호: 클로드 제품군, 특히 클로드 코드와 이 모델군의 넓은 컨텍스트 윈도는 소프트웨어 엔지니어링과 재무 모델링, 법률 분석에서 사실상의 표준이 됐다.
- 기업 중심의 개발자 확산: 기업급 안정성과 맞춤형 안전 통제, 개발자 친화적인 API에 집중하면서 앤스로픽은 기업 도입과 멀티모델 기술 스택에서 오픈AI의 유력한 대안으로 자리 잡았다.
흑자로 돌아서는 회사
폭발적인 매출 성장 외에 강세 논거의 또 한 축은 수익성이다. 최전선 AI 개발은 자본 집약적이기로 유명하지만, 앤스로픽은 2026년 2분기에 조정 영업이익 흑자를 낼 수 있었다7.
이것이 가능했던 배경은 기업 고객 기반이다. 기업들이 주로 API를 통해 토큰 단위로 비용을 지불하기 때문에, 앤스로픽은 소비자 중심 생성형 AI 기업보다 연산과 추론 비용을 더 효율적으로 회수할 수 있었다.
다만 앤스로픽의 흑자가 계속되지 않을 수 있다는 점은 짚어둘 만하다. 회사는 5월에 2026년 하반기 데이터센터 지출이 늘어날 예정이어서 연간으로는 흑자가 유지되지 않을 수 있다고 투자자들에게 알렸다7.
그럼에도 영업 흑자로 돌아섰다는 것은 현금 소진 위험을 크게 낮춘다. 공개시장 데뷔를 위한 깔끔한 토대를 마련하기도 한다.
전략적 협력과 자금 조달
마지막으로 강세 논거의 또 다른 축은 앤스로픽이 AI의 가장 큰 두 과제, 즉 연산 확보와 유통을 풀도록 투자 구조를 짰다는 점이다. 최근 몇 년간 아마존8, 구글9과 각각 계약을 맺었고, 그 결과 맞춤형 칩과 AI 인프라는 물론 전 세계 수백만 기업 계정에 접근할 수 있게 됐다.
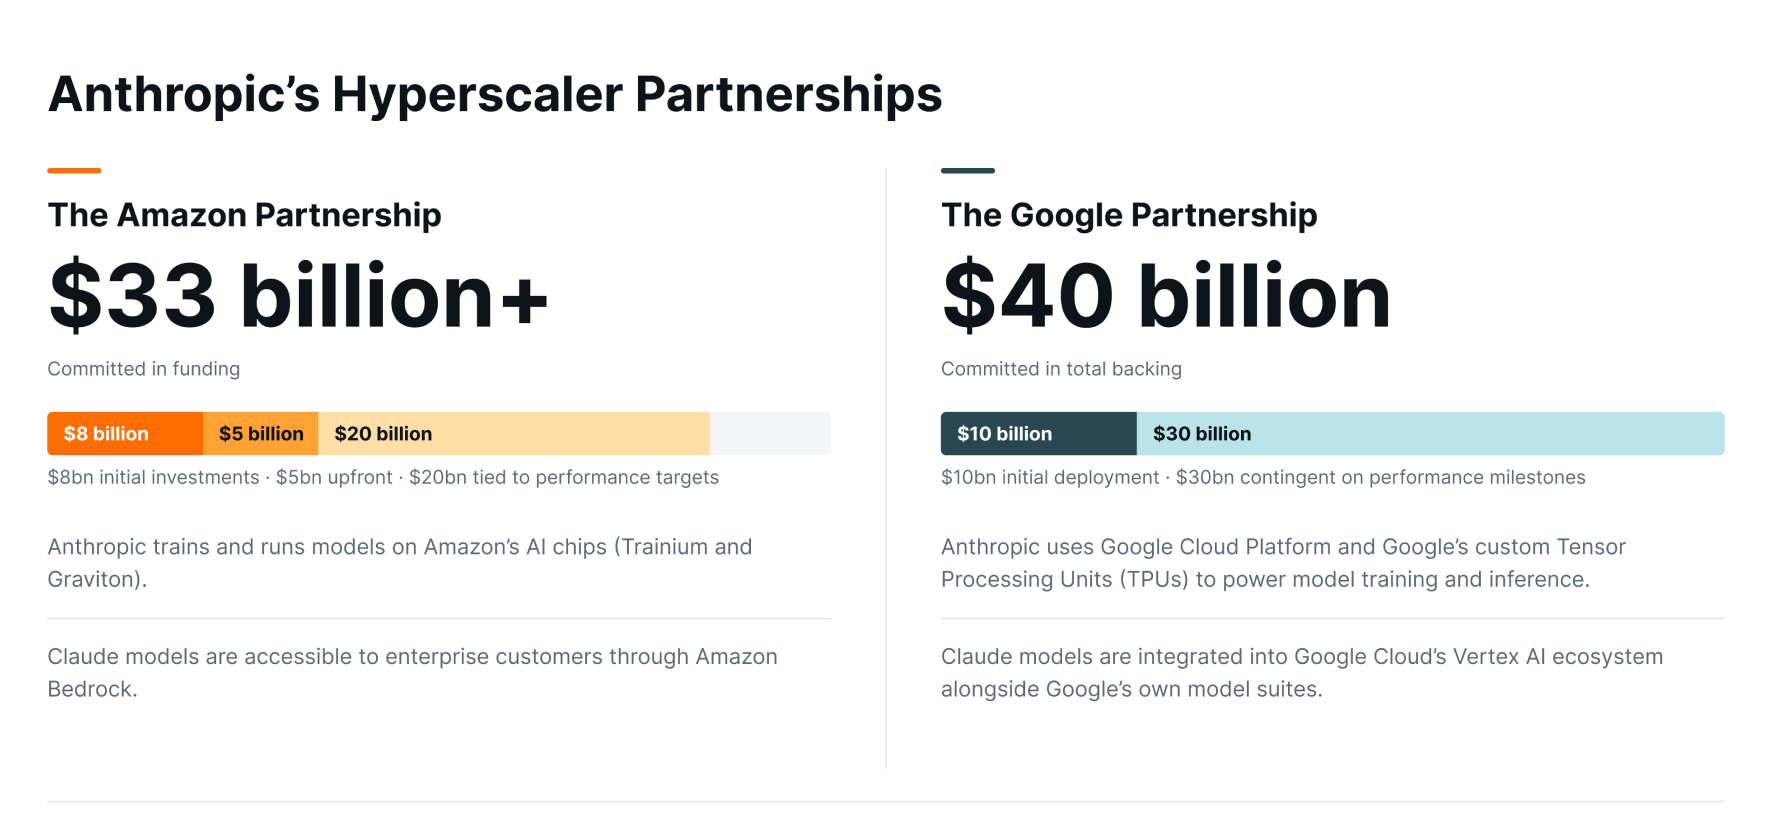
이들 빅테크 기업을 파트너로 두면 앤스로픽은 데이터센터를 처음부터 짓지 않고도 가용 용량을 늘릴 수 있다. 또한 클로드가 AWS와 구글 클라우드에 기본 탑재되면서, 대규모 기업 영업 조직 없이도 빠르게 규모를 키울 수 있다.
강세론과 약세론
정리하면 앤스로픽의 강세 논거는 기업들의 클로드 도입과 빠른 확장에 기대고 있다. 연환산 매출이 이미 650억 달러에 이른 이 AI 기업은 역사상 어느 기업과도 다른 속도로 성장하면서 동시에 흑자로 향하고 있다.
다만 확실한 투자처는 아니며 투자 논거에는 여러 위험이 따른다. 위험을 자세히 다룰 앤스로픽 약세 논거 기사도 함께 살펴보기 바란다.
Footnotes:
1 TechCrunch, Anthropic's annualized revenue surges to $65B, 2026년 8월 17일 기준
2 LSEG, 2026년 8월 21일 기준
3 Anthropic, Anthropic expands partnership with Google and Broadcom for multiple gigawatts of next-generation compute, 2026년 4월 6일 기준
4 Anthropic, Anthropic and the Department of Defense to advance responsible AI in defense operations, 2025년 7월 14일 기준
5 Anthropic, Snowflake and Anthropic announce $200 million partnership to bring agentic AI to global enterprises, 2025년 12월 3일 기준
6 Anthropic, Introducing Claude Opus 4.6, 2026년 2월 5일 기준
7 Forbes, Anthropic's Groundbreaking Second Quarter Delivers $11.5B In Revenue, 2026년 8월 17일 기준
8 Anthropic, Anthropic and Amazon expand collaboration for up to 5 gigawatts of new compute, 2026년 4월 20일 기준
9 CNBC, Google to invest up to $40 billion in Anthropic as search giant spreads its AI bets, 2026년 4월 24일 기준
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



