$150 선 부근에서 횡보 장세를 보이던 SpaceX 주가가 최근 몇 주간 상승세를 보이고 있습니다. 이달 초에는 6월 이후 최고치인 $175를 넘어섰습니다1.
이러한 강세의 주요 동력 중 하나는 월가 애널리스트들의 실적 전망 상향 조정과 낙관적인 주가 전망입니다. 애널리스트 업계 내 주요 수치들을 살펴보겠습니다.
실적 전망 상승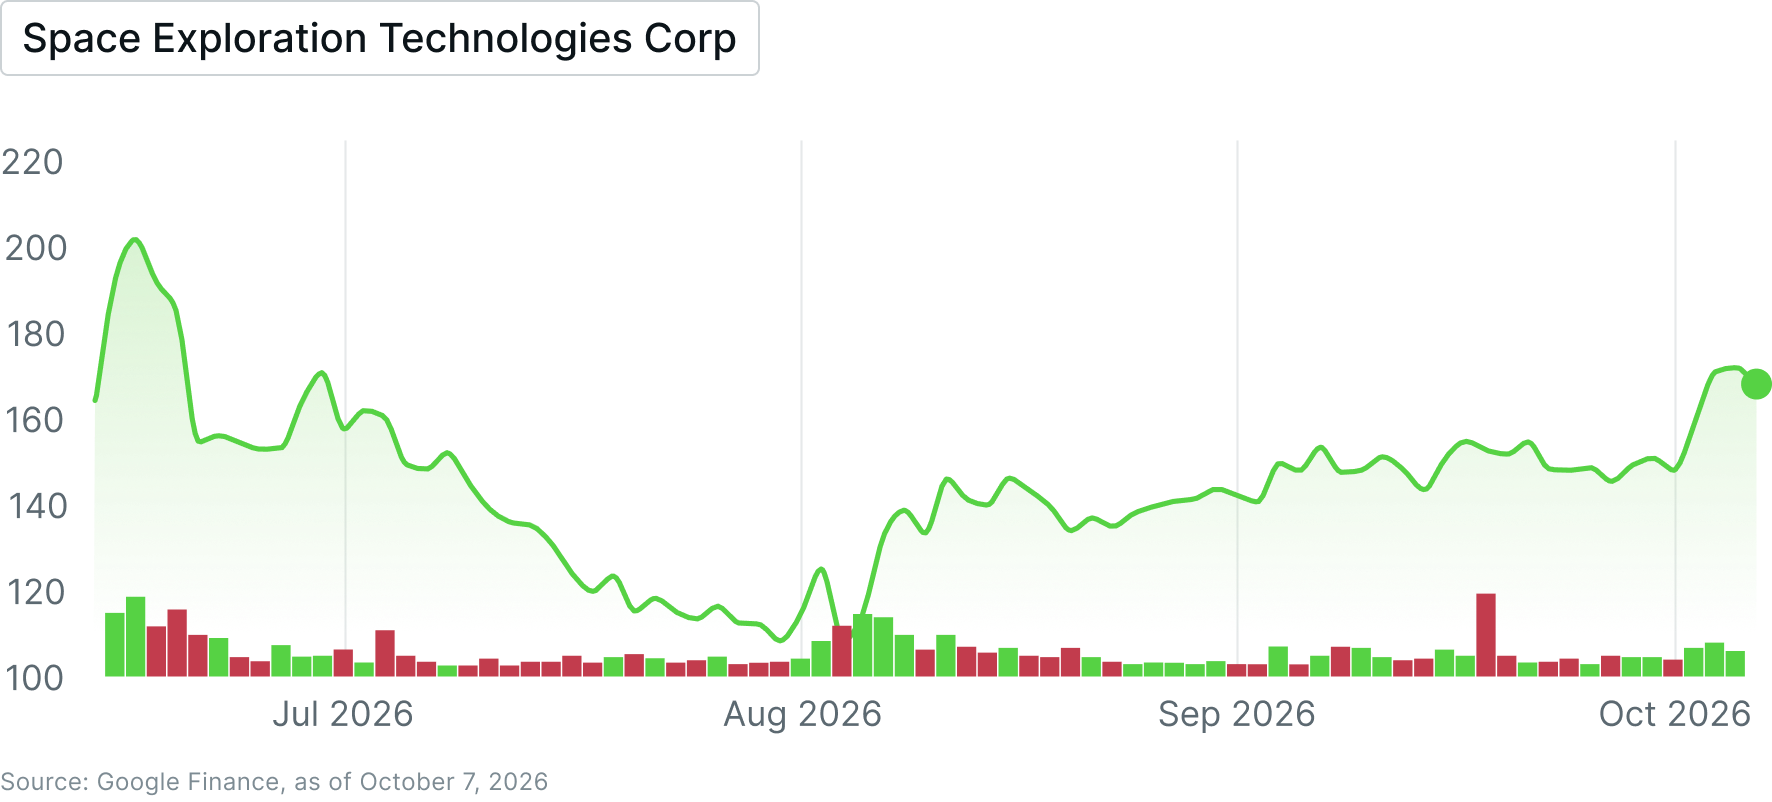
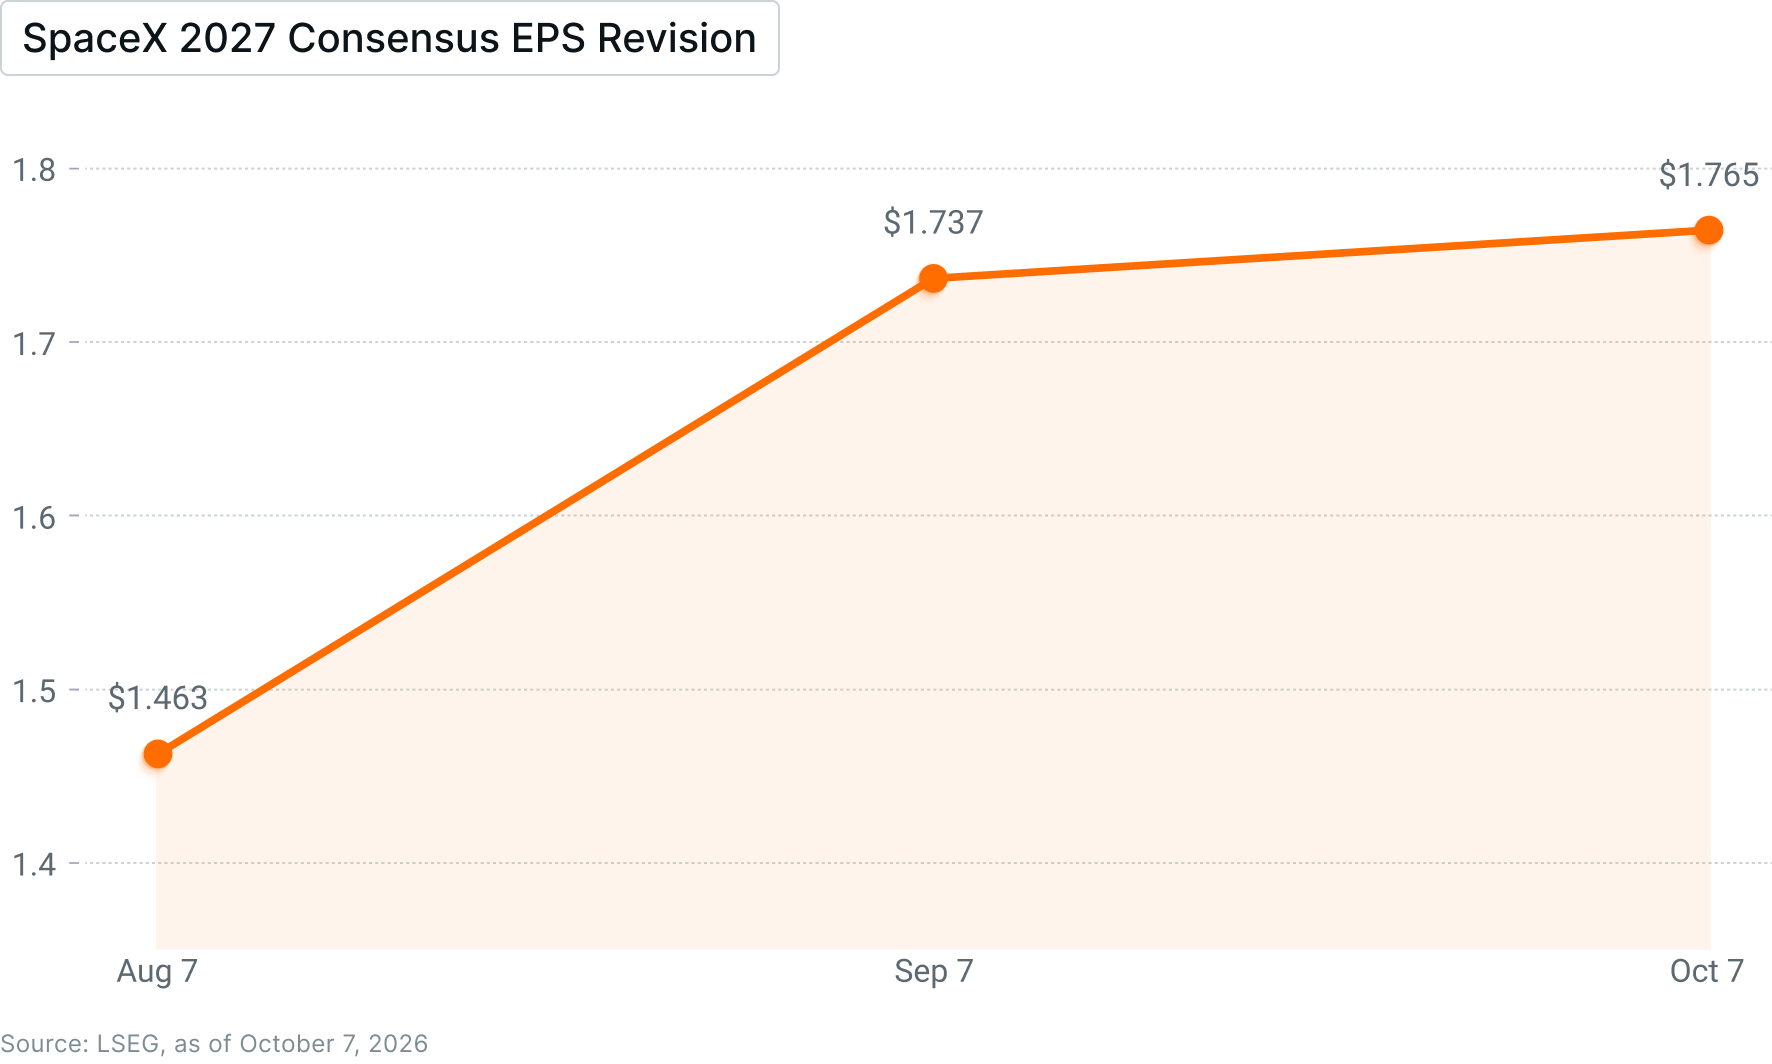
10월 7일 기준, SpaceX의 2027년 컨센서스 주당순이익(EPS) 전망치는 주당 $1.765였습니다. 이는 9월 7일의 $1.737 및 8월 7일의 $1.463와 비교됩니다2.
즉, 두 달 사이에 2027년 컨센서스 EPS 전망치가 약 21% 급등한 것입니다. 이는 상당한 증가이며, 최근 주가 강세에 분명 영향을 미치고 있는 것으로 보입니다.
이러한 실적 전망 상승의 배경에는 Starlink의 수익 구조라는 핵심 요인이 있습니다. 앞으로 Starlink는 항공, 해운, 국방 등 다양한 산업 분야에서 마진이 더 높은 기업 고객들로부터 더 많은 사업을 확보하는 동시에, 영업 레버리지 효과의 혜택도 누릴 수 있을 것으로 보입니다(Starlink는 이미 11,000기 이상의 위성을 궤도에 보유하고 있습니다3).
또 다른 핵심 요인은 AI 컴퓨팅입니다. 이 부문에서는 자회사인 xAI가 고가치 기업용 AI 인프라 계약(핵심 우주 발사 사업보다 훨씬 높은 마진을 가져다주는)에 힘입어 빠른 성장을 보이고 있습니다.
주목할 점은 9월 말 Anthropic이 2029년까지 SpaceX와의 컴퓨팅 용량 계약에 최대 845억 달러를 지출할 계획이라는 사실이 밝혀졌다는 것입니다4. 이러한 거래는 실적을 크게 끌어올릴 잠재력이 있습니다.
참고로 2027년 실적 전망치인 $1.765를 기준으로 하면, 현재 주가 대비 SpaceX의 선행 주가수익비율(P/E)은 약 95배입니다. 이는 높은 밸류에이션이지만, SpaceX의 경쟁 우위와 왕성한 성장률을 감안하면 전혀 터무니없는 수준은 아닙니다.
SpaceX에 대한 낙관적인 목표 주가
목표 주가와 관련해, 애널리스트들은 현재 수준 대비 상당한 상승 여력을 시사하는 목표치들을 잇따라 제시하고 있습니다. 지난 한 달간 발표된 모든 SpaceX 목표 주가 전망을 살펴보겠습니다5.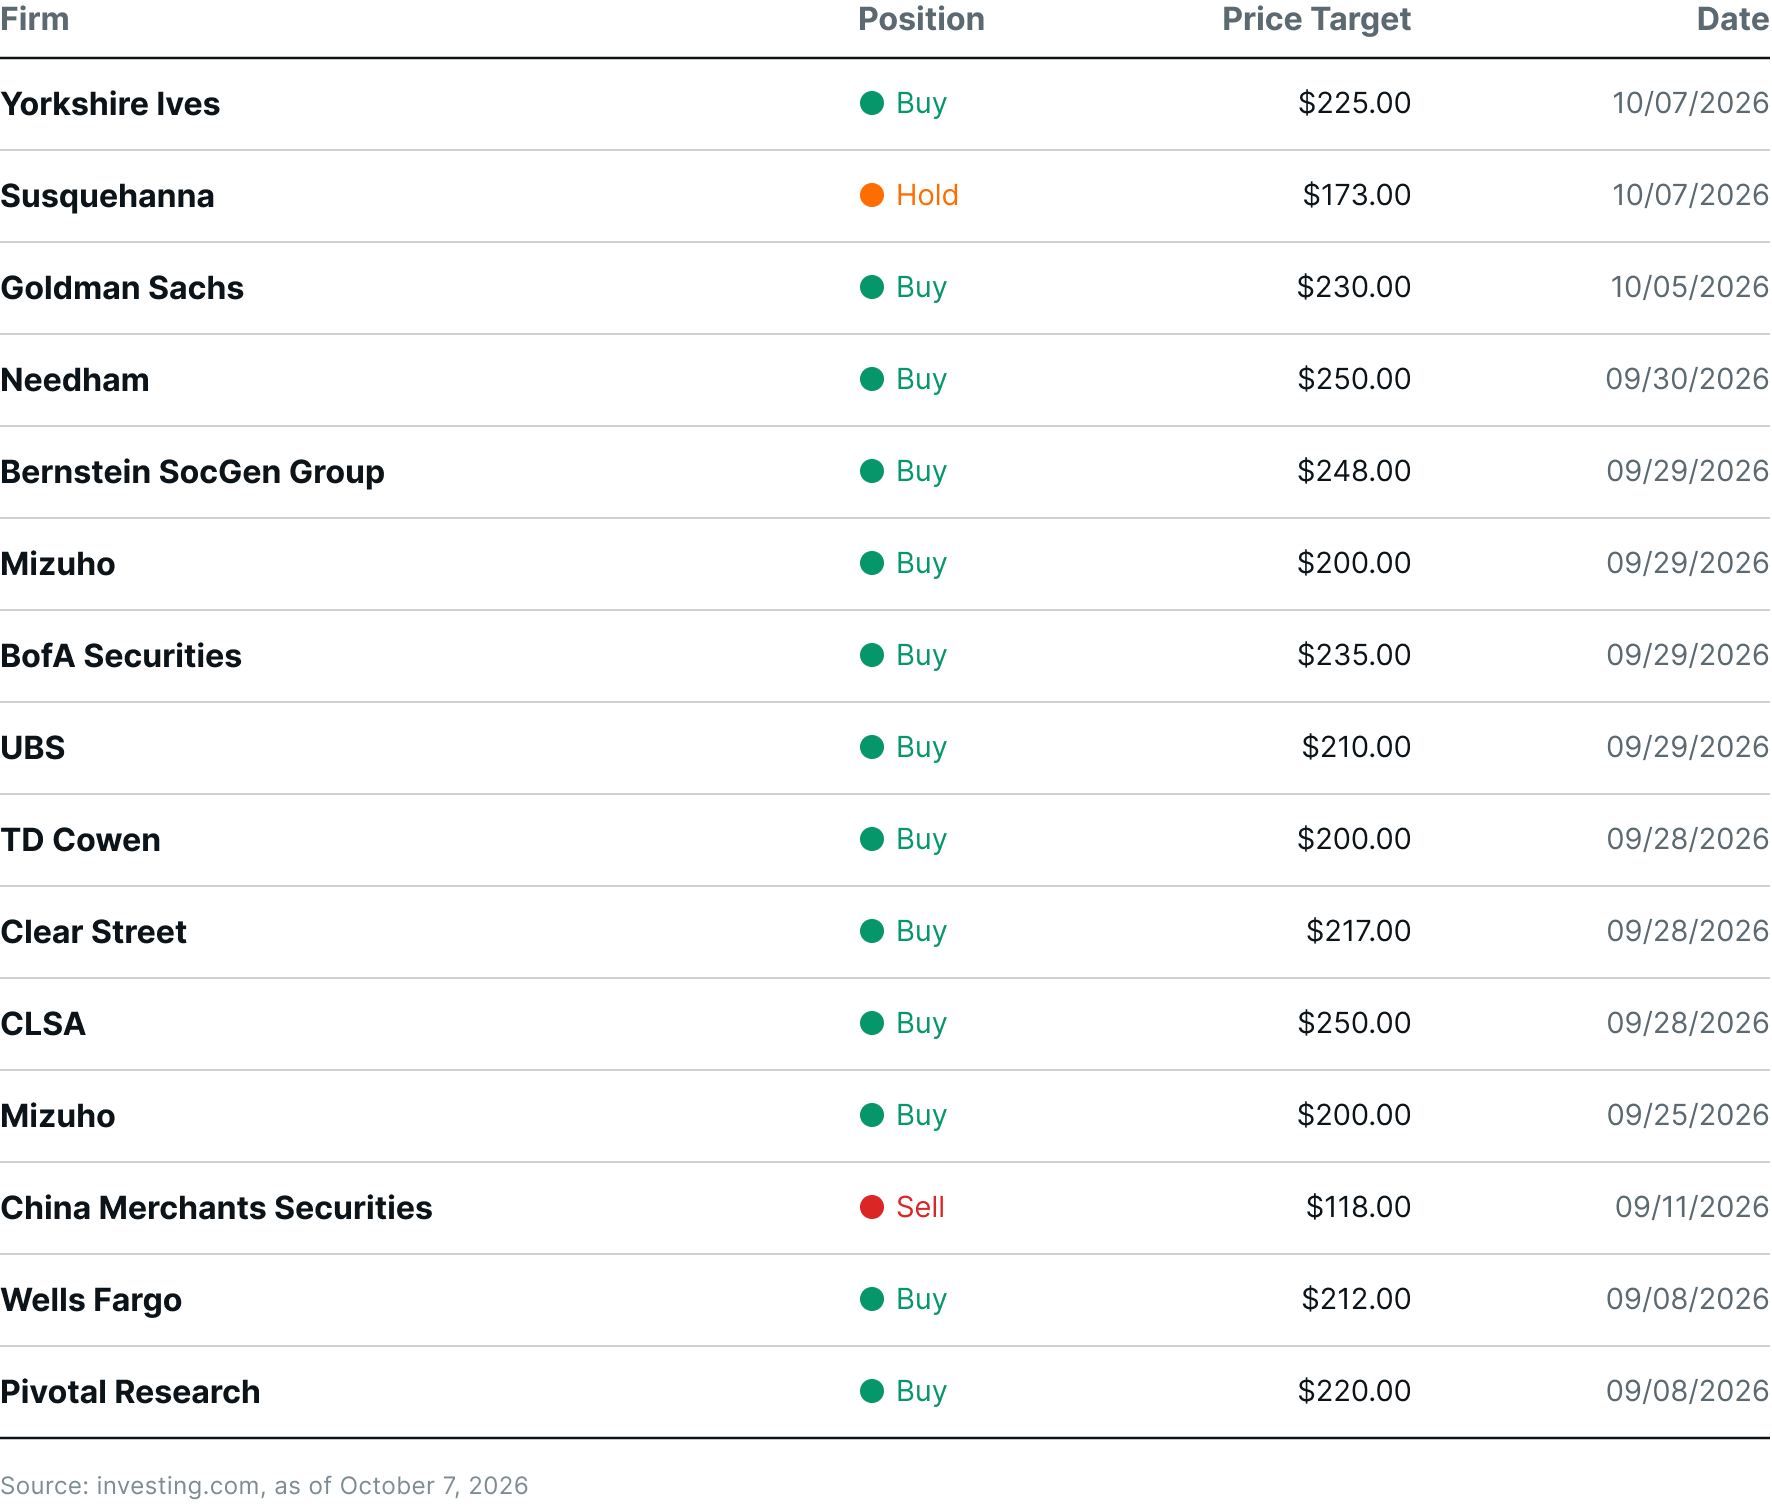
이러한 목표치의 대부분은 $200를 상회합니다. 즉, 애널리스트들은 대체로 이 우주 관련 종목에 대해 낙관적인 견해를 가지고 있습니다.
참고로 investing.com에 따르면 평균 목표 주가는 $228입니다. 이는 현재 주가 대비 약 35%의 상승 여력을 시사합니다.
최근 일부 증권사들이 목표 주가를 상향 조정했다는 점도 주목할 만합니다. 그중 하나인 Goldman Sachs는 10월 5일 목표 주가를 $220에서 $230로 상향했습니다.
리서치 노트6에서 Goldman의 애널리스트들은 AI 성장에 주로 힘입어 총매출 전망치를 2026년 516억 달러, 2027년 1,275억 달러, 2028년 2,056억 달러로 상향 조정했으며, 이는 기존 추정치 대비 각각 약 8%, 19%, 14% 증가한 수치입니다. EPS 전망치 역시 각각 $1.30, $3.96, $7.01로 상향되었습니다.
애널리스트들, 추가 상승 전망
전반적으로 현재 애널리스트 업계의 움직임은 압도적으로 낙관적이며, 이는 분명히 주가를 뒷받침하고 있습니다. SpaceX를 고평가되었다고 보는 소수의 증권사도 있지만, 대다수 증권사는 현재 상황에 대해 긍정적인 입장입니다.
각주:
1Google Finance, 2026년 10월 7일 기준
2LSEG, 2026년 10월 7일 기준
3Satellitemap.space, 2026년 10월 7일 기준
4Reuters, Macquarie, AI 계약 및 Starship 임무 성공 이후 SpaceX에 대한 낙관적 견해 유지, 2026년 9월 30일 기준
5Investing.com, 2026년 10월 7일 기준
6Goldman Sachs, 중요한 실적 발표를 앞두고 SpaceX 주식 전망치 대폭 수정, 2026년 10월 8일 기준