
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
영국 반도체 대기업 ARM(Arm Holdings plc, 티커: ARM)는 반도체 업계에서 독특한 위치를 차지한다. 칩을 직접 설계·생산하거나 외부 파운드리를 통해 만드는 대신, 자사 기술을 지식재산(IP)으로 개발해 다른 반도체 기업에 라이선스한다. 그중 대표적인 고객이 엔비디아(티커: NVDA)이며, ARM은 2025 회계연도 3분기 실적 발표(2월 5일)에서 이를 직접 언급했다. 엔비디아는 최근 ARM 기반 그레이스 CPU와 블랙웰 GPU를 결합한 GB10 슈퍼칩으로 세계에서 가장 작은 AI 슈퍼컴퓨터를 구동하는 프로젝트 디지츠(Project DIGITS)를 공개했다.
파트너는 엔비디아만이 아니다. ARM은 마이크로소프트, 오라클, 오픈AI와도 전략적 관계를 맺고 있다. 이 회사의 IP는 세계 주요 스마트폰 대부분에 들어가 있다. 또한 최대주주인 소프트뱅크를 통해 트럼프 대통령이 최근 공개한 스타게이트 프로젝트에 참여했는데, 이 프로젝트는 임기 동안 미국 내 오픈AI용 클라우드 AI 인프라 구축에 5,000억 달러를 투입하는 것을 목표로 한다.
주가는 실적 발표 직전까지 완만한 강세를 보였고 2월 5일에는 6.8% 올랐지만, 같은 날 장 마감 후와 다음 날 시간외 거래에서 비슷한 폭으로 하락했다. 6일에는 3.34% 추가 하락해 마감했다. 조기 약세 전망의 배경은 다소 복합적이다.
추세 분석
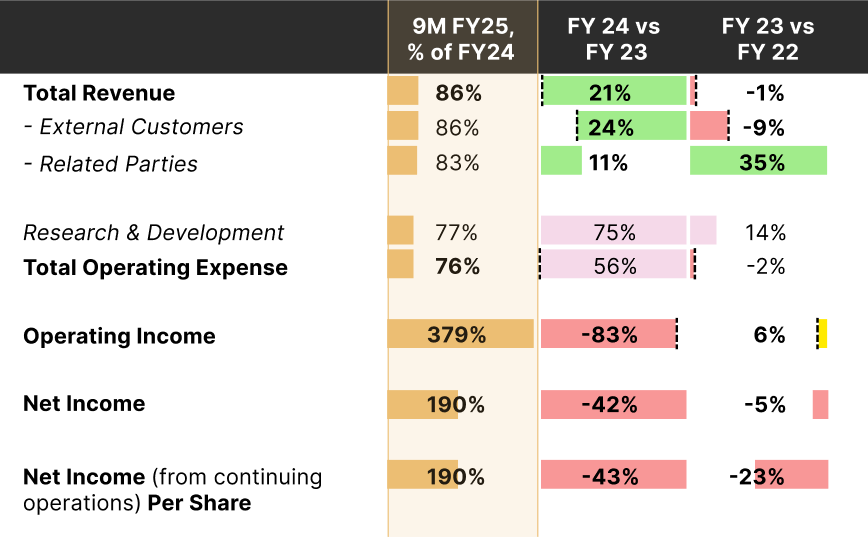
추세를 보면 계속사업 순이익은 지난 2년간의 부진에서 대규모로 반등하는 흐름에 있는 것으로 보인다.
출처: 회사 재무자료, Themes ETFs 분석, 2025년 2월 7일 기준
현재 추세가 이어진다면 FY25 총매출은 직전 회계연도 대비 14% 증가하는 반면 영업비용은 1% 증가에 그칠 가능성이 있다. 그 결과 영업이익은 406% 증가하는 흐름이며, 주당순이익은 153% 증가할 여지가 있다. 대체로 보아 이는 2년간의 부진한 손익 이후 나온 상당한 성과다.
FY24에는 FY23 대비 매출이 21% 늘었으나 연구개발비(R&D)가 급증하며 영업이익을 짓눌렀고, 순이익은 FY23 대비 거의 절반 수준으로 줄었다. FY23에는 R&D가 14% 늘어난 가운데 매출 성장이 -1%로 사실상 정체되면서 주당순이익이 전년 대비 4분의 1가량 감소했다.
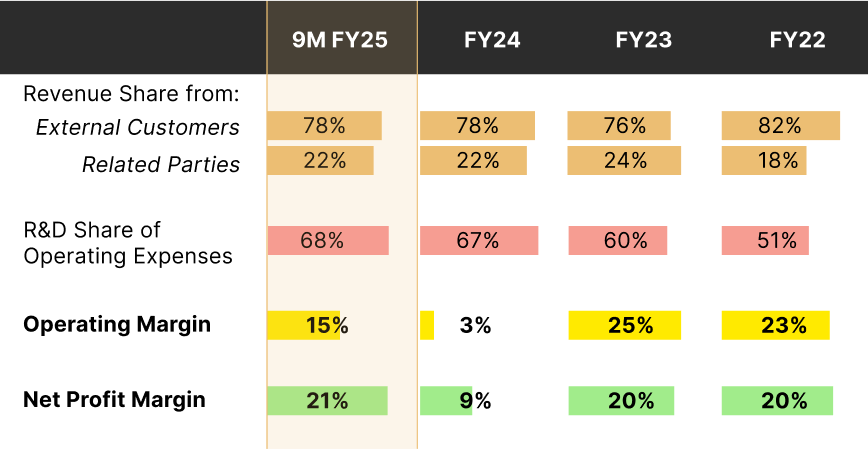
직전 회계연도에 ARM의 '특수관계자'는 전체 매출의 22%를 차지했다. 여기에는 소프트웨어 서비스를 공급하는 애플 등이 포함된다. 나머지는 '외부 고객'의 대부분을 이루는 반도체 기업들이 가져왔다. 이 추세는 최근 3개 분기(9M FY25)에도 이어지고 있다.
출처: 회사 재무자료, Themes ETFs 분석, 2025년 2월 7일 기준
회사가 전 영역에서 AI 호환 솔루션을 내놓기 위해 막대한 자본을 투입하면서 영업비용에서 R&D가 차지하는 비중은 계속 커지고 있다. 그럼에도 영업이익률은 FY22와 FY23에 나타났던 20%대 수준으로 되돌아갈 것으로 보인다.
한편 순이익률은 이미 해당 회계연도들의 수준을 회복했다. 순이익과 매출 사이의 이러한 전환 효율은 상당 부분 회사가 IP 라이선스 수수료와 고객사가 판매하는 칩당 로열티를 꾸준히 올려 온 데서 비롯된다.
이러한 성과에도 주가에는 합리화 논리가 덧씌워지고 있는데, 상당 부분은 딥시크의 성능 보고에서 얻은 교훈에서 비롯된 것으로 보인다.
딥시크와 최적화의 가치
딥시크는 중국 헤지펀드 하이플라이어가 보유·출자한 중국 AI 소프트웨어 기업이다. 이 회사의 딥시크-R1 모델은 미국 기술 선도기업들이 쓰는 H100에 비해 사양이 크게 뒤처지는 엔비디아 H800 칩셋을 쓰고도 오픈AI 수준의 성능 기준에 도달했다고 알려지며 최근 업계를 흔들었다.
현재 공개된 형태만 놓고 보면 딥시크는 입문~중급 챗봇 활용을 찾는 대다수 기업이 부담하는 비용에 대한 매우 현실적인 대안이다. 신규 진입자라 제3자 지원은 아직 부족하지만, 깃허브 등에는 사용을 간소화하는 '레이어' 형태의 솔루션이 빠르게 쌓이고 있다.
한편 딥시크는 언론에서 반복적으로 '오픈소스'로 불린다. 다만 이는 누구나 학습 코드, 즉 연산·논리 분석을 수행하는 알고리즘 부분을 내려받을 수 있다는 뜻이 아니다. 실제로는 오픈웨이트1에 해당하며, 엔진 자체를 공개하지 않은 채 응답·결론에 이르는 내부 작동을 사용자에게 보여주는 방식이다. 그럼에도 이는 상업용 AI 모델 시장에 진입하려는 전 세계 스타트업에 상당한 학습 이점이 될 수 있다. 오픈AI와 인도 크루트림 사이의 격차가 (어쩌면) 10년에서 몇 년 수준으로 좁혀졌다고 보는 것도 충분히 가능하다. AI 모델 시장은 폭발적으로 성장할 여지가 있다.
애널리스트들의 컨센서스는 인프라 구축이 연산 수요를 크게 앞서 있다는 것이다. 딥시크는 상대적으로 낮은 사양에도 대등한 성능을 낸 것이 저수준 코드 최적화2를 통해서였다고 주장한다. 이는 업계에 상당한 파급을 남긴다. 대다수 고객에게 딥시크의 성과는 '더 적은 것'으로도 충분할 수 있음을 뜻하기 때문이다. 다시 말해 성공은 '하드웨어' 문제가 아니라 '코딩' 문제에 달려 있다는 것이다.
그렇다면 '더 나은' 코드만으로 현재 용량을 늘릴 수 있는데 데이터센터가 차세대 칩셋에 계속 예산을 배정할 이유는 무엇인가. 또한 최첨단 연산 인프라 구매에 의존하는 기업들의 향후 전망에는 어떤 의미가 있는가.
결론
실적 발표에서 회사는 연간 매출 가이던스를 기존 38억 달러~41억 달러에서 39.4억 달러~40.4억 달러로 좁혔다. 이는 이미 여유 용량을 가진 데이터센터들이 지출을 줄이기 시작했을 수 있다는 관측에 무게를 실었다.
기술주 밸류에이션에서 합리화가 진행되는 초기 신호가 나타나고 있으며, 이는 그리 놀랄 일은 아니다. 딥시크 사례는 앞으로 더 면밀히 검증되겠지만, 문제의 틀이 '하드웨어'에서 코드로 옮겨졌다는 점은 냉정하게 받아들일 대목이다. AI 분야의 오픈소스 생태계가 계속 커진다면 업계의 '민주화'는 훨씬 빠르게 진행될 것이다. 이는 높은 미래 밸류에이션에 우호적이지 않다.
펀더멘털은 ARM이 탄탄한 업계 관계와 매출 경로를 갖춘 고수익 기업으로 다시 올라섰음을 보여준다. 초점이 하드웨어에서 '코드'로 옮겨가며 향후 전망이 다소 눌릴 수는 있으나, 칩셋이 여전히 근간이라는 사실은 변하지 않는다. 반도체 산업의 이 영역에서 ARM의 위치는 견고하다.
한편 보다 전술적인 관점의 미국 투자자들은 최근 상장된 ARMG, 즉 Leverage Shares 2X Long ARM Daily ETF를 고려할 수 있다. 이 상품은 주가가 '강세 및 상승' 국면으로 되돌아갈 경우 확대된 수익률을 추구하도록 설계됐다.
Footnotes:
1 Oracle, To pare AI costs and hold data close, businesses turn to more transparent models, 2024년 7월 11일 기준
2 Tom's Hardware, DeepSeek's AI breakthrough bypasses industry-standard CUDA for some functions, uses Nvidia's assembly-like PTX programming instead, 2025년 1월 28일 기준
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



