
페이팔 주가는 최근 크게 무너졌다. 애플과 구글을 비롯한 핀테크 경쟁자들과의 경쟁 심화에 대한 우려가 커지면서 지난 1년간 약 50% 하락했다1.
이 종목이 반등할 수 있을까. 현재 구도를 살펴본다.
부진했던 4분기 실적
최근 발표된 2025년 4분기 실적2은 실망스러웠다. 분기 매출은 87억 달러로 고정환율 기준 전년 대비 3% 증가에 그쳤고 컨센서스3 88억 달러를 밑돌았다.
비GAAP 주당순이익(EPS)은 1.23달러로 역시 3% 증가에 그쳤다. 애널리스트 전망치는 1.28달러였다.
회사는 2026년 1분기 비GAAP EPS가 한 자릿수 중반대로 감소할 것으로 전망했다. 2026년 연간으로는 비GAAP EPS가 한 자릿수 초반대로 줄거나 전년 대비 소폭 증가하는 수준일 것으로 봤다.
발표 전 월가는 2026년 EPS가 8% 늘어날 것으로 예상했다. 이번 이익 가이던스는 기대를 크게 밑돈 셈이다.
새 CEO의 부임
4분기 실적과 2026년 가이던스는 부진했지만, 페이팔 주가를 낙관할 근거도 있다. 하나는 회사가 알렉스 크리스 CEO를 교체했다는 점이다4. 후임은 HP CEO를 지낸 엔리케 로레스로 2026년 3월 1일 취임한다. 페이팔 이사회는 HP를 전략적 전환과 혁신의 시기를 거쳐 성공적으로 이끈 로레스가 페이팔의 다음 국면을 이끌 리더십을 발휘할 수 있다고 본다.
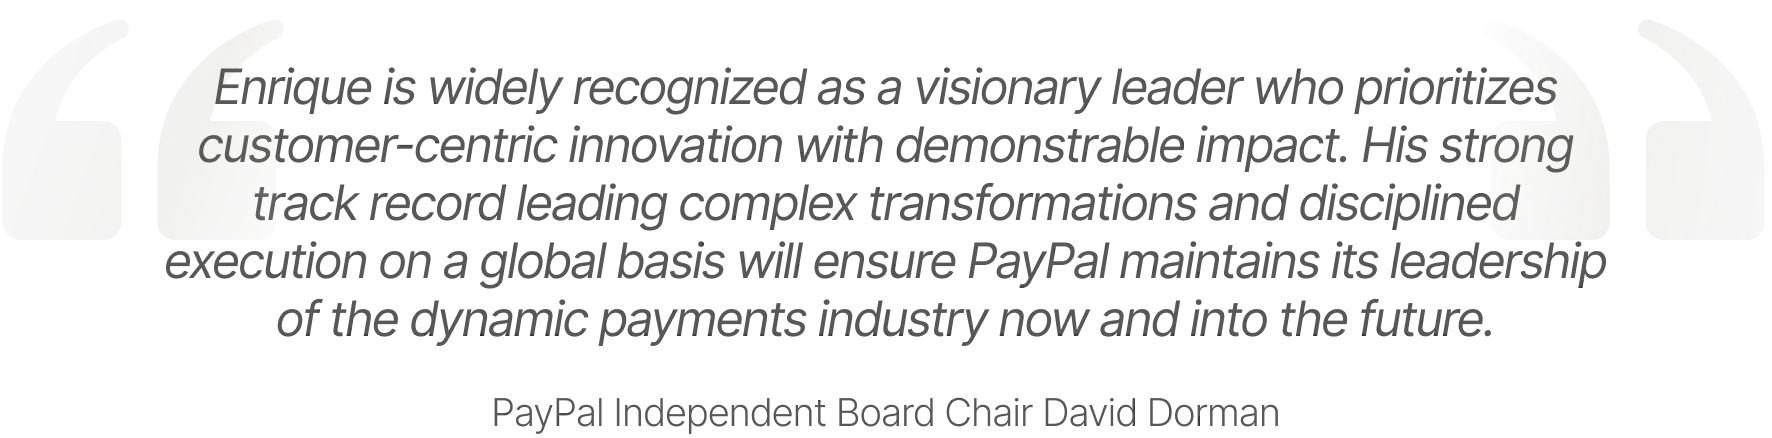
로레스는 단기 성과와 균형을 맞추면서 장기적인 전환을 이뤄내기 위해 페이팔의 혁신 문화를 강화하려 한다. 그는 CEO 선임 후 "결제 산업은 새로운 기술과 변화하는 규제, 갈수록 치열해지는 경쟁 구도, 그리고 상거래를 매일 바꿔 놓는 AI의 빠른 확산에 힘입어 어느 때보다 빠르게 변하고 있다. 페이팔은 이 변화의 한가운데 있으며, 새로운 혁신을 더 빠르게 내놓고 디지털 결제와 상거래의 미래를 만들어 가도록 팀을 이끌기를 기대한다"고 말했다.
개선의 여지
로레스가 반드시 손봐야 할 부분은 최근 크게 부진한 페이팔의 브랜드 결제다. 예컨대 4분기5 온라인 브랜드 결제 총결제액(TPV)은 환율 영향을 제외하면 1% 늘어나는 데 그쳤다. 3분기 5% 성장에서 둔화된 수치다.
회사는 앞으로 생체인식과 패스키 도입으로 마찰 없는 소비자 경험을 제공해 이용자 경험을 개선하는 데 집중할 계획이다. 가맹점 웹사이트에서 서비스를 더 효과적으로 노출하고, 리워드와 공동 마케팅 계약을 통해 소비자에게 매력적인 혜택을 제공하는 로열티 프로그램도 강화하려 한다.
로레스에게 다행인 점은 현재 좋은 성과를 내는 사업 영역도 있다는 것이다. 벤모가 그중 하나로, 2025년 매출이 20% 늘어난 17억 달러였고 총 활성 계정은 1억 개를 넘어섰다. 선구매 후결제(BNPL)도 2025년 모멘텀을 보인 영역이다. TPV가 400억 달러로 전년 대비 20% 넘게 늘었다.
대규모 자사주 매입
또 하나 낙관할 근거는 회사가 자사주를 대규모로 사들이고 있다는 점이다. 4분기에 페이팔은 약 2,300만 주를 매입해 15억 달러를 주주에게 환원했다. 2025년 한 해로는 약 8,600만 주를 매입해 60억 달러를 환원했다. 이런 매입은 발행주식 수를 크게 줄여 앞으로 주당순이익을 뒷받침한다.
낮은 밸류에이션
주가의 밸류에이션은 현재 매우 낮다. 2026년 이익 성장이 없다고 가정하면 주당순이익은 약 5.30달러가 된다. 이를 적용하면 현재 선행 주가수익비율(P/E)은 7.5에 불과하다. 이 정도 배수라면 엔리케 로레스 신임 CEO가 성장 복귀를 이끌어낼 경우 밸류에이션이 크게 재평가될 여지가 있다.
월가 애널리스트들이 최근 페이팔 목표주가를 낮춰 왔지만, 현재 주가를 크게 웃도는 목표주가를 제시한 증권사도 여럿 있다6.
RBC캐피털 – 59달러
서스쿼해나 – 63달러
미즈호 – 60달러
이들 목표주가는 애널리스트들이 여기서 주가가 회복될 여지를 보고 있음을 시사한다.
페이팔 주가는 반등할 수 있을까
주가의 밸류에이션은 현재 매우 낮다. 2026년 이익 성장이 없다고 가정하면 주당순이익은 약 5.30달러가 된다. 이를 적용하면 현재 선행 주가수익비율(P/E)은 7.5에 불과하다. 이 정도 배수라면 엔리케 로레스 신임 CEO가 성장 복귀를 이끌어낼 경우 밸류에이션이 크게 재평가될 여지가 있다.
Footnotes:
1 Google Finance, 2026년 11월 6일 기준
2 PayPal Reports Fourth Quarter and Full Year 2025 Results, 2026년 2월 3일 기준
3 CNBC, PayPal shares plunge nearly 20% on CEO exit, disappointing 2026 profit forecast, 2026년 2월 3일 기준
4 PayPal Newsroom, PayPal Appoints Enrique Lores as Chief Executive Officer and David W. Dorman as Independent Board Chair, 2026년 2월 3일 기준
5 The Motley Fool, PayPal (PYPL) Q4 2025 Earnings Call Transcript, 2026년 2월 3일 기준
6 Investing.com, PayPal Holdings Inc (PYPL), 2026년 2월 6일 기준
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



