
코인베이스, 매출과 이익 모두 예상치 하회
구독·서비스 매출 9% 증가
기관 거래대금 9% 감소, 개인 거래대금 17% 감소
1분기 실적 주요 내용:
주당순이익(EPS): 0.24달러(전년 동기 4.40달러)
매출: 20억 달러, 전분기 대비 10% 감소
순이익: 6,600만 달러(전년 동기 12억 달러)
코인베이스 2025년 1분기 매출·이익 모두 예상 하회
코인베이스 글로벌이 2025년 1분기 실적을 발표하며 이익과 매출 모두 예상치를 크게 밑돌았다. 주당순이익은 0.24달러로 전년 동기 4.04달러에 크게 못 미쳤다1.
분기 총매출은 20.3억 달러로 전년 16.4억 달러에서 늘었지만, 월가 예상치 21억 달러에는 미달했다. 예상치를 충족하거나 웃돌았던 이전 분기들과는 뚜렷하게 대비되는 결과다5.
예상치를 밑돌긴 했지만 매출은 거래·구독·서비스 수익 증가에 힘입어 전년 대비 24% 늘었다. 어려운 시장 환경에서도 매출을 키울 수 있는 역량을 보여준 셈이지만, 기관 거래의 약세와 수수료율 하락 조짐은 여전히 부담 요인이다2.
순이익은 6,560만 달러, 주당 0.24달러로 전년 동기 11.8억 달러, 주당 4.40달러에서 감소했다. 가상자산 투자 손익 영향을 제외한 조정 이익은 5억 2,700만 달러, 주당 1.94달러였다1.
거래대금은 늘었지만 거래 수익은 압박
총 거래대금은 전년 대비 26% 늘어난 3,930억 달러였다. 분기 초 개인 투자자를 중심으로 거래가 활발했던 점이 배경이다. 다만 1월 중순부터 4월 초까지 이어진 가상자산 가격 하락이 반영되며 거래대금은 2024년 4분기 대비 10.5% 줄었다2.
거래 수익은 13억 달러로 전년 대비 18.2% 늘었지만 전분기 대비로는 19% 감소했다1. 기관 거래 위축, 수수료율 하락, 인센티브·리베이트의 영향이 주된 요인이다. 기관 거래대금은 전분기 대비 9% 줄어든 3,150억 달러였다2. 이런 압박에도 코인베이스는 개인 거래 활동을 견조하게 유지하고 있으며, 이는 여전히 핵심 수익원이다.
구독·서비스 매출, 스테이블코인 성장에 힘입어 급증
코인베이스의 구독·서비스 매출은 6억 9,800만 달러로 사상 최고를 기록했고 전분기 대비 9% 늘었다2. 같은 기간 가상자산 전체 시가총액이 20% 가까이 줄어든 것과 대비된다.
성장의 주된 동력은 스테이블코인 관련 수익의 급증이었다. USD코인(USDC) 발행사 서클과의 제휴가 계속 성과를 내면서 코인베이스 내 USDC 잔액은 전분기 대비 39% 늘어난 419억 달러가 됐다2.
스테이블코인 외에도 코인베이스는 스테이킹, 수탁 서비스, "서비스형 코인베이스" 모델 등 인프라 기반 수익원을 키우고 있다. 거래 수익의 변동성을 방어하는 역할을 한다는 점에서 이들 사업의 중요성이 커지고 있다. 화이트라벨 가상자산 인프라에 대한 기관 수요도 늘고 있어, 향후 수익의 안정성을 뒷받침할 수 있다.
비용 증가에도 수익성은 유지
2025년 1분기 조정 EBITDA는 9억 3,000만 달러로 전년 대비 8.3% 줄었다. 여전히 흑자지만 EBITDA가 소폭 줄어든 것은 영업비용 상승을 반영한다. 총비용은 전년 대비 51.5% 늘어난 13억 달러였고, 영업·마케팅 확대와 인력 증가·급여세에 따른 일반관리비 상승이 원인이다1.
코인베이스는 높은 비용 수준이 2025년 2분기에도 이어질 것으로 예고했다. 기술·개발·관리 비용을 7억~7억 5,000만 달러, 마케팅 비용을 최대 3억 7,500만 달러로 전망한다2. 사용자 참여를 유지하고 글로벌 확장을 이어가려는 의지가 반영된 수치다.
데리비트 인수로 파생상품 야심 강화
코인베이스는 글로벌 선도 가상자산 파생상품 거래소 데리비트를 29억 달러에 인수한다고 발표했다. 가상자산 업계 최대 규모 인수다. 이 거래로 코인베이스는 비교적 최근에야 진입한 가상자산 파생상품 영역에서 입지를 크게 강화하게 된다. 데리비트는 연간 거래대금 1조 달러, 미결제약정 300억 달러를 보유한 가상자산 옵션 시장의 선두 사업자다2. 코인베이스 경영진은 애널리스트 대상 컨퍼런스콜에서 이번 인수가 기관 대상 서비스와 상호보완성이 높고 미국 외 지역에서 새로운 성장 경로를 열 수 있다고 강조했다. 파생상품에 대한 장기 베팅이며, 거래는 연말까지 종결될 전망이다3.
규제 환경
코인베이스는 여전히 복잡한 미국 규제 환경을 헤쳐 나가고 있지만, 최근 흐름은 규제 틀이 명확해지는 쪽으로 힘이 실리고 있음을 시사한다. 회사는 1분기 실적 발표에서 전략적 비트코인 준비금 조성과 디지털자산 입법 진전을 진전의 신호로 꼽았다3.
백악관 쪽에서도 우호적 기류를 기대하고 있다. 도널드 트럼프 대통령이 공개적으로 가상자산 혁신을 지지하면서, 코인베이스 경영진은 행정부가 규제 측면에서 우호적인 역할을 할 수 있다는 기대를 나타냈다. 여기에 증권거래위원회(SEC)가 코인베이스를 상대로 제기한 소송을 취하한 것도 사법적으로 큰 성과다4.
미국에서 예상되는 규제 명확화, 특히 올해 하반기로 예상되는 스테이블코인과 시장구조 관련 입법은 코인베이스에 주요 촉매가 될 수 있다. 전통 금융기관이 자체 가상자산 솔루션을 구축하는 대신 코인베이스의 서비스를 채택하도록 유도할 가능성이 크다.
무역 갈등이 해소되지 않았고 거시 불확실성도 남아 있어 단기 변동성은 불가피하지만, 큰 흐름은 향후 12개월간 가상자산의 강세장이 이어질 여건 쪽으로 정렬되고 있으며 이는 코인베이스 주가를 뒷받침할 가능성이 크다.
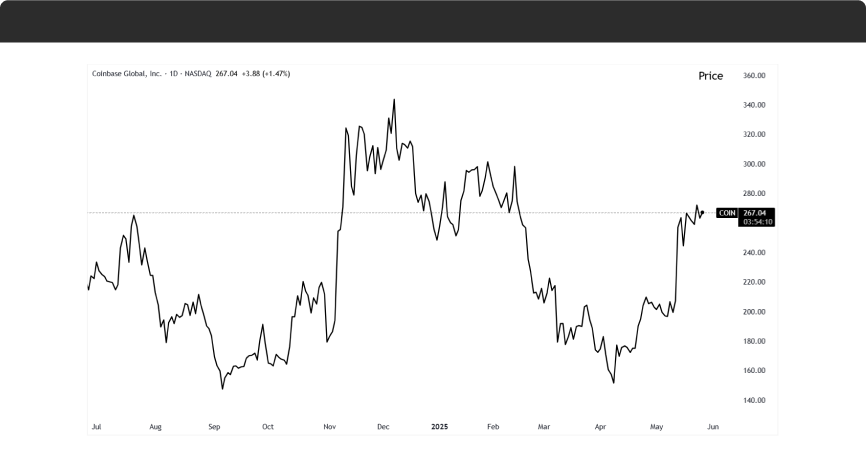
출처: TradingView, 코인베이스 일봉 차트, 2025년 5월 27일 기준
코인베이스, S&P 500 편입
코인베이스 주가는 화요일 S&P 500 지수에 편입되며 급등했다. 디지털자산 기업으로는 처음으로 이 대표 지수에 들어간 사례다. 오랫동안 전통 금융의 주변부로 여겨졌던 가상자산 산업이 금융 혁신의 핵심 동력으로 인식되기 시작했다는 점에서 의미가 큰 이정표다.
이번 편입은 기관의 관심 확대와 우호적인 규제 전망, 특히 도널드 트럼프 대통령이 규제를 완화하겠다고 밝힌 최근 흐름에 힘입어 가상자산에 대한 심리가 전반적으로 돌아섰음을 보여준다.
당사는 기관투자자들이 포트폴리오에 이 종목을 점진적으로 편입해 나갈 것이라는 점에서 S&P 500 편입이 코인베이스에 긍정적으로 작용할 것으로 본다. 또한 지수를 추종하는 패시브 펀드가 코인베이스를 보유 종목에 담으면서 수요도 늘어날 전망이다. 기관 고객 기반이 넓어지고 해외 시장 진출도 본격화되면서, 코인베이스는 세계 최대 상장 가상자산 거래소로서의 지위를 굳히고 있다.
기술적 분석 관점에서 화요일 주가 흐름은 저항선을 확실하게 돌파하며 역헤드앤숄더 패턴을 확인시켰다. 이 패턴은 상승을 시사하며, 중기적으로 280~290달러 구간이 전개될 수 있음을 가리킨다.
Footnotes:
1 Coinbase Quarterly Report, 2025년 3월 31일 기준
2 Q1 2025 Shareholder Letter, 2025년 5월 8일 기준
3 Coinbase Earnings Call Transcript, 2025년 5월 8일 기준
4 U.S. Securities and Exchange Commission, SEC Announces Dismissal of Civil Enforcement Action Against Coinbase, 2025년 2월 27일 기준
5 Bloomberg Terminal, 2025년 5월 15일 기준
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



