
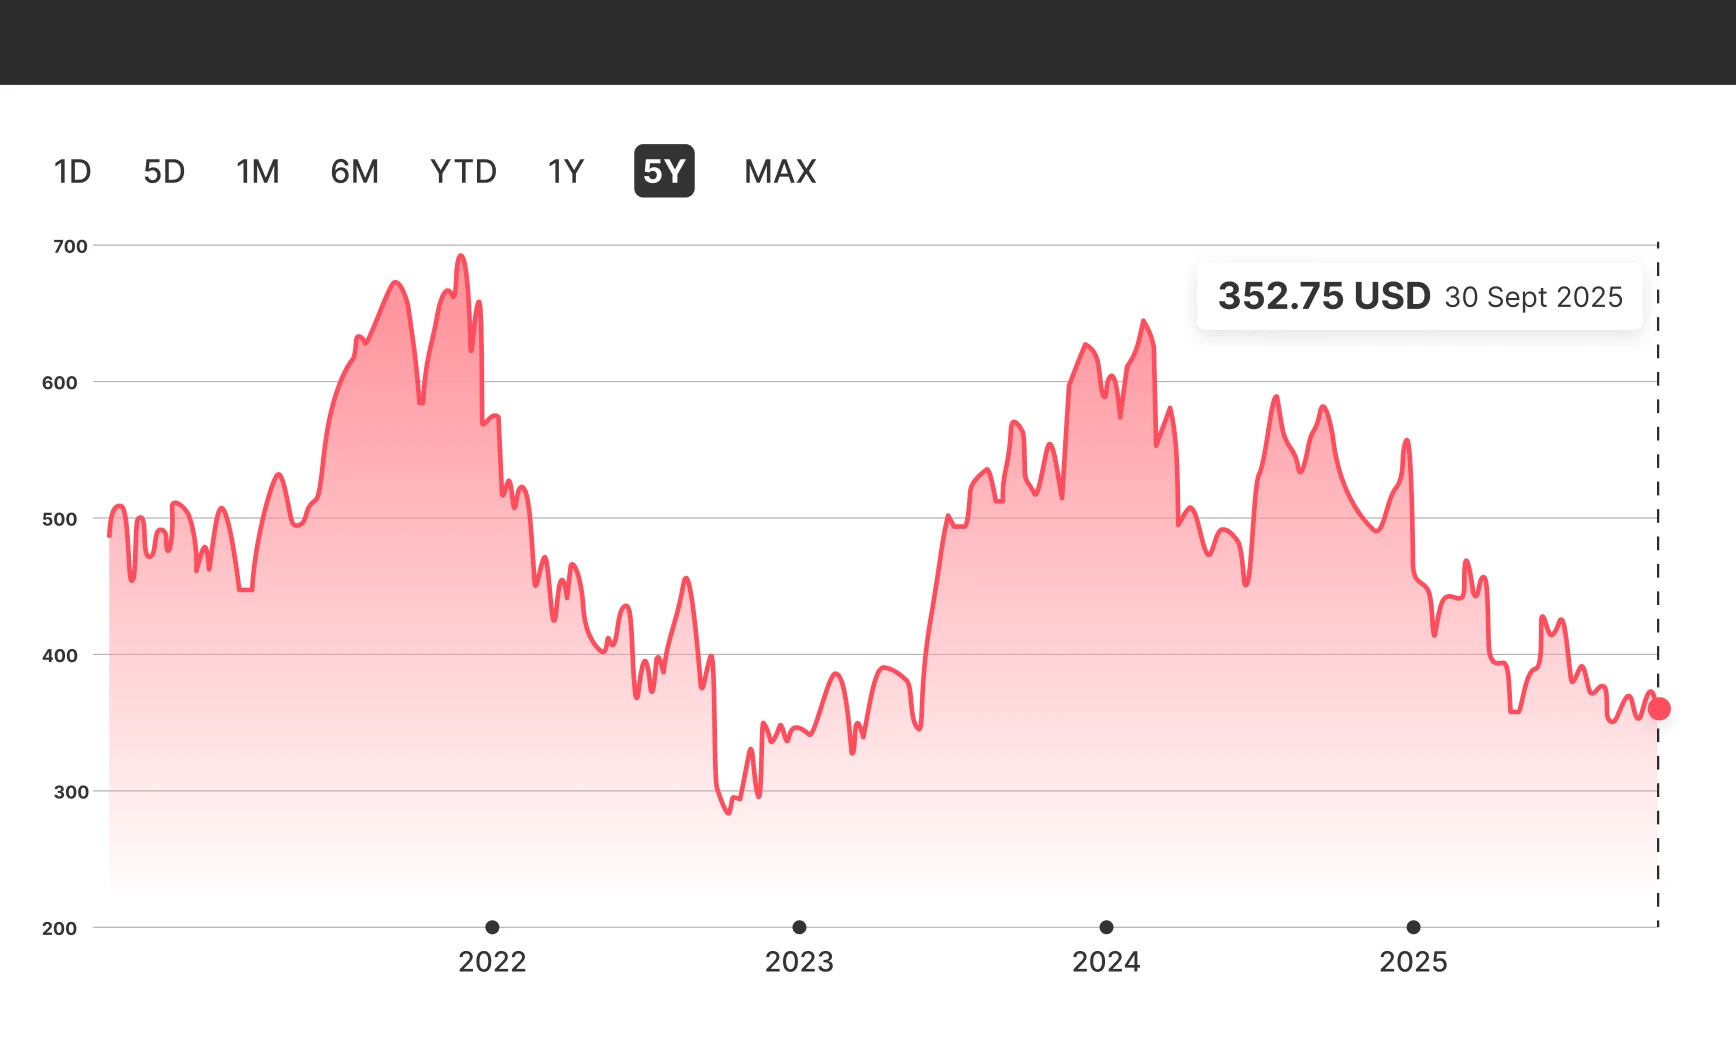
어도비 주가는 최근 기술 업종 내 동종 기업들에 비해 뚜렷하게 부진했다. 현재 350달러 부근에서 거래되며 지난해 초 수준보다 40% 넘게 낮다.
이 소프트웨어 종목이 회복에 나설 수 있을까. 현재 구도를 살펴본다.
어도비 주가는 왜 하락했나
지난해 초 이후 어도비 주가가 부진한 주된 이유는 투자자들이 인공지능(AI)이 이 사업에 미칠 영향을 우려하기 때문이다. 여기에는 두어 가지 요인이 작용한다.
첫째, 투자자들은 어도비가 주력 생성형 AI 서비스인 파이어플라이를 수익화할 수 있을지 우려한다. 파이어플라이는 간단한 텍스트 프롬프트만으로 저작권 문제 없이 상업용 이미지와 영상을 만들고 편집할 수 있게 해 주는 강력한 도구다. 다만 이 영역에서 소라, 런웨이, 스테이블 디퓨전, 미드저니 같은 경쟁자들과 치열하게 맞서야 해 수익화가 쉽지 않을 수 있다는 것이 문제다. CFRA리서치 애널리스트들은 7월에 "경쟁 압력과 의미 있는 AI 수익화까지 걸리는 시간이 길어지는 데 대한 우려가 커지고 있다"고 썼다.
둘째, 시장에는 멜리우스리서치에서 시작된 AI가 소프트웨어를 "먹어치울 것"이라는 서사가 있다. 앞으로 AI 자동화로 어도비 같은 소프트웨어 기업이 기업 고객에게 청구할 수 있는 라이선스, 즉 "좌석" 수가 줄어들면서 시장 규모와 이익률이 축소된다는 논리다. 어도비에 대해 멜리우스1는 최근 추정치를 낮춰 FY2026 매출 성장률을 7%, FY2027은 4%에 그칠 것으로 전망했다. 앞으로 네 개에서 여덟 개 분기에 걸쳐 이익 전망이 하향될 것으로 보며 목표주가를 310달러로 제시했다.
주가는 회복할 수 있을까
이런 배경에서 주가가 의미 있게 반등하려면 몇 가지가 선행돼야 할 것으로 보인다. 우선 어도비가 AI 서비스를 수익화할 수 있음을 보여줘야 한다.
이와 관련해 고무적인 신호는 있다. 예를 들어 최근 3분기 컨퍼런스콜2에서 회사는 파이어플라이 도입이 활발하다고 밝혔다. 파이어플라이 앱 월간활성이용자는 전분기 대비 30% 늘었고, AI가 영향을 준 연간반복매출(ARR)은 직전 회계연도 말 35억 달러에서 50억 달러를 넘어섰다.
파이어플라이의 확산을 도울 수 있는 요인 하나는 상업적 안전성이다. 일라이 그린필드 어도비 디지털미디어 부문 최고기술책임자(CTO)는 로이터와의 인터뷰에서 "상업적 안전성이 정말 중요해서 실제 제작에 쓸 때는 파이어플라이만 쓰겠다는 고객이 아주 많다"고 말했다.
또 다른 요인은 주요 외부 모델의 통합이다. 현재 파이어플라이는 구글의 이마젠과 비오, 제미나이 플래시 2.5, 오픈AI의 GPT-이미지를 비롯해 플럭스, 런웨이, 아이디오그램, 피카, 레이2를 지원한다.
투자자들은 AI 자동화가 어도비의 구독 사업 모델을 훼손하지 않는다는 점도 확인하려 할 것이다. 최근 컨퍼런스콜에서 경영진은 기업 고객에서 좌석 확대가 여전히 나타나고 있으며, 자동화로 좌석이 줄더라도 성과를 낼 수 있다고 밝혔다는 점은 짚어둘 만하다.
마지막으로 투자자들은 매출 성장 회복과 꾸준한 실적 상회·전망 상향을 보고 싶어 한다. 이와 관련해 9월에 회사가 이번 분기 가이던스를 올리며 디지털미디어 사업의 연환산 매출이 이번 회계연도에 11.3% 늘어날 것으로 전망한 점은 긍정적이다. 종전 전망은 11% 성장이었다.
낮은 밸류에이션
파이어플라이의 성과와 성장 가속을 보여줄 수 있다면 밸류에이션이 다시 평가받을 여지는 충분하다. 현재 주가는 이번 회계연도 이익 전망 기준 17.0배로, 시장 평균을 밑도는 수준이다.
다음 회계연도 이익 전망을 적용하면 주가수익비율(P/E)은 15.1까지 내려간다. 장기 실적이 탄탄하고 이익률이 높은 소프트웨어 기업으로서는 대단히 낮은 수준이다. 다음 회계연도 주당순이익 성장률이 12.3%로 전망되는 점을 감안하면 주가수익성장비율(PEG)은 1.2에 불과하다3.
월가 애널리스트들이 최근 어도비의 EPS 전망과 목표주가를 낮추고 있지만 평균 목표주가는 현재 주가를 크게 웃돈다는 점은 짚어둘 만하다. 현재 464달러로 약 30%의 상승 여지를 시사한다.
낮은 밸류에이션과 월가 평균 목표주가를 감안하면 지켜볼 만한 기술주다. 특히 어도비 MAX가 열려 최신 생성형 AI 기술이 공개되는 10월 말 무렵이 그렇다.
Footnotes:
1 Yahoo Finance, Melius Research warns that things 'can get worse for SaaS players like Adobe', 2025년 8월 11일 기준
2 ADBE Q3FY25 Earnings Script and Slides, 2025년 9월 11일 기준
3 LSEG, 2025년 10월 1일
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



