
엔스케일은 올해 미국 증시 상장을 앞두고 가장 많이 거론되는 이름 가운데 하나다. 이야기는 흥미롭다. AI 호황에 올라탄 젊은 영국 기업이 유력 투자자들의 지원을 받아 수십억 달러를 조달하려 한다. 다만 투자 여부를 정하기 전에 엔스케일이 실제로 어떤 회사인지, 그리고 이 열기 뒤에 어떤 위험이 있는지 함께 이해할 필요가 있다.
엔스케일: AI 호황을 떠받치는 인프라를 짓다
런던에 본사를 둔 AI 인프라 기업 엔스케일이 이르면 2026년 9월 미국 상장을 준비하고 있다. 잠재 투자자들에게 총 계약 매출 약 510억 달러를 확보했다고 밝힌 뒤다1. 골드만삭스와 JP모건이 상장 자문을 맡은 것으로 전해지며, 회사는 최대 30억 달러 조달을 목표로 하고 있다1.
2024년 조시 페인이 설립하고 멜버른의 가상자산 채굴 기업 아콘에너지에서 분사한 엔스케일은 데이터센터 용량 10GW와 가동·계약을 합쳐 28만 9,000개에 가까운 GPU를 향해 확장하고 있다. 여기에는 엔비디아 베라 루빈 칩 약 19만 4,000개가 포함된다2. 쉽게 말해 엔스케일은 오픈AI 같은 AI 기업을 구동하는 물리적 데이터센터와 반도체를 짓고 운영한다. 이를 "네오클라우드"라 부르기도 하는데, 아마존 웹서비스나 마이크로소프트 애저 같은 대형 사업자에 대한 AI 특화 신흥 대안이다.
가장 최근인 2026년 3월 20억 달러 규모의 시리즈 C에서 엔스케일의 기업가치는 146억 달러로 평가됐고, 상장에 대비한 이사회도 꾸려졌다. 셰릴 샌드버그 전 메타 COO와 수전 데커 전 야후 사장, 닉 클레그 전 영국 부총리가 이사로 합류했다3. 만만치 않은 진용이며, 이 회사에 대한 기관의 실질적인 신뢰를 보여준다.
성장 기회는 설득력이 있지만, 문제는 그 밸류에이션이 투자자가 감수하는 위험을 충분히 보상하느냐다. 따져볼 지점은 다음과 같다.
위험 1: 헤드라인 숫자가 실제 사업보다 크다
510억 달러라는 "계약 매출"은 엔스케일이 내세우는 가장 큰 숫자 가운데 하나다. 다만 오해를 부를 수 있다. 엔스케일이 이미 510억 달러를 벌었다는 뜻이 아니기 때문이다.
이 수치는 고객과 맺은 다년 계약의 가치를 합한 것이다. 그 돈은 엔스케일이 시간을 두고 서비스를 제공하면서 비로소 매출로 인식된다2.
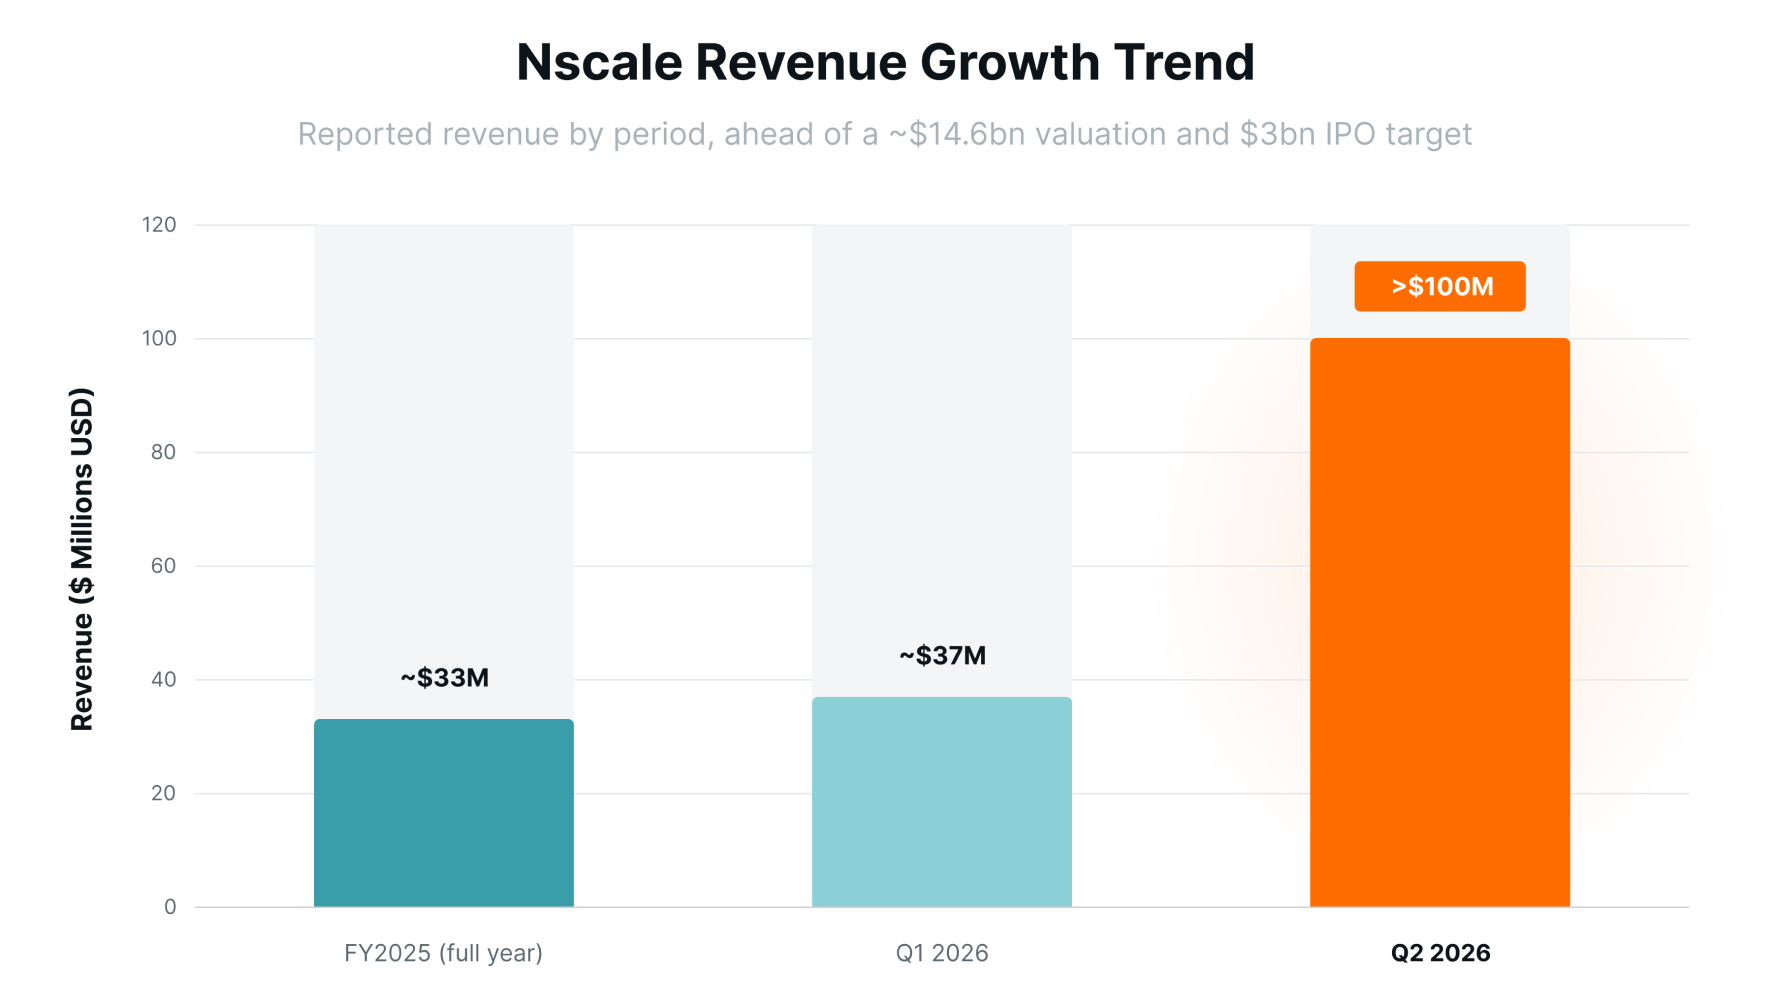
실제로 보고된 수치는 훨씬 작다. 2025년 약 3,300만 달러, 2026년 1분기 약 3,700만 달러, 2분기에 1억 달러를 조금 넘었다2. 현재 연환산 매출로는 약 4억~5억 달러 수준이다.
작은 기반에서 출발한 것치고는 매우 강한 성장이지만, 510억 달러라는 헤드라인의 일부에 불과하고 146억 달러 기업가치에 견주면 작은 숫자다.
출처: Dealroom News, 2026년 8월 26일 기준
위험 2: 부채로 굴러가는 사업
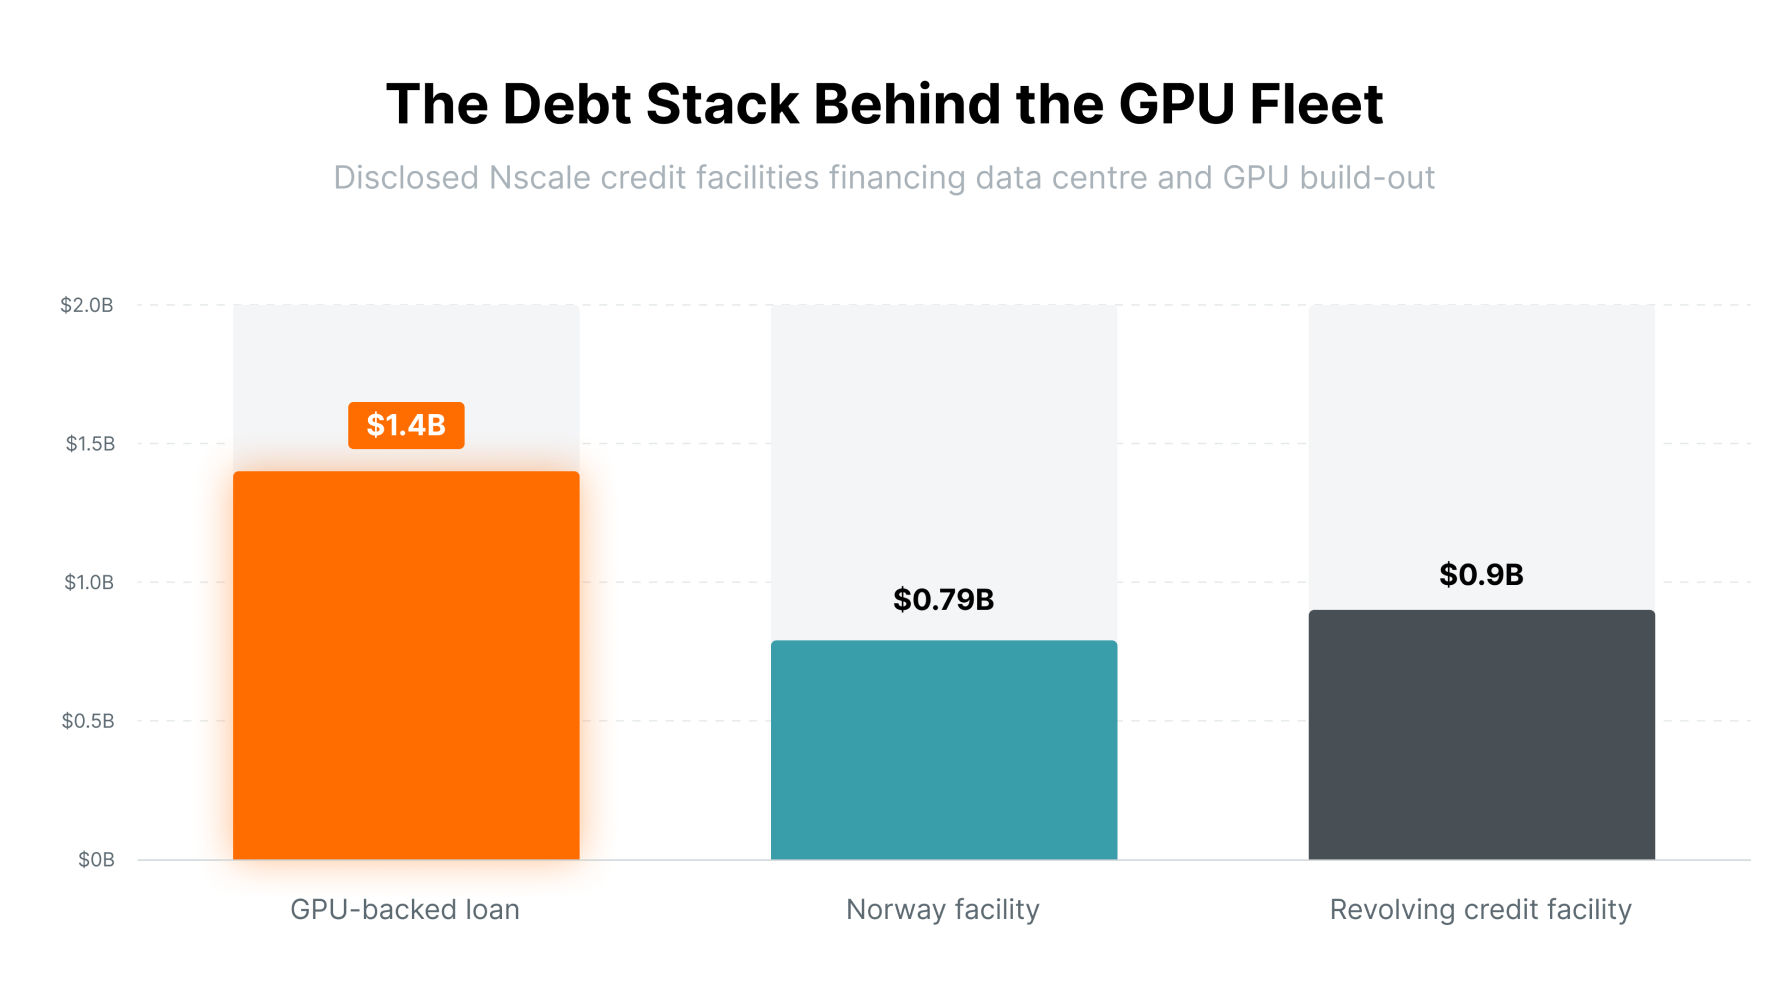
엔스케일은 사업에서 나온 현금이 아니라 주로 빌린 돈으로 데이터센터를 짓고 GPU를 사들이고 있다. 회사는 GPU를 담보로 한 14억 달러 대출과 노르웨이의 7억 9,000만 달러 한도, 2026년 7월에 맺은 9억 달러 신용한도를 확보했다4. 연매출이 수억 달러에 그치는 사업에 약 30억 달러의 조달이 얹혀 있는 셈이다.
우려스러운 대목은 GPU 가치가 예상보다 빨리 떨어질 경우다. 이 조달의 상당 부분은 칩이 5~6년간 가치와 쓸모를 유지한다는 전제에 기대고 있다. 그러나 AI 하드웨어는 빠르게 진화하고 더 새롭고 강력한 칩이 꾸준히 나온다. 구형 GPU의 가치가 예상보다 빨리 떨어지면 부채를 뒷받침하는 자산이 대주가 애초 가정한 것보다 못한 값이 될 수 있다.
이는 GPU를 담보로 하는 AI 사업 전반에 대한 우려를 키운다. 빠르게 감가하는 자산에 기대어 부채를 떠받치고 있다면 더욱 그렇다.
출처: Nscale, 2026년 8월 26일 기준
위험 3: 대형 발표가 현실과 맞지 않는 경우가 있다
엔스케일은 2025년 9월 에식스주 러프턴에 부지를 확보해 2027년 초까지 엔비디아 칩 2만 3,000개 이상을 배치하겠다고 발표했다. 그러나 2026년 3월 가디언 기자가 현장을 찾았을 때 공사는 아직 시작되지 않은 상태였다5. 이후 일정이 미뤄졌고 전력망 연계 지연이 그 이유 가운데 하나로 언급됐다6.
이것이 엔스케일만의 문제는 아니다. 대형 데이터센터를 짓는 일은 어렵고, 영국 전력망에 연결하는 데는 지역에 따라 7~13년이 걸릴 수 있어 업계 전체가 겪는 문제다6. 다만 보도자료와 야심 찬 발표가 현장에서 실제로 벌어지는 일과 늘 일치하지는 않는다는 점을 상기시키며, 상장이 다가올수록 그 간극을 눈여겨볼 필요가 있다.
위험 4: 주요 고객이 이미 프로젝트를 보류했다
2025년 9월 엔스케일과 오픈AI, 엔비디아는 도널드 트럼프의 국빈 방문 기간에 영국의 대형 AI 인프라 사업인 스타게이트 UK를 발표했다. 일곱 달 뒤 오픈AI는 영국의 높은 에너지 비용과 규제 불확실성을 이유로 이 사업을 보류했다7.
엔스케일이 고객의 대규모 장기 계약에 의존한다는 점에서 중요한 사안이다. 주목받던 프로젝트가 엔스케일이 통제할 수 없는 비용과 규제 때문에 멈출 수 있다면, 계약된 수요가 곧 보장된 수요는 아니라는 뜻이 된다.
위험 5: 더 큰 경쟁자가 사업을 잠식할 수 있다
엔스케일은 진공 속에서 경쟁하지 않는다. 마이크로소프트와 구글, 아마존은 AI 인프라와 데이터센터에 수천억 달러를 쓰고 있다. 이들이 직접 구축하는 연산 용량이 많아질수록 엔스케일 같은 전문 사업자에게 필요한 몫은 줄어들 수 있다.
강세 논거는 AI 연산 수요가 워낙 빠르게 늘어 최대 클라우드 기업들조차 엔스케일 같은 회사의 추가 용량이 필요하리라는 것이다. 약세 논거는 빅테크가 예상보다 빠르게 용량을 늘리면서, 엔스케일에는 투자자가 기대하는 수익을 내기에 충분히 쓰이지 않는 값비싼 GPU와 데이터센터가 남으리라는 것이다.
개인 투자자를 위한 정리
이 위험들이 엔스케일이 나쁜 사업이라는 뜻은 아니다. 매출은 빠르게 늘고 있고 엔비디아는 중요한 전략적 파트너이며 AI 연산 수요도 여전히 강하다.
문제는 그 성장에 투자자가 치르도록 요구받는 가격이다. 146억 달러의 기업가치는 큰 실행 차질을 감당할 여유를 거의 남기지 않는다. 엔스케일은 용량을 일정대로 짓고 GPU를 놀리지 않으며 계약을 실제 매출로 바꾸고 견조한 고객 수요를 유지해야 한다.
상장에 참여하기 전에 세 가지를 물어볼 만하다. 510억 달러의 잔고 가운데 현실적으로 얼마가 현금이 될 것인가. 칩 가치가 대주의 가정보다 빨리 떨어질 경우 회사는 얼마나 노출돼 있는가. 그리고 그 성장이 마음을 바꿀 수 있고 실제로 바꾸기도 하는 소수의 고객에 얼마나 의존하고 있는가.
어떤 상장이든 그렇듯, 투자설명서가 제출되면 읽어 보고, 현재 가격이 이미 얼마나 많은 것이 잘 풀린다고 전제하고 있는지를 감안해 투자 규모를 신중하게 정하는 것이 합리적이다.
Footnotes:
1 Dealroom News, Nscale eyes $3B US IPO in AI data center listing rush, 2026년 8월 21일 기준
2 Dealroom News, "Nscale eyes September US IPO on $51B AI contract backlog," 2026년 8월 기준
3 Wikipedia, Nscale, 2026년 8월 기준
4 Fortune, Nscale has raised billions to power Europe's AI ambitions. Now the startup must prove the hype can survive reality, 2026년 6월 3일 기준
5 The Next Web, OpenAI apparently never visited the site of its flagship UK AI project, 2026년 7월 4일 기준
6 Data Centre Review, "Nscale's £2bn Essex data centre hit by grid delays," 2026년 7월 14일 기준
7 Sifted, "OpenAI pauses Stargate UK in blow to Nscale and government," 2026년 4월 기준
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



