
Nvidia's Q4 Financial Results and Outlook Exceed Expectations엔비디아 4분기 실적과 전망, 또다시 예상 상회 엔비디아의 실적은 이번에도 국제 시장을 움직이는 수준의 수치를 내놓았다. 인공지능 혁명의 최전선에서 입지를 더 굳히기 위해 이 AI 반도체 대기업은 매출과 이익 모두 월가 예상을 웃도는 4분기 실적을 발표했다. 다음 분기 가이던스도 예상을 넘어섰다.
엔비디아의 4분기 매출은 681억 달러로 전분기 대비 20%, 전년 대비 73% 늘었다. 주당순이익은 1.62달러로 애널리스트 전망치 1.53달러를 여유 있게 웃돌았다. 1년 전 매출 393억 달러, EPS 0.89달러와 비교하면 성장 궤도가 놀랍다1.
견조한 실적에도 주가는 발표 후 10% 넘게 하락했다. 지난 두 분기 실적 때와 마찬가지 흐름이다.
기준을 높인 1분기 전망
진짜 헤드라인은 4분기 상회가 아니었다. 향후 가이던스였다.
엔비디아는 1분기 매출을 780억 달러(±2%)로 전망해 월가 예상치 약 720억~730억 달러1를 크게 웃돌았다. 중요한 것은 이 전망에 중국 데이터센터 컴퓨팅 매출이 전혀 포함되지 않았다는 점이다. 지정학적 불확실성을 공시된 전제 안에 가둬 두면서 잠재적 상승 여지는 반영하지 않은 셈이다.
큰 수치에 익숙해진 시장에서 엔비디아는 기준을 넘어서는 데 그치지 않고 기준 자체를 다시 높였다.
AI 급증을 이끈 데이터센터 매출
예상대로 엔비디아의 데이터센터 사업이 성장 엔진이었다. 이 부문 매출은 623억 달러로 애널리스트 전망을 웃돌았고 전년 대비 75% 늘었다1.
아마존과 마이크로소프트, 알파벳, 메타를 포함한 하이퍼스케일러가 데이터센터 매출의 절반을 조금 넘게 차지했다. 다만 엔비디아는 기업 고객과 기타 고객으로 성장이 점점 다변화되고 있다고 밝혔다. AI 구축이 소수의 대형 기술기업을 넘어 넓어지고 있음을 시사한다.
더 세분하면 컴퓨팅 매출이 전년 대비 58% 늘었고, 네트워킹 매출은 263% 급증해 110억 달러에 육박했다. 엔비디아는 이제 칩만 파는 것이 아니라 완결된 AI 시스템과 네트워킹 인프라, 긴밀하게 통합된 플랫폼을 출하하고 있다.
그 규모는 통상적인 반도체 사이클이라기보다 산업 물류에 가까워지고 있다.
가격 결정력을 보여준 마진
매출총이익률은 투자자들에게 중요한 지점이다. 엔비디아의 분기 GAAP 매출총이익률은 75%로, 블랙웰 아키텍처로의 대규모 하드웨어 전환에도 강한 가격 결정력을 유지하고 있음을 보여줬다1.
연간 마진은 생산을 확대하고 전환 비용을 흡수하면서 2025 회계연도 대비 낮아졌지만, 분기 마진이 안정적으로 유지된 점은 물량이 급증하는 와중에도 수익성이 훼손되지 않았다는 점을 투자자들에게 확인시켰다.
또 하나 중요한 움직임으로, 엔비디아는 2027 회계연도부터 주식보상비용을 비GAAP 실적에 포함하겠다고 발표했다. 자체 보고 기준을 엄격하게 하면서 매출 가이던스를 높인 것은 경영진이 성장의 지속성에 자신감을 갖고 있음을 보여준다.
AI 설비투자와 2026년 구축
AI 지출을 둘러싼 논쟁은 아직 끝나지 않았다. 일부 투자자는 현재의 설비투자 속도가 지속될 수 있는지 의문을 제기한다. 다른 쪽에서는 AI 인프라 사이클이 아직 초기라고 본다.
주요 하이퍼스케일러들은 2026년 한 해에만 AI 인프라에 수천억 달러를 투자할 것으로 예상되며, 그 상당 부분이 첨단 GPU부터 네트워킹과 풀스택 시스템까지 엔비디아 생태계로 직접 흘러든다.
시장의 핵심 질문은 이것이다. AI 구축은 아직 초기인가, 아니면 사이클의 중간 지점에 가까운가. 아직 초기라면 엔비디아의 성장 활주로는 몇 년 더 이어질 수 있다. 사이클이 더 성숙했다면 확장세는 점차 완만해질 수 있다.
적어도 이번 실적은 모멘텀이 식기보다 빨라지고 있음을 시사한다.
게이밍과 CPU
핵심인 데이터센터 부문 외에 엔비디아의 게이밍 매출은 37억 달러로 전망을 소폭 밑돌았다1. 다만 회사가 곧 자체 노트북용 CPU를 내놓아 인텔과 AMD, 퀄컴과 더 직접적으로 경쟁할 수 있다는 관측이 나온다2.
PC용 칩이 데이터센터만큼의 수익성을 내지는 못하겠지만, 이런 움직임은 AI 슈퍼컴퓨팅 클러스터부터 소비자용 게이밍 노트북까지 엔비디아 생태계의 지배력을 한층 굳힐 수 있다.
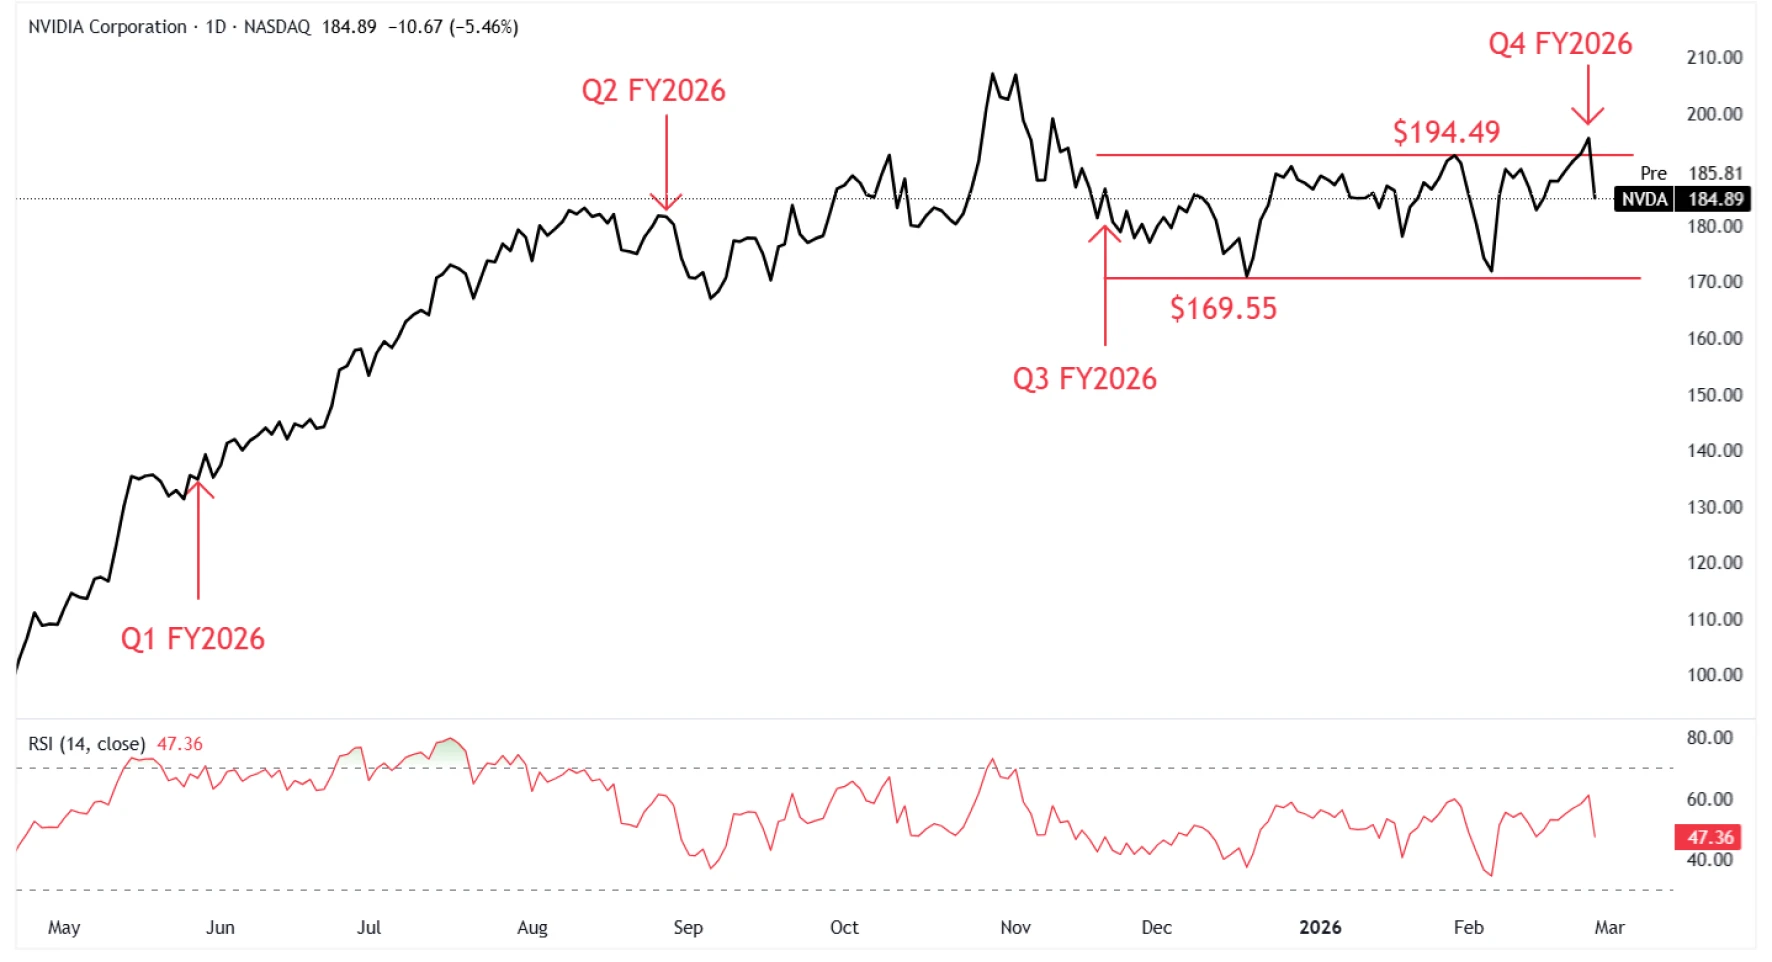
출처: TradingView, 엔비디아 일봉 차트, 2026년 2월 26일 기준
엔비디아 주가 흐름과 시장 심리
대형 실적에도 엔비디아 주가의 연초 대비 상승 폭은 지난 2년간의 폭발적인 흐름에 비하면 크지 않다. 목요일 주가는 10% 넘게 급락했지만 여전히 3개월 박스권인 169.55달러와 194.49달러 사이에 머물러 있다. 이 구간을 벗어나는 방향이 단기 흐름을 가를 것이다. 초기 시장 반응은 부정적이었지만, 당사는 장기적으로 245.00달러 수준까지 도달할 수 있다고 본다.
엔비디아 실적은 사실상 거시 이벤트가 됐고, 시장을 움직이는 영향력에서 고용지표나 물가지표에 견줄 만하다. 시가총액이 4조 달러를 넘는 만큼 작은 등락도 지수와 글로벌 주식 자금 흐름에 큰 영향을 준다.
엔비디아 실적이 말해주는 AI 호황
이번 실적 시즌의 중심 질문은 AI 지출이 실질적인 경제적 성과를 내고 있는지였다.
엔비디아의 실적은 AI 인프라 수요가 여전히 견조하다는 점을 시사한다. 재고 수준과 공급 약정을 보면 회사는 향후 몇 분기를 넘어서는 지속적인 수요에 대비하고 있다.
젠슨 황 CEO는 지금을 "에이전틱 AI의 변곡점"이라고 표현하며, 엔비디아를 AI 성장의 수혜자를 넘어 그것을 떠받치는 인프라 기반으로 자리매김했다.
엔비디아는 매출에서 예상을 웃돌았다. 이익에서도 웃돌았다. 가이던스를 높였고 마진도 유지했다. 그리고 향후 전망에서 중국을 제외해 추가 상승 여지를 남겼다. 투자자에게 남은 질문은 강한 분기마다 따라붙는 바로 그 질문이다. 엔비디아가 다시, 그것도 더 빠르게 해낼 수 있을까.
핵심 요약
엔비디아는 4분기 매출이 전년 대비 73% 늘어난 681억 달러를 기록하며 예상을 웃돌았다.
회사는 1분기 매출을 780억 달러로 제시해 월가 전망을 크게 넘어섰다.
견조한 데이터센터 성장과 75% 마진은 AI 수요가 여전히 강하다는 점을 확인시킨다.
Footnotes:
1 NVIDIA Newsroom, NVIDIA Announces Financial Results for Fourth Quarter and Fiscal 2026, 2026년 2월 25일 기준
2 CNET, Nvidia Set to Launch Laptop Chip in the First Half of This Year, 2026년 2월 23일 기준
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



