
2026년 9월 3일, 스마트링 제조업체 Oura가 SEC에 S-1 양식을 제출하며 나스닥 상장 계획을 발표했습니다1. 아직 공식 IPO 날짜는 정해지지 않았지만, 상장이 매우 임박했을 수 있습니다.
이 글에서는 Oura의 핵심 비즈니스 모델, 성장 동력, 매출, 밸류에이션, 리스크 요인을 아우르는 간결한 개요를 제공합니다. IPO 거래 전 알아야 할 사항은 다음과 같습니다.
Oura는 어떤 기업인가?
Oura는 스마트링을 제공하는 헬스케어 기술(웨어러블) 기업입니다. Oura의 반지는 수면의 질, 심박수, 일일 활동량, 스트레스 수준 등 다양한 개인 건강 및 웰니스 지표를 추적할 수 있게 해줍니다.
2013년 핀란드에서 설립된 이 회사는 현재 샌프란시스코에 본사를 두고 있습니다. Oura의 미션은 사람들이 더 건강하고 오래 살 수 있도록 돕는 것입니다.
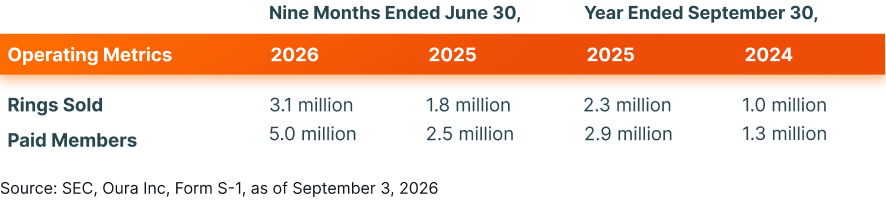
Oura의 시장 기회
S-1 신고서에서 Oura는 광범위한 타겟 시장을 보유하고 있다고 밝혔으며, 현재 시장 침투율은 낮은 수준이라고 언급했습니다.
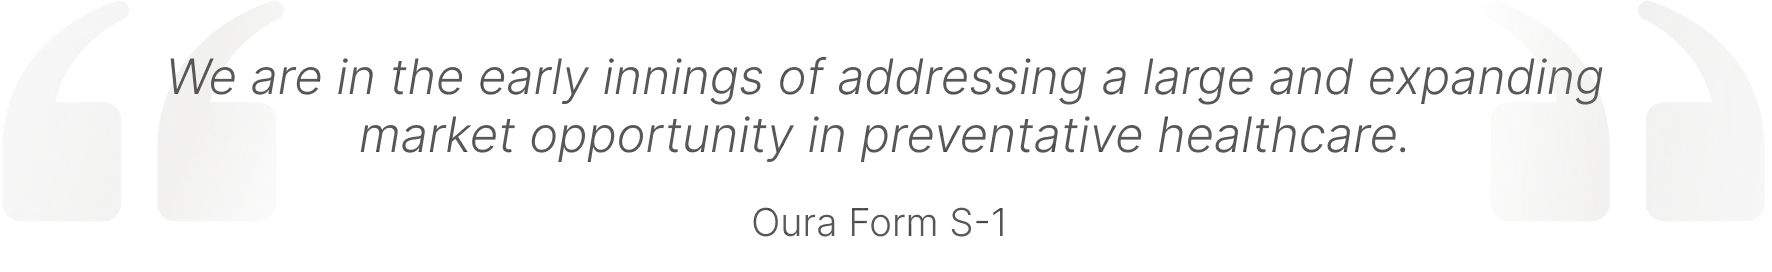
잠재 시장 규모와 관련해, 회사는 현재 참여하고 있거나 향후 참여할 수 있는 카테고리—피트니스 트래커, 건강 및 웰니스 코칭, 디지털 케어 관리 애플리케이션, 디지털 치료제, 그리고 일부 커넥티드 바이오센서 카테고리를 포함—가 2026년 기준 900억 달러가 넘는 글로벌 시장 기회를 대표한다고 밝혔습니다1. 회사는 이 수치를 자사의 서비스 가능 시장(SAM)으로 보고 있습니다.
시장 침투율과 관련해서는, 국제데이터코퍼레이션(IDC)에 따르면 2026년 6월 30일로 종료된 12개월 동안 전 세계 웨어러블 기기 출하량이 약 2억 1,200만 대에 달했습니다. 이 중 Oura는 같은 기간 동안 스마트링 360만 개를 판매해 약 2%의 침투율을 기록했습니다1.
주목할 점은 Oura가 현재 시장 점유율을 확대하고 있다고 자평한다는 것입니다. 회사에 따르면 신규 회원의 약 30%가 기존에 사용하던 웨어러블 기기를 Oura 반지로 교체했다고 밝혔습니다1.
Oura의 재무 현황
재무 현황을 자세히 살펴보면, Oura의 2026 회계연도 첫 9개월간 매출은 12억 1,000만 달러를 기록했습니다1. 이는 전년 대비 74% 성장한 수치입니다.
이 매출을 세분화하면, 하드웨어가 약 80%를 차지했으며 나머지 20%는 정기 멤버십 구독료였습니다.
해당 9개월 기간의 순이익은 6,080만 달러로, 전년 동기의 160만 달러와 비교됩니다1.
다만 회사는 S-1 신고서에서 "영업손실 이력"이 있다고 밝혔으며, 향후 어떤 기간에도 수익성을 유지할 수 있다는 보장은 없다고 덧붙였습니다.
밸류에이션과 관련해서는, 보도에 따르면 Oura가 최대 160억 달러의 밸류에이션을 추구할 수 있다고 합니다2. 2025년 매출이 9억 800만 달러였던 점을 감안하면, 이는 후행 주가매출비율(P/S)이 약 18배에 달한다는 의미입니다1.
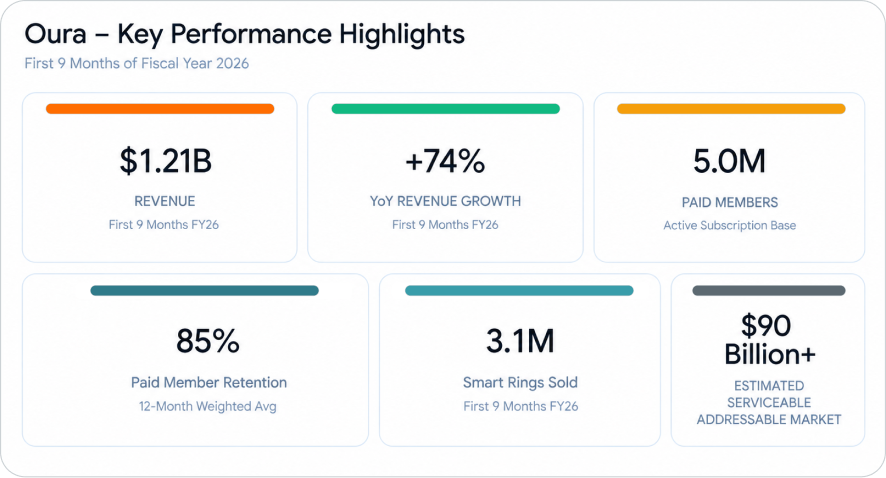
출처: SEC, Oura Inc, Form S-1, as of September 3, 2026
Oura의 강세론
Oura 주식에 대한 강세론의 주요 근거는 다음과 같습니다:
- Oura는 성장 산업에서 신뢰받는 브랜드입니다: GlobalData에 따르면 웨어러블 기술 산업은 2024년 1,174억 달러에서 2030년까지 2,322억 달러 규모로 성장할 수 있습니다3.
- 매출 성장세가 강합니다: 2026 회계연도 첫 9개월간 Oura의 매출은 전년 대비 74% 증가한 12억 1,000만 달러를 기록했습니다1.
- 시장 점유율 확대 잠재력: Oura는 지속적인 제품 혁신, 브랜드 인지도 제고, 유통망 확장을 통해 시장 점유율을 높일 수 있다고 믿고 있습니다.
- 해외 확장 기회: 현재 Oura의 하드웨어 매출 대부분은 미국에서 발생하고 있습니다. 향후 회사는 체계적이고 현지화된 시장 진출 전략을 통해 침투율이 낮은 시장으로 확장할 계획입니다.
- 하드웨어와 소프트웨어 구독을 결합한 모델: Oura는 강력한 초기 유닛 이코노믹스와 경상적이고 고마진인 구독 매출을 결합한 통합형 하드웨어-멤버십 비즈니스 모델을 운영하고 있습니다. 2026년 6월 30일 기준, 회사는 500만 명의 유료 회원을 보유했으며, 가중평균 12개월 유료 회원 유지율은 약 85%였습니다1.
- AI 모델과 인사이트를 뒷받침하는 대규모 데이터셋: 지난 10년간 Oura는 소비자 건강 분야에서 방대한 생체 데이터셋을 축적했으며, 50개 이상의 건강 및 웰니스 지표를 추적해 약 420억 시간에 달하는 생리학적 데이터를 확보했습니다1. 이 데이터셋은 Oura의 AI 및 머신러닝 모델을 구동하며, 복잡한 생리학적 패턴을 해석하고, 회원의 이력 데이터가 쌓일수록 정확도, 개인화, 예측 능력이 향상됩니다. 이는 쉽게 복제할 수 없는 복리적 데이터 우위를 만들어냅니다.
리스크 요인
S-1 신고서에서 Oura는 투자자가 고려해야 할 여러 리스크를 나열했습니다. 여기에는 다음이 포함됩니다:
- 경쟁사와의 경쟁: Oura는 경쟁이 매우 치열한 시장에서 사업을 운영하고 있으며, 더 많은 자원과 브랜드 인지도, 유통 역량을 갖춘 대형 기업들과 경쟁하고 있다고 밝혔습니다. 주요 경쟁사로는 Apple, Samsung, Garmin, Whoop 등이 있습니다.
- 소비자 지출 수준의 변화: 소비 둔화는 제품 수요 감소로 이어질 수 있습니다.
- 영업비용 증가: Oura는 영업 및 마케팅 활동 확대, 신규 하드웨어 기능에 대한 지속적인 연구개발 투자, 운영 인프라 구축, 신규 지역 진출 등으로 인해 향후 영업비용이 증가할 것으로 예상합니다. 또한 상장 기업이 되면서 추가적인 법률 및 회계 비용이 발생할 것으로 예상하고 있습니다.
- 고객 집중도: 6월 말까지의 9개월 동안, 상위 2개 소매 고객이 각각 총매출의 12%와 10%를 차지했습니다1.
- 결함 및 보증 청구 가능성: 회사는 배터리 성능, 피부 자극, 부정확한 건강 데이터, 하드웨어 결함 등 제품 안전 문제가 보증 청구, 제품 교체 또는 리콜, 평판 손상, 규제 절차 또는 소송으로 이어질 수 있으며, 이는 사업, 재무 상태 및 실적에 부정적인 영향을 미칠 수 있다고 밝혔습니다.
- 무역 갈등 및 관세: 이는 공급망 비용을 증가시킬 수 있습니다.
롱 포지션 대 숏 포지션
요약하면, Oura의 IPO는 전형적인 고성장 하드웨어 플러스 SaaS 기회를 대표합니다. 회사가 성장함에 따라 장기적으로 상승 잠재력이 있는 반면, 빅테크와의 경쟁 심화, 구독 이탈 가능성, 하드웨어 상품화와 관련된 상당한 하방 리스크도 존재합니다.
결국 Oura IPO 거래를 고려하는 투자자는 회사의 매출 성장 궤적과 리스크 요인을 신중하게 저울질해야 합니다. 이는 쉬운 일이 아니며, 롱 포지션과 숏 포지션 모두에 설득력 있는 근거가 존재합니다.
각주:
1SEC, Oura Inc, Form S-1, as of September 3, 2026
2Quartz, Oura is seeking up to $3 billion in an IPO that could value it at $16 billion, as of August 25, 2026
3GlobalData, Wearable tech to become $232 billion industry by 2030, forecasts GlobalData, as of February 9, 2026



