
6월 12일 스페이스X 상장은 역사적이면서 성공적이었다. 역사상 최대 규모였을 뿐 아니라 투자자 수요도 높아 나스닥 데뷔와 함께 주가가 올랐다.
다만 상장이 성공적이었다고 해서 모두가 스페이스X에 낙관적인 것은 아니다. 이 우주 강자를 둘러싼 약세 논거를 짚어본다.
중력을 거스르는 SpaceX의 밸류에이션
스페이스X가 인상적인 기업이라는 데는 의문의 여지가 없다. 상업 로켓 발사에서 사실상 독점에 가까운 지위를 갖고 있고, 1만 기가 넘는1 스타링크 광대역·모바일 위성을 운용하며, 앤스로픽·구글 등과 계약을 맺은 빠르게 크는 AI 사업을 갖고 있다. 기술 기업을 키워낸 이력이 대단한 CEO도 있다. 공개시장에 이와 견줄 만한 회사는 사실상 없다.
다만 이 전례 없는 위치에는 마찬가지로 전례 없는 프리미엄이 따른다. 약세론자들이 문제 삼는 지점이 여기다. 현재 기업가치가 약 2.5조 달러2인 이 회사는 완벽한 실행을 전제로 가격이 매겨져 있다. 2025년 매출이 187억 달러1에 그쳤던 점을 감안하면 후행 주가매출비율이 130배를 넘으며, 이런 배수를 유지하기는 쉽지 않을 수 있다.
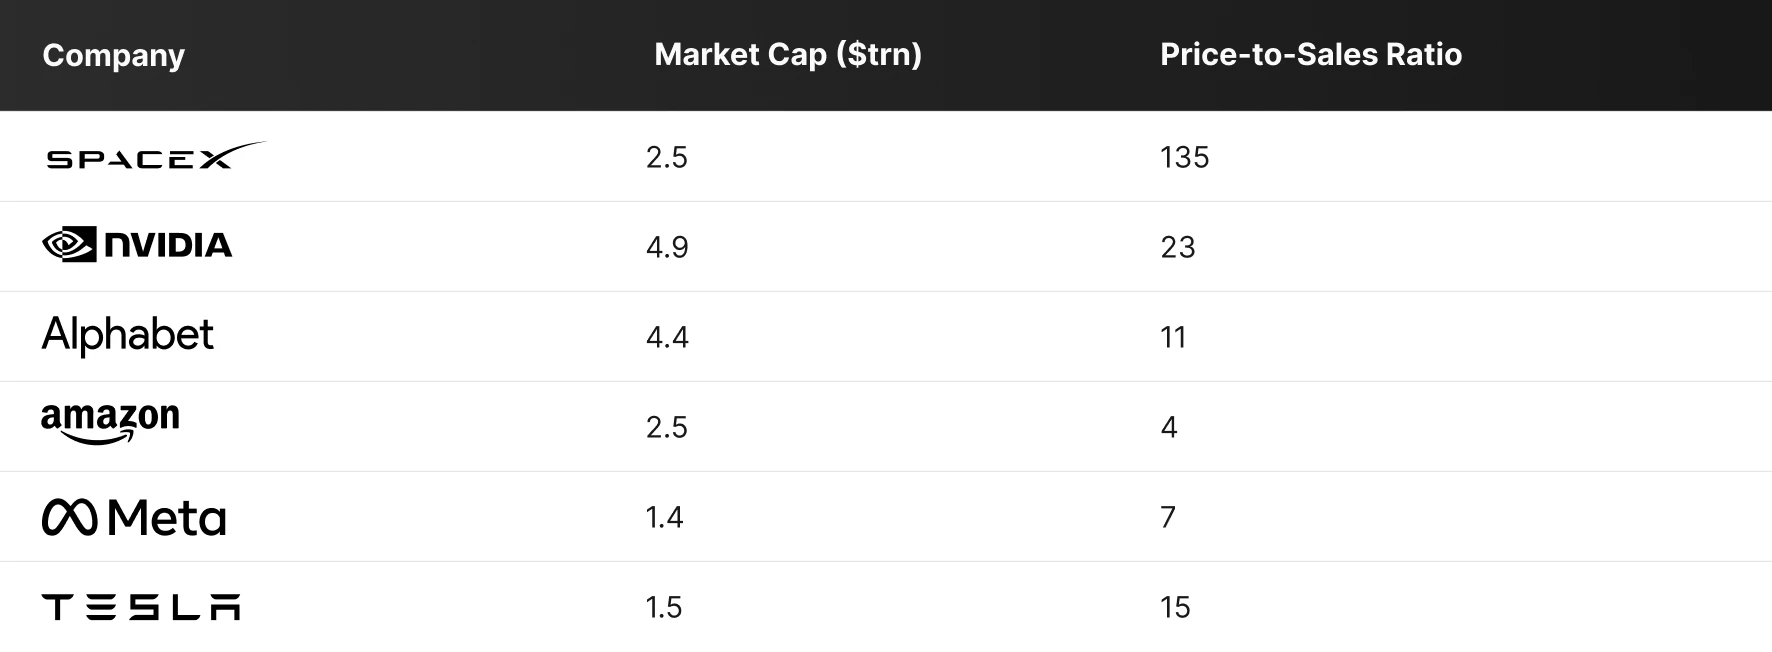
출처: LSEG, 2026년 6월 17일 기준
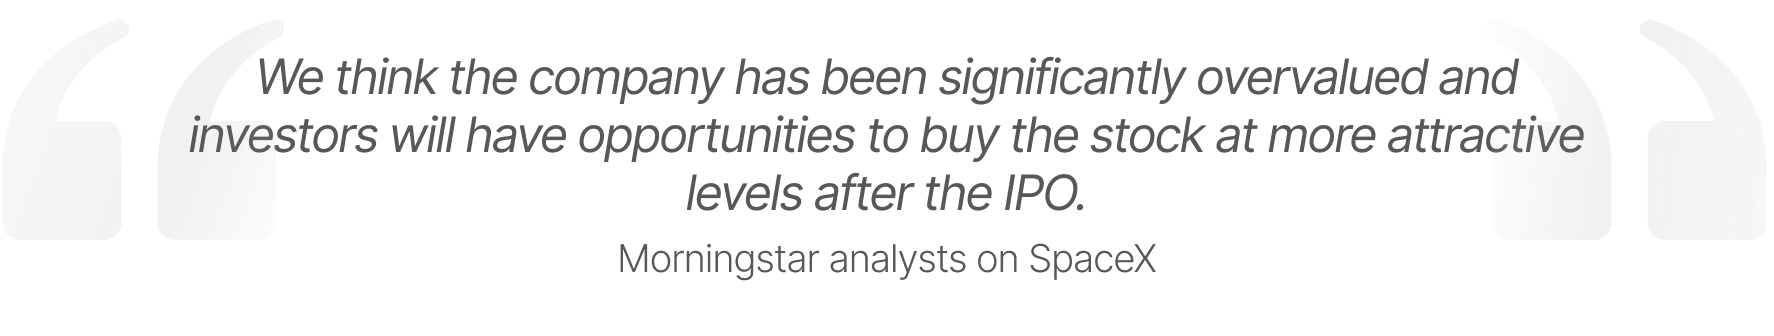
여러 리서치 회사가 현 수준에서 이 회사를 고평가로 본다고 밝혔다는 점은 짚어둘 만하다. 모닝스타는 스페이스X의 현재 가치를 약 7,800억 달러3, 주당 약 63달러로 본다. 핵심 우주·연결성 사업에 약 6,100억 달러, AI 사업에 1,700억 달러를 부여했는데, AI 부문은 폭이 넓은 세 가지 시나리오의 확률 가중 평균이다. 리서치 노트에서 모닝스타는 스페이스X가 전략 실행과 기술 변화, 시장 동학, 규제, AI 구축과 관련해 상당한 위험에 직면해 있다고 밝혔다.
현 수준에서 스페이스X에 약세를 보는 또 다른 곳은 CFRA4다. 현재 목표주가 115달러와 매도(Sell) 의견을 제시하고 있다. 키스 스나이더 애널리스트는 "거의 우스꽝스러운 수준의 AI 성장"을 반영해야만 현재 2조 달러가 넘는 시가총액을 설명할 수 있다고 말한다. 투자설명서에 인용된 AI 전체 시장 규모(TAM) 26.5조 달러가 "터무니없이 낙관적"이라는 것이 그의 견해다.
주가는 오랫동안 높은 밸류에이션에 거래될 수 있다. 다만 밸류에이션 재조정으로 이어질 수 있는 몇 가지 이벤트가 앞에 놓여 있다는 점은 짚어둘 만하다.
2분기 실적: 스타링크 성장률이 실망스럽거나 비용이 예상을 크게 웃돌면 투자자들의 낙관이 줄어들 수 있다.
보호예수 해제: 첫 실적 발표 직후 상장 전 투자자들이 대규모 물량(보유분의 7%5)을 매도할 수 있게 돼 주가에 부담이 될 수 있다5.
앤스로픽·오픈AI 상장: 투자자들이 이들 상장에 참여하기 위해 스페이스X 주식을 팔 수 있다.
마이너스 잉여현금흐름
높은 밸류에이션 외에 약세 논거의 또 한 축은 자본 집약도와 잉여현금흐름이다.
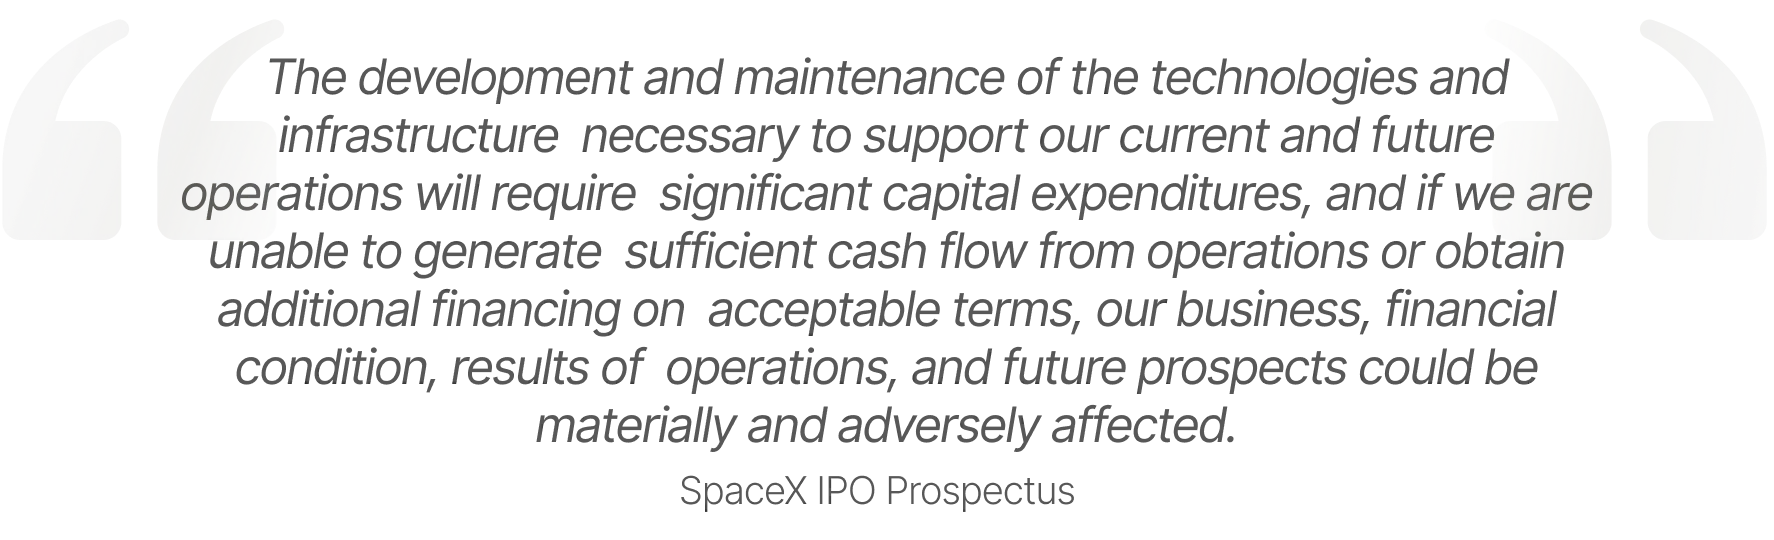
현재 스페이스X는 로켓 개발과 발사 인프라, 스타링크 위성, AI 데이터센터, 연산 클러스터 전반에 공격적으로 투자하고 있다. 그 결과 현금 소진 속도가 매우 빠르다.
2025년 잉여현금흐름은 마이너스 138억 달러1였다. 2026년 1분기에도 마이너스 91억 달러1였다.
앞으로 부채 조달이나 유상증자 같은 외부 자본에 의존해야 할 수 있다는 뜻이다. 이는 언젠가 주가 심리에 영향을 줄 수 있다. 공개시장에서 기관투자자는 운영의 안정성을 중시한다.
많은 운영 위험
강세 논거를 흔들 수 있는 운영 위험도 많다. CFRA는 리서치 노트4에서 스페이스X의 장기 전략이 아직 개발 단계에서 상업 운용으로 넘어가는 중인 차세대 완전 재사용 초대형 발사체 스타십에 크게 의존하고 있다고 우려한다. 스타십은 발사 비용을 낮추고 스타링크 위성 확대와 궤도 AI 연산, 달 인프라를 가능하게 할 핵심 요소로 기대된다. 그러나 이 로켓의 개발이 계획대로 진행된다는 보장은 없다. 지연이나 기술적 차질이 생기면 사실상 모든 주요 성장 과제에 영향을 주고 주가 약세로 이어질 수 있다.
또 하나의 위험은 AI 성장이다. 스페이스X 강세 논거의 핵심 축은 대규모 클라우드 연산 호스팅 계약이다. 회사는 최근 구글(2026년 10월부터 2029년 중반까지 xAI 데이터센터의 엔비디아 GPU 약 11만 개를 쓰기 위해 월 9억 2,000만 달러6를 지급한다)과 앤스로픽(월 12억 5,000만 달러7로 추정)과 대형 계약을 맺었지만, 이런 계약이 계속된다는 보장은 없다. 연산 병목이 풀리면서 AI 계약이 줄어들면 프리미엄 밸류에이션이 현실을 마주할 수 있다.
SpaceX는 일론 머스크에 의존한다
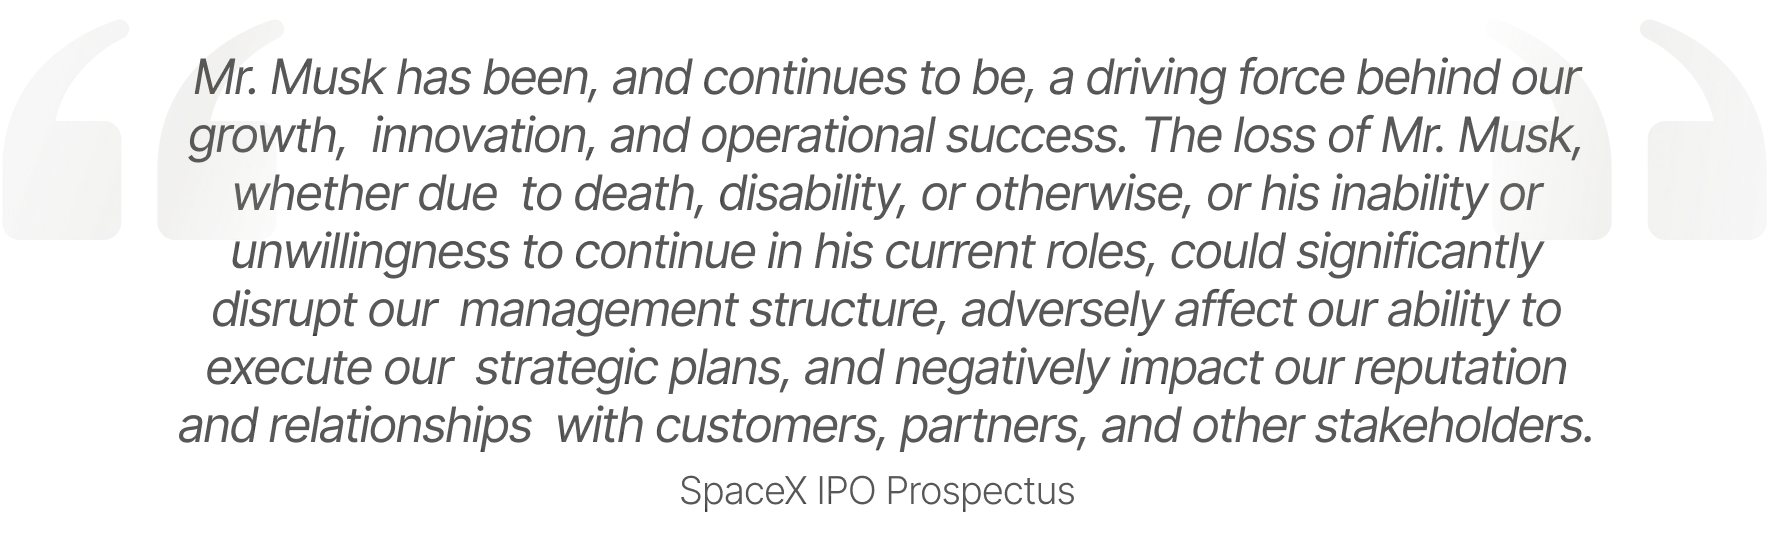
이 종목에는 "핵심 인물" 위험도 매우 크다. 조직이 특정 개인 한 명에게 운영·재무·전략적 생존을 지나치게 의존할 때 생기는 구조적 위협이다. 스페이스X는 투자설명서1에서 일론 머스크의 리더십과 구상, 전문성이 기술 개발과 사업 전략 실행에 결정적이라고 명시했다. 또한 머스크에 대해 "핵심 인물 생명보험"에 가입하고 있지 않으며, 그가 회사를 떠나면 전략 실행에 큰 차질이 생길 것이라고 밝혔다. 그가 스페이스X를 떠난다면 투자자들의 열기도 사그라들 가능성이 크다.
약세론자들이 지적하는 또 다른 문제는 머스크의 여력이다. 2조 달러가 넘는 상장 기업가치를 감안하면 스페이스X에는 100% 집중하는 제도권 CEO가 필요하다. 문제는 머스크가 현재 전례 없이 많은 중대한 책임을 동시에 지고 있다는 점이다. 휴머노이드 로봇 양산을 추진 중인 테슬라를 이끌면서 보링컴퍼니를 운영하고 뉴럴링크도 관리하고 있어, 스페이스X에서 주의가 분산될 가능성이 크다.
뜨거워지는 경쟁
마지막으로 약세론자들은 우주 산업의 경쟁이 뜨거워지고 있다는 점을 짚는다. 아마존은 최근 아마존 레오라는 우주 서비스를 시작했다. 이미 200기8의 위성을 운용하며 위성 광대역 영역에서 고객을 확보하고 있다. 회사는 델타항공과 NASA, 보다폰 등으로부터 "의미 있는" 매출 약정8을 받았다고 밝혔다. 아마존이 최근 위성 사업자 글로벌스타 인수를 발표한9 점도 짚어둘 만하다. 이 인수로 아마존 레오는 저궤도 위성 네트워크에 단말 직결(D2D) 서비스를 더할 수 있게 된다. 글로벌스타와의 계약에 더해 아마존과 애플은 현재와 향후 아이폰·애플워치 기능에 위성 연결을 제공하는 계약도 체결했다.
앞으로 스페이스X에 경쟁이 될 수 있는 또 다른 기업은 로켓랩이다. 소형 위성을 위한 전용·정기·저렴한 발사 기회의 부족을 해소하기 위해 개발된 일렉트론 로켓으로 약 90회10의 발사를 완료하며 성과를 내고 있다. 오늘날 스페이스X가 우주 산업을 지배하고 있지만 그 준독점적 지위가 영구적인 것은 결코 아니다. 앞으로 더 민첩한 경쟁자들과 자금력이 두터운 기술 대기업들이 점유율을 잠식해 갈 가능성이 크다.
약세 논거 정리
정리하면 약세 논거의 상당 부분은 높은 밸류에이션과 완벽한 실행을 전제로 가격이 매겨져 있다는 점에 묶여 있다. 세대를 대표할 만한 기업이지만 시가총액 약 2.5조 달러에서의 밸류에이션은 과도해 보인다.
6월 12일 역사적 상장은 이 회사에 대한 투자자 관심이 대단하다는 점을 보여줬지만, 공개시장은 냉정하기로 유명하다. 주가가 매출의 130배가 넘는 수준에 거래되는 만큼 실수를 감당할 여유가 전혀 없다.
Footnotes:
1 SEC.gov, Space Exploration Technologies Corp., 2026년 5월 20일 기준
2 Google Finance, 2026년 6월 18일 기준
3 Morning Star, SpaceX: What Investors Need to Know About Its Enormous Upcoming IPO, 2026년 6월 5일 기준
4 Investing.com, CFRA initiates SpaceX stock rating at sell on execution concerns, 2026년 6월 12일 기준
5 Yahoo Finance, SpaceX Lockup Period: What You Need to Know About Potential Sales by Longtime Shareholders, 2026년 6월 11일 기준
6 CNBC, Google to pay SpaceX $920 million a month for compute capacity at xAI data centers, 2026년 6월 5일 기준
7 Reuters, Anthropic nears first quarterly profit, agrees to pay SpaceX $1.25 billion monthly for computing power, 2026년 5월 21일 기준
8 Amazon News, Shareholder Letters 2025, 2026년 4월 9일 기준
9 Amazon News, Amazon to acquire Globalstar and expand Amazon Leo satellite network, 2026년 4월 14일 기준
10 RocketLaunch.org, Electron Vehicle Overview, 2026년 6월 20일 기준
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



