
앤스로픽 상장은 대형 기업공개로 자리를 잡아 가고 있다. 기업들의 AI 지출 호황 속에 회사가 폭발적인 매출 성장을 내면서 이 상장을 둘러싼 열기가 달아올라 있다.
다만 투자자는 이 상장에 여러 위험이 따른다는 점을 알아 둘 필요가 있다. 이 종목의 약세 논거를 짚어본다.
지나치게 높은 밸류에이션
앤스로픽 약세 논거의 핵심 축은 2조 달러1로 거론되는 상장 기업가치다. 그 정도 밸류에이션이면 앤스로픽은 곧바로 세계 최대 기업 가운데 하나가 된다.
그 기준이면 이 회사는 스페이스X와 메타 플랫폼스, 테슬라, JP모건체이스, 버크셔해서웨이보다 커진다2. 모두 이 AI 기업보다 훨씬 오래된 회사들이다. 그보다 큰 미국 기업은 엔비디아와 애플, 알파벳, 마이크로소프트, 아마존뿐이다2.
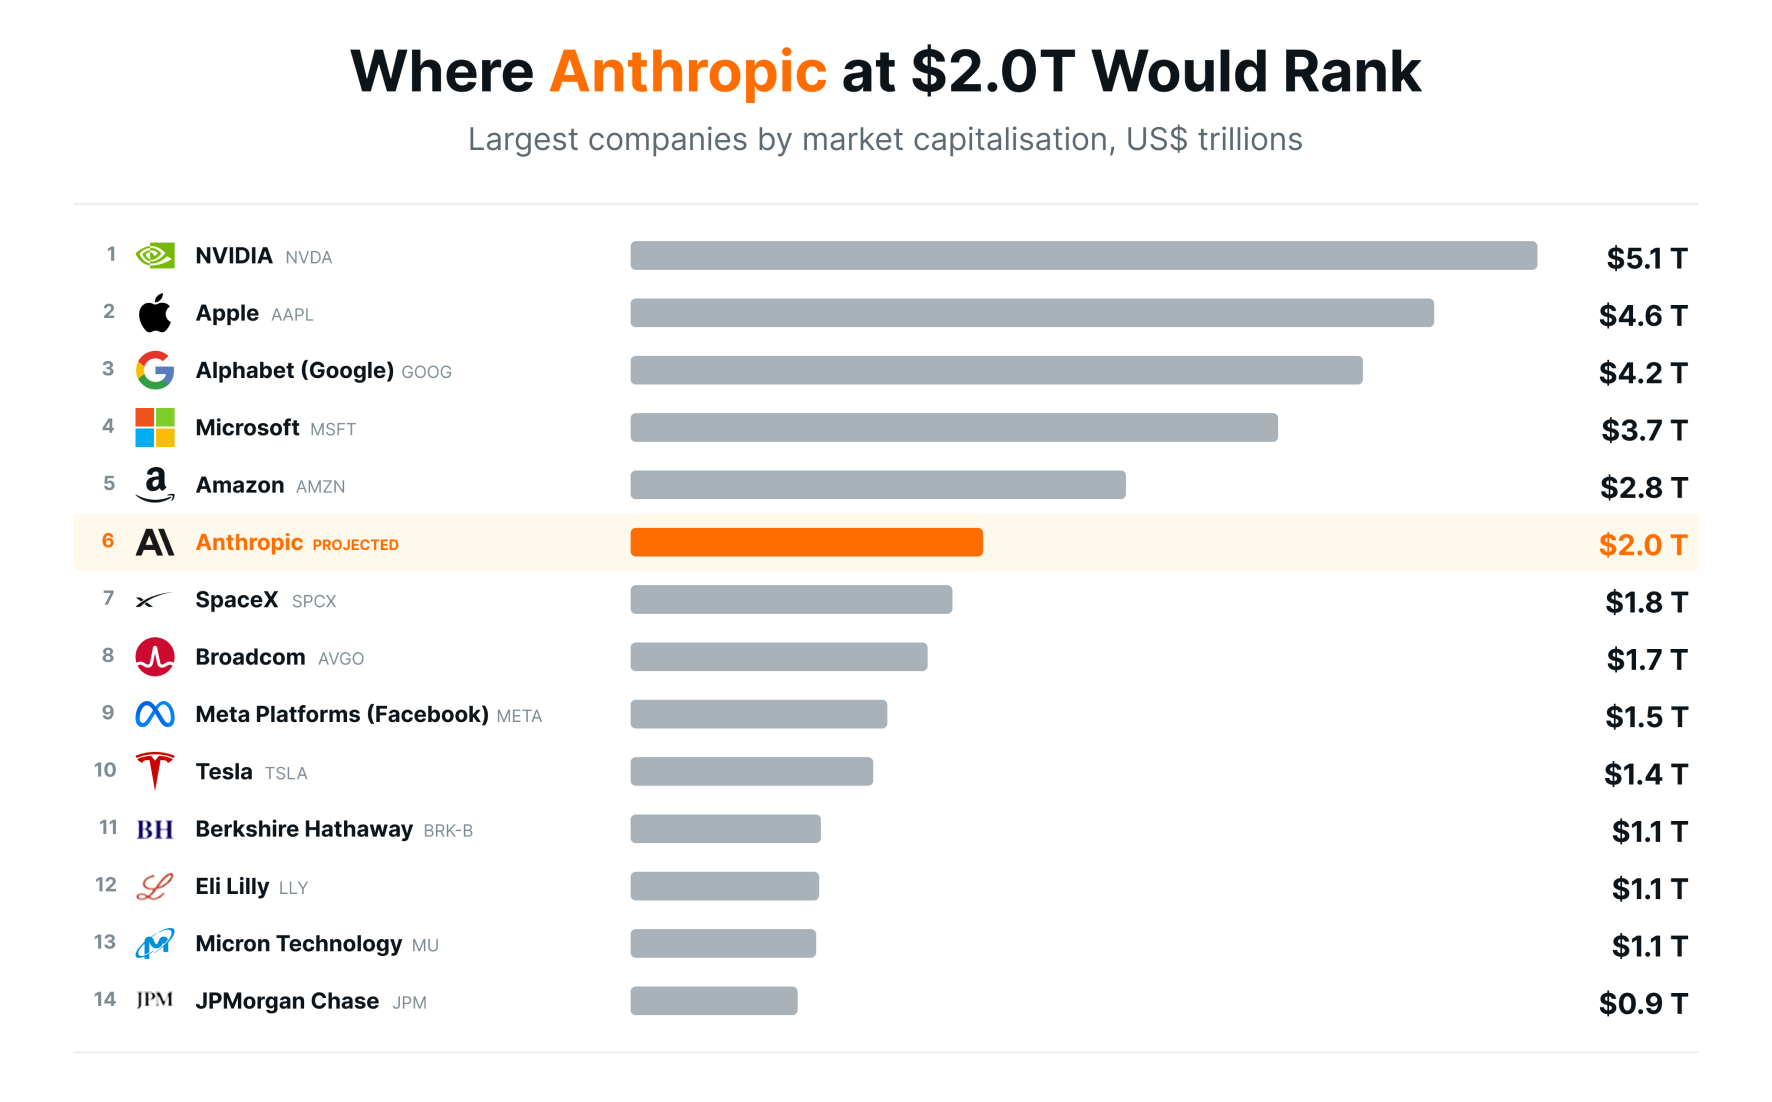
출처: Companiesmarketcap.com, 2026년 8월 26일 기준
시가총액 2조 달러는 선행 주가매출비율 30배가 넘는 수준이다. 2026년 8월 기준 앤스로픽의 연환산 매출이 약 650억 달러1였기 때문이다. 높은 배수다.
오늘날 비슷하거나 더 높은 주가매출비율에 거래되는 소프트웨어 기업도 있다. 팔란티어와 크라우드스트라이크가 그 예다3. 다만 그런 매출 배수는 성장 둔화나 운영 차질을 감당할 여유를 거의 남기지 않는다.
모델의 범용화와 경쟁 심화
앤스로픽의 성장을 둔화시킬 수 있는 요인 하나는 AI 모델의 범용화다. 현재 클로드가 시장을 선도하고 있지만 경쟁자들이 성능 격차를 빠르게 좁히고 있다.
AI 지능이 범용화되면 토큰당 가격이 압박받을 수 있다. 이는 회사의 매출 성장률에 부정적으로 작용할 수 있다.
또 다른 요인은 경쟁사다. 앤스로픽이 기업 영역에서 지배적인 위치를 확보했지만 구글과 오픈AI 같은 회사들이 점유율을 가져가려 공격적으로 움직이고 있다.
제미나이 엔터프라이즈가 1분기에 2,800곳이 넘는 기업에서 800만 개가 넘는 유료 좌석을 확보했다는 점은 짚어둘 만하다4. 전분기 대비 40% 늘어난 수치로, 기업 영역에서 성과를 내고 있음을 보여준다.
치솟는 연산 비용과 수익성에 미치는 영향
약세 논거의 두 번째 축은 수익성의 불확실성이다. 최전선 AI 영역의 다른 기업들과 마찬가지로 앤스로픽도 지속적이고 꾸준한 이익을 내는 데 근본적인 구조적 과제를 안고 있다.
하나는 최전선 LLM을 만들고 학습시키는 데 하드웨어와 전력, 데이터센터 계약으로 수십억 달러가 든다는 점이다. 또 하나는 이용자를 한 명 더 받는 한계비용이 사실상 0에 가까운 전통적인 서비스형 소프트웨어(SaaS)와 달리, 복잡한 AI 질의(추론)는 요청 한 건마다 상당한 클라우드 GPU 연산 비용을 발생시킨다는 점이다.
앤스로픽은 2분기에 조정 영업이익 흑자를 달성했다5. 이익을 낼 역량이 있음을 보여준 것이다.
다만 투자자는 회사가 연간으로, 또 앞으로 여러 해에 걸쳐 흑자를 낼 것이라고 기대해서는 안 된다. 회사는 5월에 2026년 하반기 데이터센터 지출이 늘어날 예정이어서 연간으로는 흑자가 유지되지 않을 수 있다고 밝혔다5.
하이퍼스케일러와의 협력
약세론자들이 지적하는 또 다른 요인은 앤스로픽이 아마존과 구글 클라우드에 크게 의존한다는 점이다. 최근 몇 년간 두 기술 대기업은 이 AI 기업에 수십억 달러를 쏟아부었고, 그 대가로 앤스로픽은 그들의 AI 인프라에 지출하기로 약정했다.
여기에는 몇 가지 함의가 있다. 첫째, 클라우드 파트너에 대한 수십억 달러 규모의 연산 약정은 매출의 상당 부분이 주주 자본이 아니라 인프라 비용으로 되돌아간다는 뜻이다.
둘째, 외부 클라우드 인프라에 의존하면 공급사가 정하는 연산 가격에 노출된다. 자체 인프라를 구축하는 기업에 비해 장기 매출총이익률의 상단이 제한될 수 있다.
셋째, 아마존과 구글 모두 자체 AI 모델에 대규모로 투자하고 있다. 이들이 자사 모델을 우선하거나 클라우드 가격을 바꾸면 앤스로픽은 유통과 비용에서 구조적인 불리함을 안게 될 수 있다.
역사는 상장 후 주가가 밀릴 수 있음을 시사한다
마지막으로 주목받은 상장에 나선 기업들이 상장 이후 몇 달, 몇 년 동안 주가 약세를 겪는 경우가 많다는 점을 짚어둘 만하다. 최근 몇 년간 스페이스X와 세레브라스 시스템스, 코어위브, 서클 인터넷, 스노우플레이크, 에어비앤비에서 이런 흐름이 나타났다3.
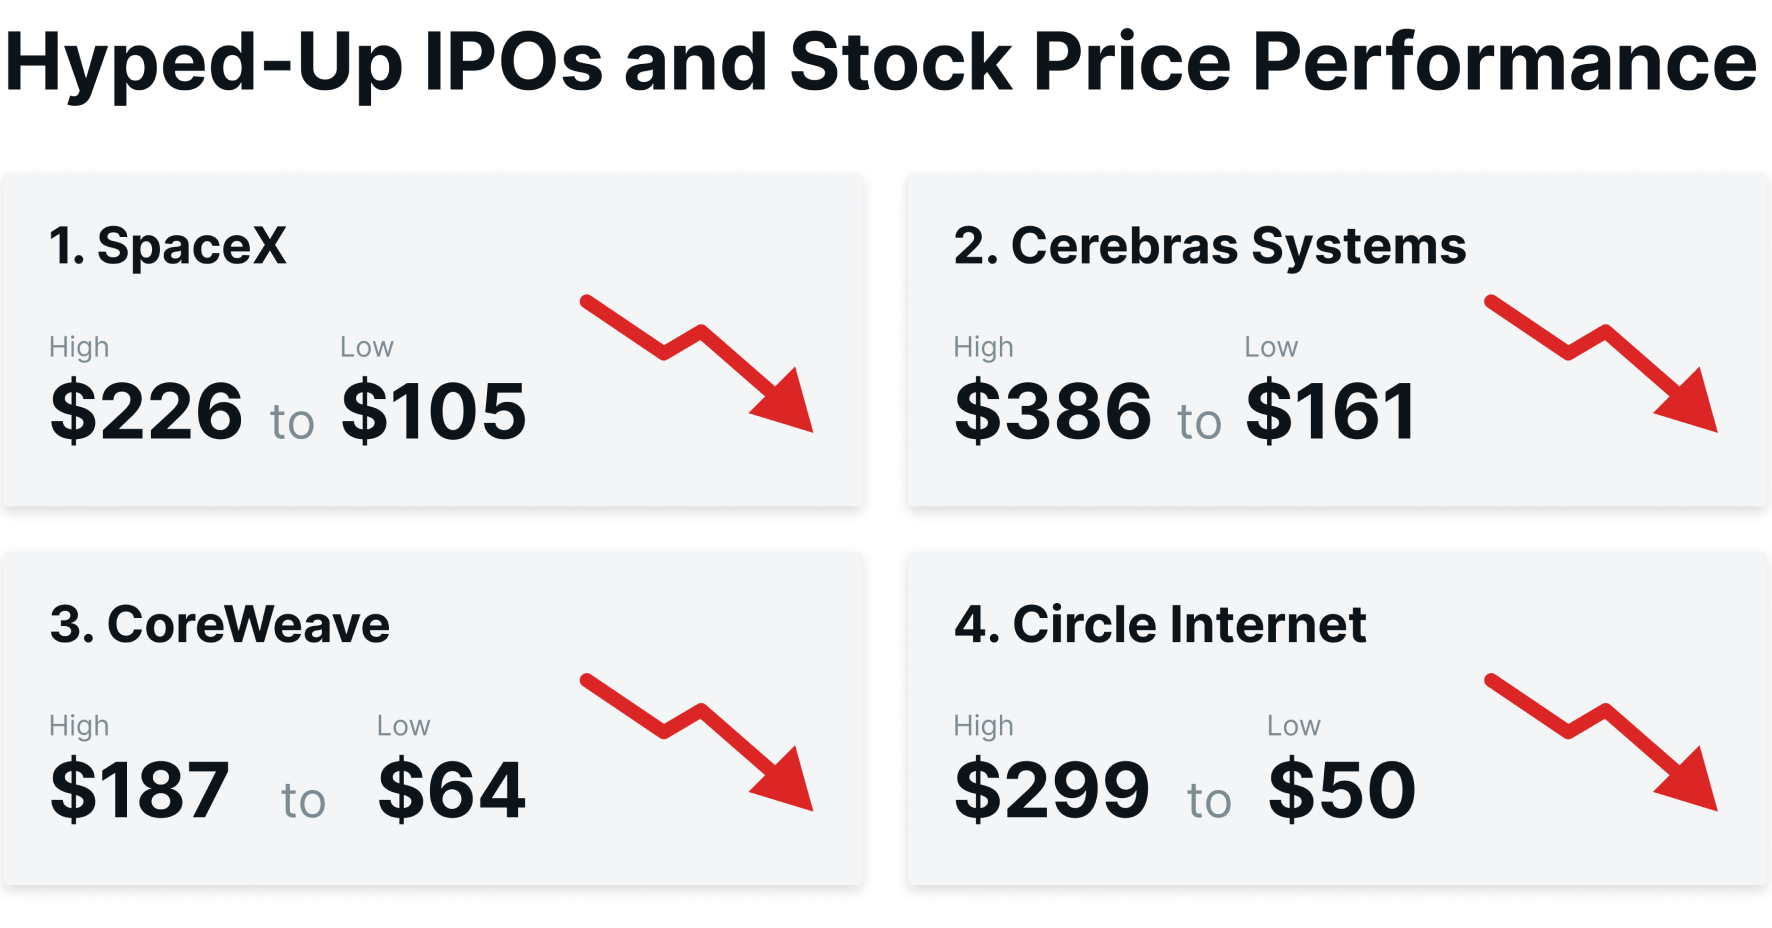
출처: LSEG, 2026년 8월 26일 기준
과거가 참고가 된다면 앤스로픽 주가도 상장 열기가 가라앉으면서 밀릴 수 있다. 투자자들이 펀더멘털에 더 집중하면서 투기적 기대가 아니라 현실적인 밸류에이션을 반영하도록 주가를 다시 매길 수 있다.
약세 논거 정리
정리하면 앤스로픽이 생성형 AI 영역의 선두 주자인 것은 맞지만 이 종목이 확실한 투자처인 것은 결코 아니다. 연산 비용이 치솟고 경쟁이 심해지면서 투자 논거에는 실질적인 위험이 따른다.
이런 운영상의 역풍에 더해지는 것이 천문학적인 기업가치이며, 이는 사실상 실수를 감당할 여유를 남기지 않는다. 거론되는 2조 달러라는 가격표에서 투자자는 여러 해에 걸친 흠결 없는 실행을 미리 지불하는 셈이다.
Footnotes:
1 TechCrunch, Anthropic's annualized revenue surges to $65B, 2026년 8월 17일 기준
2 Companiesmarketcap.com, Largest American companies by market capitalization, 2026년 8월 26일 기준
3 LSEG, 2026년 8월 26일 기준
4 Margen, GOOGLE GEMINI STATISTICS 2026: USERS, AI OVERVIEWS REACH & GROWTH, 2026년 7월 2일 기준
5 Forbes, Anthropic Posts First Profitable Quarter In Frontier AI, 2026년 8월 17일 기준
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



