
실적은 상회, 전망은 하회
유나이티드헬스그룹의 이번 실적 발표는 투자자들에게 엇갈린 신호를 보냈고 시장의 판단은 빨랐다.
표면적으로 이번 분기는 무난해 보였다. 조정 주당순이익은 2.11달러로 컨센서스를 소폭 웃돌았고, 매출은 전년 대비 12% 넘게 늘어난 1,132억 달러였다. 유나이티드헬스케어와 옵텀 모두 매출 전망을 넘어서며 회사의 규모와 사업 폭을 보여줬다1.
이 건강보험 대기업이 4분기 이익 전망을 근소하게 웃돌고 비용 관리에서 긍정적인 놀라움을 줬지만, 2026년 매출이 줄어들 것이라는 이례적인 전망이 실적을 덮었다. 주가는 큰 폭으로 밀렸고 주주들에게 힘겨웠던 한 해가 더 길어졌다.
이 반응은 단순한 실망 이상을 보여준다. 관리의료 업종 전반에 대한 기대치가 재설정되고 있으며, 유나이티드헬스의 정상화에 시간이 걸린다는 인식이 자리 잡았다는 신호다.
매출 경고와 메디케어 압박에 흔들린 투자자들
유나이티드헬스그룹 주가는 화요일 큰 폭으로 하락했다. 이 건강보험 대기업이 매출 감소를 경고하면서, 비용 상승과 규제 압박에 이미 예민해져 있던 투자자들이 흔들렸다.
회사는 2026년 매출이 최소 2% 줄어 4,390억 달러를 웃도는 수준이 될 것으로 전망했다. 애널리스트 예상치 4,542억 달러를 크게 밑돈다. 내년 조정 주당순이익은 최소 17.75달러, 의료비율은 약 88.8%로 제시했다1.
이번 전망은 이 보험사에게 힘겨웠던 시기의 끝자락에 나왔다. 팀 노엘 유나이티드헬스케어 CEO에 따르면 의료비 지출은 "역사적으로 높은" 수준을 유지하고 있으며, 회사는 메디케어 사업과 관련해 여러 건의 민형사 수사에 직면해 있다. 경영진 교체도 불확실성을 더했다. 앤드루 위티 전 CEO가 5월에 물러났고 지난 1년 사이 여러 고위 임원이 회사를 떠났다.
여기에 트럼프 행정부가 2027년 메디케어 어드밴티지 수가를 0.09%만 인상하겠다고 발표하면서 압박이 더해졌다. 지난해 5.06% 인상에서 크게 둔화된 수준이다. 사실상 동결에 가까운 이 인상률은 관리의료 업종 전반의 매도세를 촉발했고 유나이티드헬스가 가장 큰 타격을 받았다2.
실적 발표 후 유나이티드헬스 주가는 가파르게 떨어져 5개월 만의 최저 수준에 근접했고 시장 대비 부진이 길어졌다. 지난 1년간 주가는 47% 넘게 하락했으며, 회복을 기대하기에 앞서 핵심 지지선인 235달러 쪽으로 더 밀릴 가능성이 있어 보인다.
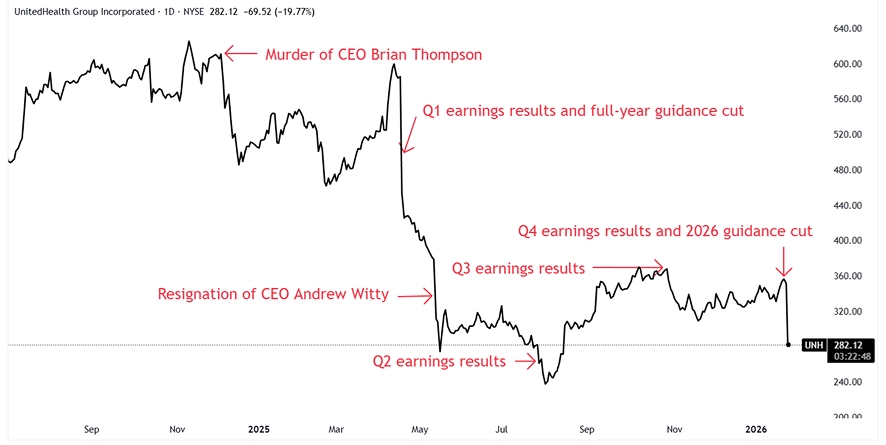
출처: TradingView, UNH 일봉 차트, 2026년 1월 27일 기준
비용은 안정되고 있지만 여전히 높다
이번 보고서에서 밝은 대목 하나는 비용 관리였다. 보험료 가운데 의료 청구에 쓰인 비율을 나타내는 의료비율은 2025년 88.9%로 예상을 웃돌았고 종전 전망보다 개선됐다. 경영진은 2026년에 이 비율이 약 88.8%로 조금 더 나아질 것으로 제시해, 가격 조정과 급여 설계 변경이 효과를 내기 시작했음을 시사했다1.
의료비 상승은 업계 최대의 역풍이었다. 메디케어 어드밴티지 이용 증가와 약가 상승, 팬데믹 이후 미뤄졌던 시술의 재개가 원인이었다. 비용은 여전히 역사적으로 높은 수준이지만, 경영진은 이용 추세가 더 나빠지지는 않고 있다고 강조했다. 미묘하지만 마진 안정성 측면에서 중요한 신호다.
다만 안정화가 곧 완화를 뜻하지는 않는다. 비용 추세는 여전히 장기 평균을 크게 웃돌고 정부 수가의 뒷받침은 약해지고 있다.
전환기의 기업
유나이티드헬스는 깊은 전환기를 지나고 있다. 경영진 교체와 규제 감시, 사이버 공격의 여파, 구조조정 비용이 모두 투자 심리를 눌렀다. 상당 부분 체인지헬스케어 침해 사고와 관련된 16억 달러 비용은 의료비 못지않게 운영 위험도 타격이 될 수 있음을 상기시켰다1.
스티브 헴슬리 CEO의 복귀는 실행력과 재무 건전성, 신뢰 회복에 다시 집중하겠다는 신호다. 경영진은 회사가 더 단단한 기반 위에서 2025년을 마무리했다고 밝히지만, 투자자들은 분명히 증거를 요구하고 있다.
주가 전망: 회복에 앞선 안정화
앞으로 유나이티드헬스 주가의 경로가 순탄할 가능성은 낮다. 단기 모멘텀은 여전히 약하고, 매출 가시성이 나아지기 전까지는 밸류에이션만으로 매수세를 끌어오기 어려울 수 있다. 시장은 더 이상 이 회사를 저위험 복리 성장주로 평가하지 않으며, 수가 환경이 더 어려워져도 마진을 넓힐 수 있다는 증거를 원한다.
다만 기대치는 의미 있게 낮아졌다. 2026년 이익이 소폭 늘어날 것으로 전망되고 비용 비율도 안정되는 만큼 하방 위험은 좁혀지고 있을 수 있다. 가격 조정이 계획대로 효과를 내고 메디케어 이용이 계속 정상화된다면 신뢰가 점차 돌아올 수 있지만, 이는 장기적인 이야기로 보인다.
정리하면
유나이티드헬스의 실적이 참담했던 것은 아니지만 현실을 확인시켜 준 것은 분명하다. 회사는 여전히 수익성이 높고 사업 규모가 방대하며 미국 의료 시스템에서 전략적으로 중요하다. 그러나 성장이 더 이상 보장되지 않고 실수를 감당할 여유도 줄었다.
투자자에게 전하는 메시지는 유나이티드헬스가 더 이상 모멘텀 종목이 아니라는 것이다. 지금은 진행 중인 정상화 국면이다. 주가는 235달러 부근에서 안정될 수 있지만, 비용과 규제, 감시가 모두 높은 수준으로 남아 있는 환경에서 지속적인 회복은 약속이 아니라 실행에 달려 있다.
Footnotes:
1 UnitedHealth Group Reports 2025 Results and Issues 2026 Outlook, 2026년 1월 27일 기준
2 CMS.gov, CMS Proposes 2027 Medicare Advantage and Part D Payment Policies to Improve Payment Accuracy and Sustainability, 2026년 1월 26일 기준
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



