
유나이티드헬스 1분기 실적, 예상 상회하며 2026년 가이던스 상향
유나이티드헬스는 2026년 1분기에 매출과 이익 모두 탄탄한 성과를 냈다. 매출은 전년 대비 2% 늘어난 1,117억 달러였고, 조정 주당순이익은 7.23달러로 컨센서스를 여유 있게 웃돌았다1.
경영진은 2026년 연간 전망을 올려 조정 EPS를 종전 17.75달러에서 18.25달러 이상으로 제시했다1. 이번 상향은 시장 심리를 바꾸는 데 중요한 역할을 했고, 회사의 운영 재정비가 측정 가능한 재무 성과로 이어지기 시작했다는 시각을 뒷받침했다.
1분기 실적 발표 후 유나이티드헬스그룹 주가는 약 7% 오르며 급등했다. 최근 몇 년 사이 가장 강한 분기 가운데 하나를 내놓으면서 투자자 신뢰가 되살아난 것이 배경이다.
주가의 강한 반응은 투자자들이 과거의 우려가 아니라 개선된 실행력을 기준으로 이 종목을 다시 평가할 의사가 있음을 시사한다. 다만 표면적인 실적 상회에도 펀더멘털 개선은 구조적·거시적 위험을 여전히 안고 있다.
핵심 촉매가 된 의료비 개선
이익 상회를 이끈 주요 요인은 예상을 웃돈 비용 관리였다. 핵심 수익성 지표인 의료비율이 전년 84.8%에서 83.9%로 낮아져 애널리스트 예상을 밑돌았다1.
이런 개선은 비용 관리 강화와 유리한 충당금 환입, 운영 구조조정의 초기 효과를 반영한다. 최근 몇 분기 동안 높은 의료비가 이 종목을 계속 짓눌러 온 만큼, 실적 발표 후 랠리를 뒷받침한 가장 중요한 요인 가운데 하나였다.
다만 경영진은 근본적인 비용 압박이 "지속적으로 높은" 수준이라고 경계했다. 최악의 국면은 지났을 수 있어도 마진 회복은 아직 진행 중이라는 뜻이다.
부문별로 엇갈린 성과
전체 실적은 견조했지만 부문별 성과는 고르지 않았다. 핵심 보험 부문인 유나이티드헬스케어는 보험료 인상과 견조한 수요에 힘입어 매출이 863억 달러로 꾸준히 늘었다1.
반면 헬스케어 서비스 부문인 옵텀은 엇갈린 모습을 보였다. 옵텀Rx는 강세를 이어갔지만, 옵텀헬스는 가치 기반 진료 가입자가 줄면서 매출과 영업이익이 모두 감소했다1.
이런 격차는 전체 사업이 안정되고 있는 와중에도 일부 부문은 여전히 전환기에 있으며, 이것이 단기 이익 확대 속도를 제약할 수 있음을 보여준다.
장기 성장을 뒷받침하는 AI와 운영 전환
유나이티드헬스 전망 개선의 한 축은 디지털 전환과 인공지능에 대한 지속적인 투자다. 경영진은 AI 기반 효율화와 가격 관리, 확대된 가치 기반 진료 모델이 이미 더 나은 운영 성과로 이어지고 있다고 강조했다2.
회사는 AI 사업에 약 15억 달러를 배정해 행정 효율과 진료 전달, 비용 예측 가능성을 개선하는 것을 목표로 하고 있다. 디지털 이용 증가와 처리 시간 단축 같은 초기 지표는 이런 투자가 마진 확대와 매출 성장 모두를 뒷받침할 수 있음을 시사한다2.
이런 전략적 움직임은 유나이티드헬스가 확장성을 높이고, 특히 옵텀 플랫폼을 통해 새로운 수익원을 열 수 있는 위치에 서게 한다.
안정성을 주는 재무구조와 현금흐름
재무 측면에서 유나이티드헬스는 여전히 자본이 충분하다. 분기 중 영업활동 현금흐름 89억 달러를 창출했고 현금 보유액을 310억 달러 이상으로 늘렸다1.
동시에 레버리지도 관리 가능한 수준으로, 총자본 대비 부채 비율은 42.9%다. 이런 재무적 유연성 덕분에 회사는 성장 투자를 이어가면서 배당과 자사주 매입으로 주주에게 자본을 환원할 수 있다.
이런 재무 체력은 특히 현재의 거시 환경에서 주가를 뒷받침하는 핵심 요인이다.
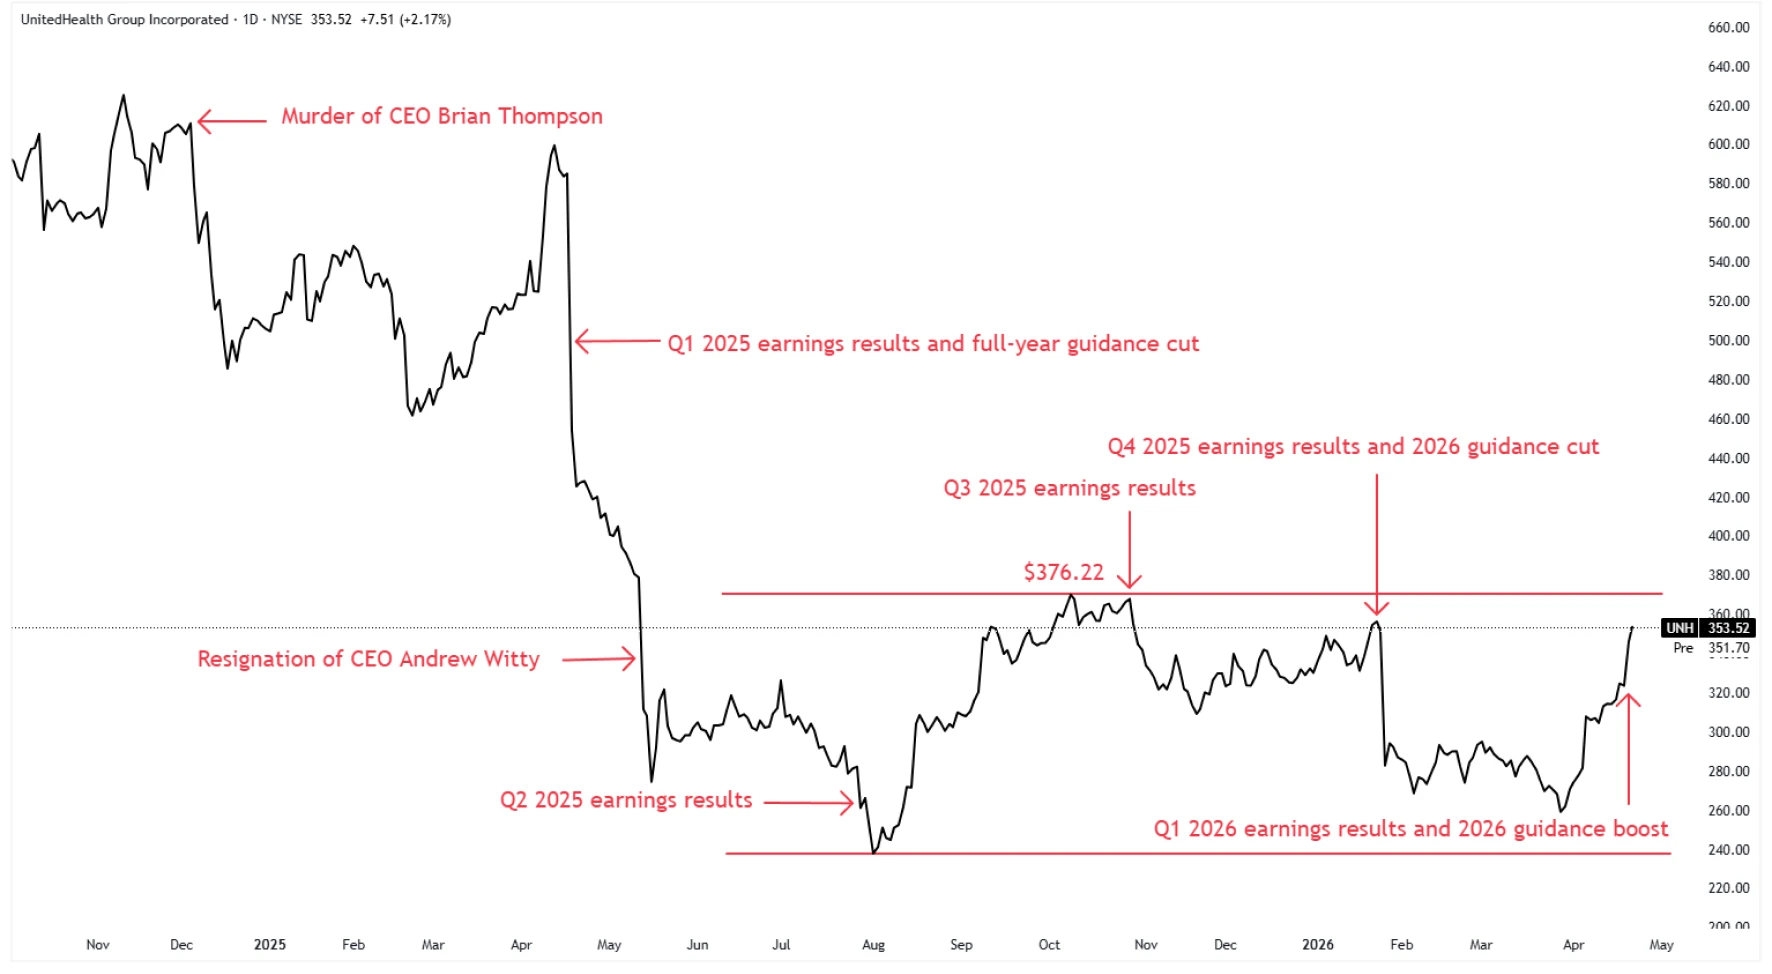
출처: TradingView, UNH 일봉 차트, 2026년 4월 22일 기준
반등 신호를 보낸 랠리, 그러나 위험은 남아 있다
주가가 이전 고점을 크게 밑도는 상황에서 실적 발표 후 랠리는 유나이티드헬스 주가의 변곡점 가능성을 시사한다.
단기적으로는 마진 개선과 가이던스 상향, 경영진의 정상화 전략에 대한 신뢰 회복이 모멘텀을 뒷받침할 수 있다. 이번 실적은 회사가 과거의 "상회 후 상향" 흐름으로 돌아가고 있을 수 있음을 보여주는 근거다1.
다만 위험은 남아 있다. 높은 의료비와 규제 불확실성, 옵텀 일부 사업의 부진이 이어지면 변동성이 커질 수 있다. 여기에 메디케어와 메디케이드를 중심으로 한 의료 정책 변화도 계속 부담으로 작용한다.
따라서 주가 흐름은 실행력과 긴밀히 연동될 가능성이 크다. 마진 개선이 지속되고 가이던스를 꾸준히 지켜내는 것이 추가 상승의 관건이다.
기술적 분석 관점에서 이 종목은 2025년 8월 이후 큰 바닥을 다져 왔다. 주가가 234.60달러에서 저점을 찍었다는 신호가 뚜렷해지고 있으며, 당사는 올해 기존 하락 추세가 반전될 가능성이 높다고 본다. 핵심 저항선인 376.22달러의 상향 돌파 가능성이 점점 커지고 있으며, 돌파가 이뤄지면 새로운 주 상승 추세가 시작됐다는 확인 신호가 된다. 확인될 경우 장기적으로 460달러까지 무난히 오를 수 있다.
결론:
유나이티드헬스의 2026년 1분기 실적은 탄탄한 재무 성과와 개선된 운영 지표가 함께 나타난 분명한 진전이다. 이번 결과는 투자자 신뢰를 회복시키고 이 종목을 헬스케어 업종의 회복 후보로 다시 자리매김하게 했다.
다만 앞길에 과제가 없는 것은 아니다. 성장의 토대는 더 단단해졌지만, 이 모멘텀이 이어질지는 지속적인 비용 관리와 전략 과제의 성공적인 실행, 안정적인 규제 환경에 달려 있다.
이런 맥락에서 유나이티드헬스는 불확실성의 시기에서 신중한 낙관의 시기로 넘어가고 있으며, 앞으로 주가의 재평가 국면은 실적이 이끌게 된다.
핵심 요약
견조한 1분기 실적과 가이던스 상향이 투자자 신뢰와 주가를 끌어올렸다.
의료비 개선이 마진을 뒷받침했지만 비용 압박은 여전히 높다.
부문별 엇갈린 성과와 규제 위험이 단기 모멘텀에 영향을 줄 수 있다.
Footnotes:
1 UnitedHealth Group Reports First Quarter 2026 Results, 2026년 4월 21일 기준
2 The Globe and Mail, UNH Q1 Deep Dive: AI Investment and Value-Based Care Drive UnitedHealth's Strong Start, 2026년 4월 22일 기준
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



