
2003년 현대에서 분할돼 2011년 SK에 인수된 한국의 반도체 기업 SK하이닉스가 국내 증시에서 연초 대비 세 자릿수 상승률을 기록한 뒤, 미국에서 역대 최대 규모의 ADR 공모 가운데 하나를 추진하고 있다. ADR 상장을 신청한 뒤 회사는 이번 상장이 투자자 기반을 넓히는 데 도움이 될 것이며, 경쟁사 마이크론과 함께 거래되면서 미국 동종 기업에 맞는 평가를 받을 기회가 생길 것으로 기대한다고 밝혔다1. 또한 AI 기술 혁신의 중심지인 미국에서 접점을 넓혀 글로벌 기업으로서의 위상을 높일 수 있을 것으로 본다고 덧붙였다.
이 목표는 SK하이닉스가 전념하고 있는 메모리 제조업의 복잡한 속성과 함께 따져볼 필요가 있다.
투자자 확신이라는 과제
SK하이닉스의 선행 P/E*(주가수익비율)는 10배를 밑돌아, 올해의 상승에도 반도체 업종 중간값을 크게 하회한다.
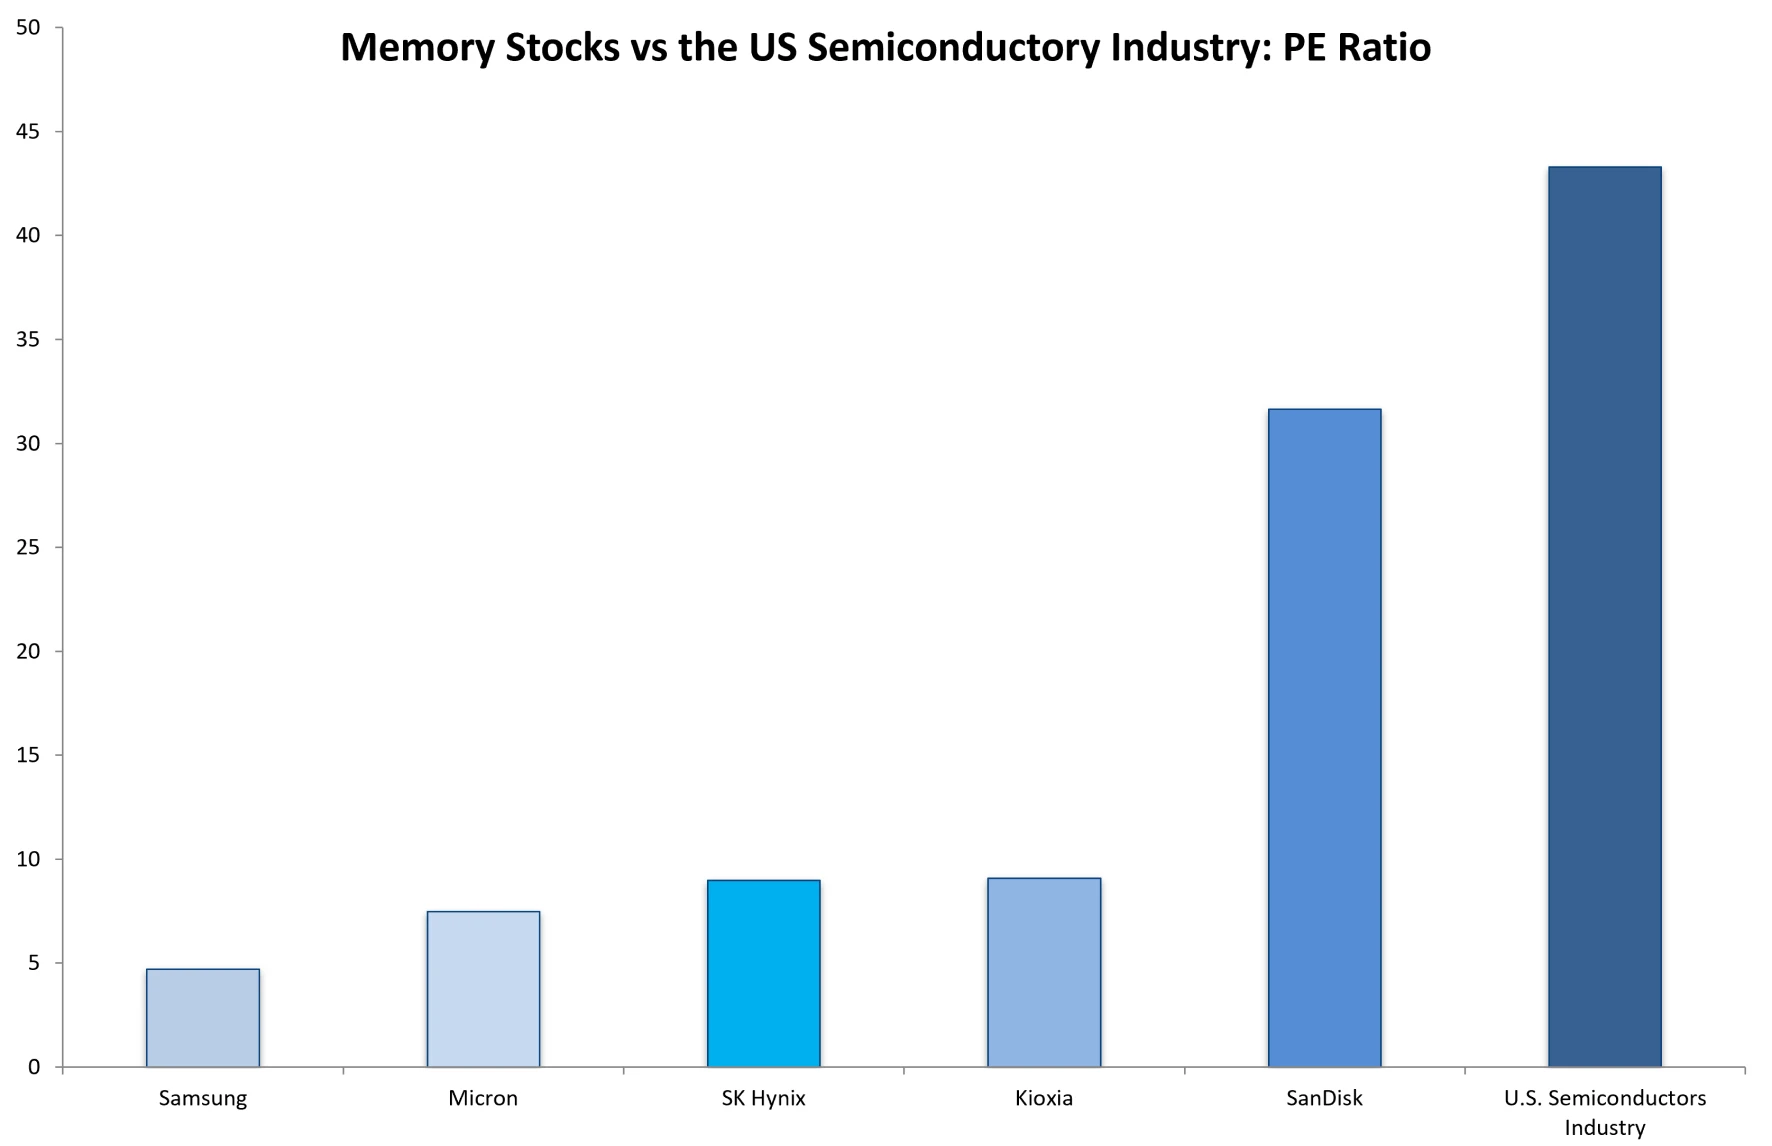
출처: Refinitiv, S&P Global Market Intelligence, Simply Wall Street, Themes ETFs 분석. 2026년 6월 30일 기준 데이터
아시아 동종 기업 키오시아의 P/E도 눈여겨볼 만하다. SK하이닉스와 마찬가지로 키오시아의 이익도 지난 1년간 103.6%라는 큰 폭의 성장을 기록했고, 애널리스트 컨센서스는 앞으로 연간 약 41.8%의 이익 성장을 전망한다. SK하이닉스와 마찬가지로 시장은 현재의 이익 창출력이 아니라 성장 궤도를 가격에 반영했다.
다만 키오시아가 다른 점은 역사다. 도시바의 일부였을 때 1987년 낸드 플래시 메모리를 발명했고 1991년 샌디스크와 협력해 처음으로 양산했다. 키오시아의 BiCS(Bit Cost Scalable) 적층 기술은 자체 기술로, 현재 332단의 10세대에 이르렀으며 세대마다 셀 구조와 전력 관리에서 키오시아가 개발한 혁신이 담겼다.
최근 가장 중요한 구조적 진전인 CBA(CMOS Directly Bonded to Array) 기술은 웨스턴디지털과 공동 개발했다. 웨스턴디지털은 2016년 샌디스크를 인수했다가 2025년 분할했다. 키오시아는 샌디스크와의 합작을 통해 일본에서 아홉 개 팹을 운영하며, 수십 년간 공유하고 함께 개발한 지식재산(IP)을 갖고 있다. 최근 웨스턴디지털도 데이터센터 사업에 본격적으로 뛰어들면서, 키오시아는 수십 년에 걸쳐 형성된 방식대로 자원을 모으고 이익을 나누는 복잡한 삼각 구도의 한 축이 됐다.
샌디스크와 키오시아, 나아가 SK하이닉스 사이의 P/E 격차는 고객 관계에서 비롯된다. 분할 이후 샌디스크는 FY2026 3분기를 "신사업 모델" 계약 세 건과 함께 마감했고 4분기에 두 건을 추가로 체결했다. 대부분 하이퍼스케일러와 기업 고객을 상대로 협의된 가격에 물량을 묶는 장기 공급 계약으로, 통상 메모리 종목의 배수를 압박하는 경기순환 노출을 줄여 준다.
키오시아는 대형 고객과 물량 공급에 대한 장기 계약(LTA)을 운영하되 가격은 분기마다 협상한다. 따라서 가격이 오를 때는 상승분을 누리지만 가격이 내릴 때는 하락을 그대로 떠안는다. 지금 같은 슈퍼사이클에서는 강점이지만 침체기에는 부담이다. 대부분의 메모리 제조사와 마찬가지로 키오시아도 연초에 2026년 공급이 이미 완판됐다고 확인하면서2 일종의 "신사협정"을 택하고 있다. "선착순"이나 "최고가 낙찰" 방식 대신 기존 계약을 지키겠다는 것이다. 단기적으로는 순수 현물 가격 전략을 썼을 때보다 돈을 덜 버는 셈이지만, 길게 보면 침체기를 견뎌낼 수 있는 끈끈한 고객 관계를 쌓는다.
한편 SK하이닉스는 샌디스크식 계약인 "선행 물량 계약"과 키오시아식 3~5년 장기 계약을 함께 추진한다. 마이크론과 함께 사실상 업계 최초로 볼 만한 성과도 확보했다. 2020년대 말까지의 HBM 물량 배정에 대해 수억 달러의 선급금을 받은 것이다. 또한 마이크로소프트의 자체 AI 칩 마이아 200에 대한 독점 공급 인증3도 따냈다.
미국 증시가 이런 진전을 아시아 시장보다 크게 반영하는 경향이 있는 것은 사실이지만, 놓칠 수 없는 경험적 사실 하나를 짚어야 한다. 아시아에서 특히 무겁게 다가오는 사실이다. 메모리 산업은 반도체 가운데 역사적으로 가장 격렬한 경기순환 업종이었다.
30년간의 붕괴
1990년대 이후 뚜렷한 대형 붕괴가 네 차례 있었다. 각각 계기는 달랐지만 패턴은 거의 일정했다.
1990년대 중반 DRAM("Direct Random Access Memory") 시장에는 전 세계에 20개가 넘는 사업자가 있었다. 1995~1996년에만 약 50건의 팹 건설 계획이 발표된 뒤 DRAM 가격이 정점을 찍고 순수한 공급과잉으로 무너졌다. 메모리 기업 주가는 고점에서 저점까지 60~80% 하락했고, 그 충격은 한국을 깊은 침체로 밀어 넣은 아시아 금융위기의 한 원인이 됐다.
한국에서는 큰 손실을 낸 LG반도체와 현대전자가 정부 주도로 강제 합병돼 결국 하이닉스가 됐다. 일본에서는 NEC와 히타치의 DRAM 사업이 합쳐져 엘피다가 됐다. 미국에서는 마이크론이 텍사스인스트루먼트의 메모리 사업을 인수했다. 유럽에서는 지멘스가 인피니언(IFX)을 분할했고, 인피니언은 다시 키몬다를 분사했다. 키몬다는 2009년 파산했다.
2001년 닷컴 붕괴에서는 공급과잉으로 메가비트당 가격이 생산원가를 크게 밑돌면서, 대만과 독일의 소규모 사업자 여럿이 끝내 회복하지 못했다. 하이닉스는 마이크론 테크놀로지에 회사를 매각하려 할 정도로 어려움에 빠졌지만 거래는 무산됐다.
2008년 금융위기 이후 엔화의 급격한 절상은 일본 메모리 산업에 결정타를 안겼다. 엘피다는 당시 일본 제조업 역사상 최대 규모로 파산 신청을 했고 마이크론에 인수됐다. 키몬다는 2009년 1월 회생 절차에 들어갔다.
2020년이 되자 전 세계에 남은 메모리 기업은 몇 곳뿐이었고, 이들은 다시 2019년부터 코로나 기간의 강한 수요를 등에 업고 생산을 늘렸다. 새 팹은 통상 150억~200억 달러가 들고 짓는 데 2~3년이 걸린다. 일단 지으면 막대한 고정비 때문에 최대 가동이 유리하다. 그래서 제조사들은 멈추는 것이 합리적인 시점이 한참 지나서도 가격이 떨어지는 국면에 계속 생산해야 한다. 2022~2023년 수요가 무너지자 제조사들은 다시 원가 아래로 칩을 팔았다. 삼성전자는 2022년 4분기 이익이 69% 줄었고, 마이크론은 2023 회계연도 1분기에 매출이 88% 감소하며 1억 9,500만 달러의 순손실을 냈다. SK하이닉스는 2023년 연간 순이익률이 약 -28%였다.
이번에는 다른가
메모리 종목 가운데 비교적 견조하다는 평가를 받는 곳은 사실상 마이크론뿐이다.
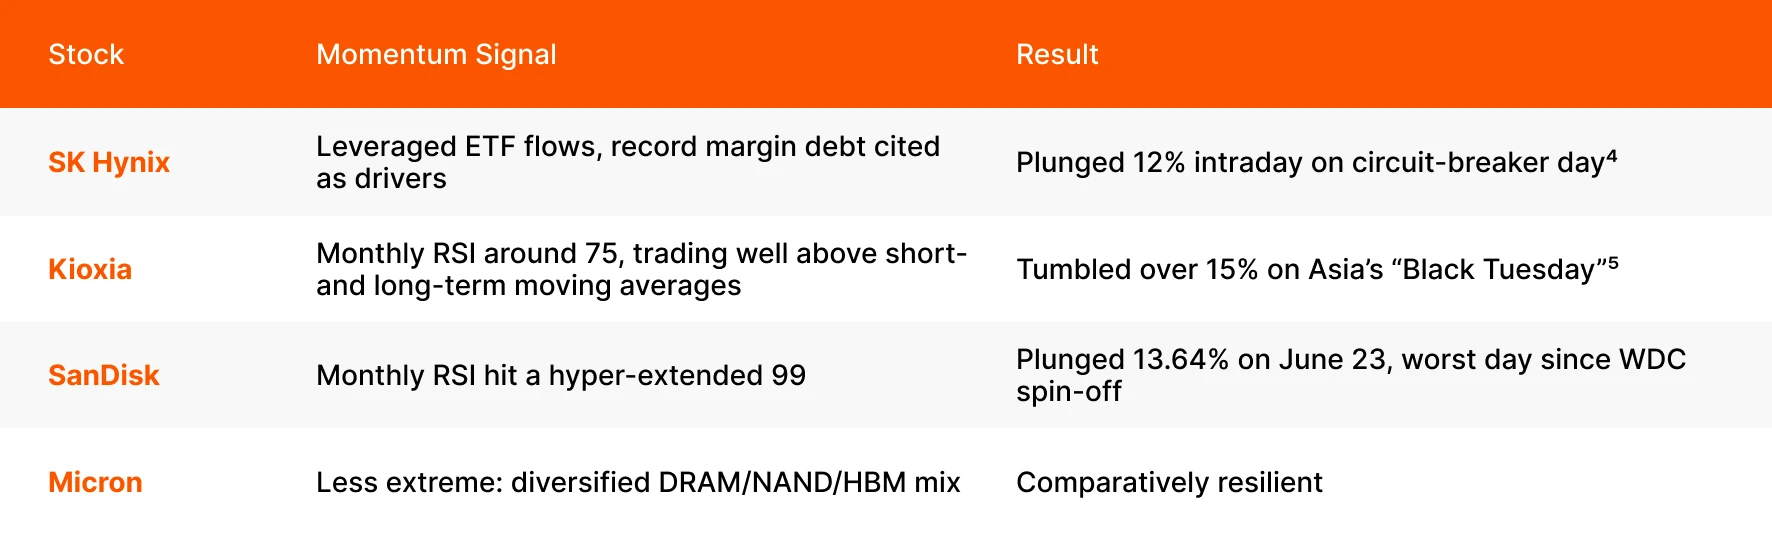
출처: Themes ETFs 분석, 2026년 6월 25일 기준
역설적인 것은 삼성전자와 마이크론이 매출 구성이 다각화돼 있다는 이유로 오히려 "AI에 전부를 걸지" 않았다며 할인받을 수 있다는 점이다.
이번 사이클은 투자자들에게 "이번엔 다르다"는 신호를 보내는 듯하지만, 과거의 모든 사이클은 같은 결과를 냈다. 끝에는 살아남은 기업이 더 적었다. AI가 이끄는 수요는 사실상 모든 반도체 기업이 일반 고객을 포기하고 기업 고객을 택할 만큼 실재하지만, 이 구조적으로 전례 없는 수요는 AI 설비투자가 계속 늘어나는 동안에만 유지된다. 하이퍼스케일러 한 곳이 데이터센터 건설을 멈추거나 미루기로 하는 순간, 그 선행 물량 계약은 철석같은 의무가 아니라 재협상의 대상이 되며, 이미 받은 선급금은 가동률이 떨어진 메모리 팹의 비용을 메우지 못한다. 계약 구조로는 완전히 방어할 수 없는 꼬리 위험이다.
이런 조짐은 이미 나타나고 있다5. 오픈AI가 정부가 AI 기업의 지분을 보유해야 한다고 주장하면서 상장 시점을 미뤘고4,5, 데이터센터 반대 여론은 데이터센터 프로젝트가 대부분 몰려 있는 미국에서 선거에 영향을 줄 만한 정치적 쟁점이 될 정도로 강해졌다6.
SK하이닉스가 더 높은 배수를 받겠다는 목표를 이룰 가능성은 있지만, 남는 질문은 그것이 얼마나 갈 것이냐다. 최근 흐름으로 보면 답은 "오래가지 않는다"일 수 있다. 그 뒤에 무엇이 오는지는 가까운 과거에 이미 크게 적혀 있을지 모른다.
Footnotes:
1 South Korea's biggest chipmaker SK Hynix plans to raise $29 billion via Nasdaq listing as soon as July 10", CNBC, 2026년 6월 25일
2 Memory manufacturer Kioxia reveals its entire NAND flash production volume for 2026 is already 'sold out'", PC Gamer, 2026년 1월 21일
3 Microsoft Deploys Maia 200 AI Chip with SK Hynix HBM3E", The Chosun Daily, 2026년 4월 9일
4 Leveraged Product Investors Suffer 25% Losses on SK Hynix, Samsung Plunge", The Chosum Daily, 2026년 6월 24일
5 Why is Kioxia stock surging today?", Investing.com, 2026년 6월 24일
6 OpenAI Leans Toward Waiting Until Next Year for I.P.O.", New York Times, 2026년 6월 25일
7 OpenAI proposes handing Trump administration 5% stake", Financial Times, 2026년 7월 2일
8 Data center opponents have blocked or delayed projects worth nearly $130 billion in 2026, study finds", NBC News, 2026년 6월 12일
*P/E는 시장이 해당 종목의 이익 1달러에 오늘 얼마를 지불할 의사가 있는지를 나타내며, 현재 주가를 주당순이익(EPS)으로 나눠 산출한다.
투자 시 원금 손실 위험이 있습니다. 투자금 전액을 잃을 수도 있습니다.
본 자료는 참고용으로 번역되었으며, 원문과 해석이 다를 경우 영문 원문을 우선합니다.



