다가오는 Anthropic IPO가 투자 커뮤니티에서 엄청난 기대를 모으고 있지만, 모두가 이 AI 강자에 대해 낙관적인 것은 아닙니다. 예를 들어 독립 리서치 기업 New Constructs는 최근 Anthropic에 대한 공매도 보고서를 발표하여, 이 회사의 목표 기업가치 2조 달러는 크게 부풀려져 있으며 이번 IPO는 투자자의 순진함에 대한 전례 없는 시험대라고 주장했습니다1.
여기서는 IPO를 앞두고 Anthropic 약세론자들이 주목하고 있는 9가지 리스크 요인을 살펴보겠습니다. 터무니없이 높은 기업가치부터 클라우드 서비스 제공업체(CSP)에 대한 의존도까지, 이러한 리스크 요인들이 약세 시나리오의 토대를 이룹니다.
터무니없이 높은 기업가치
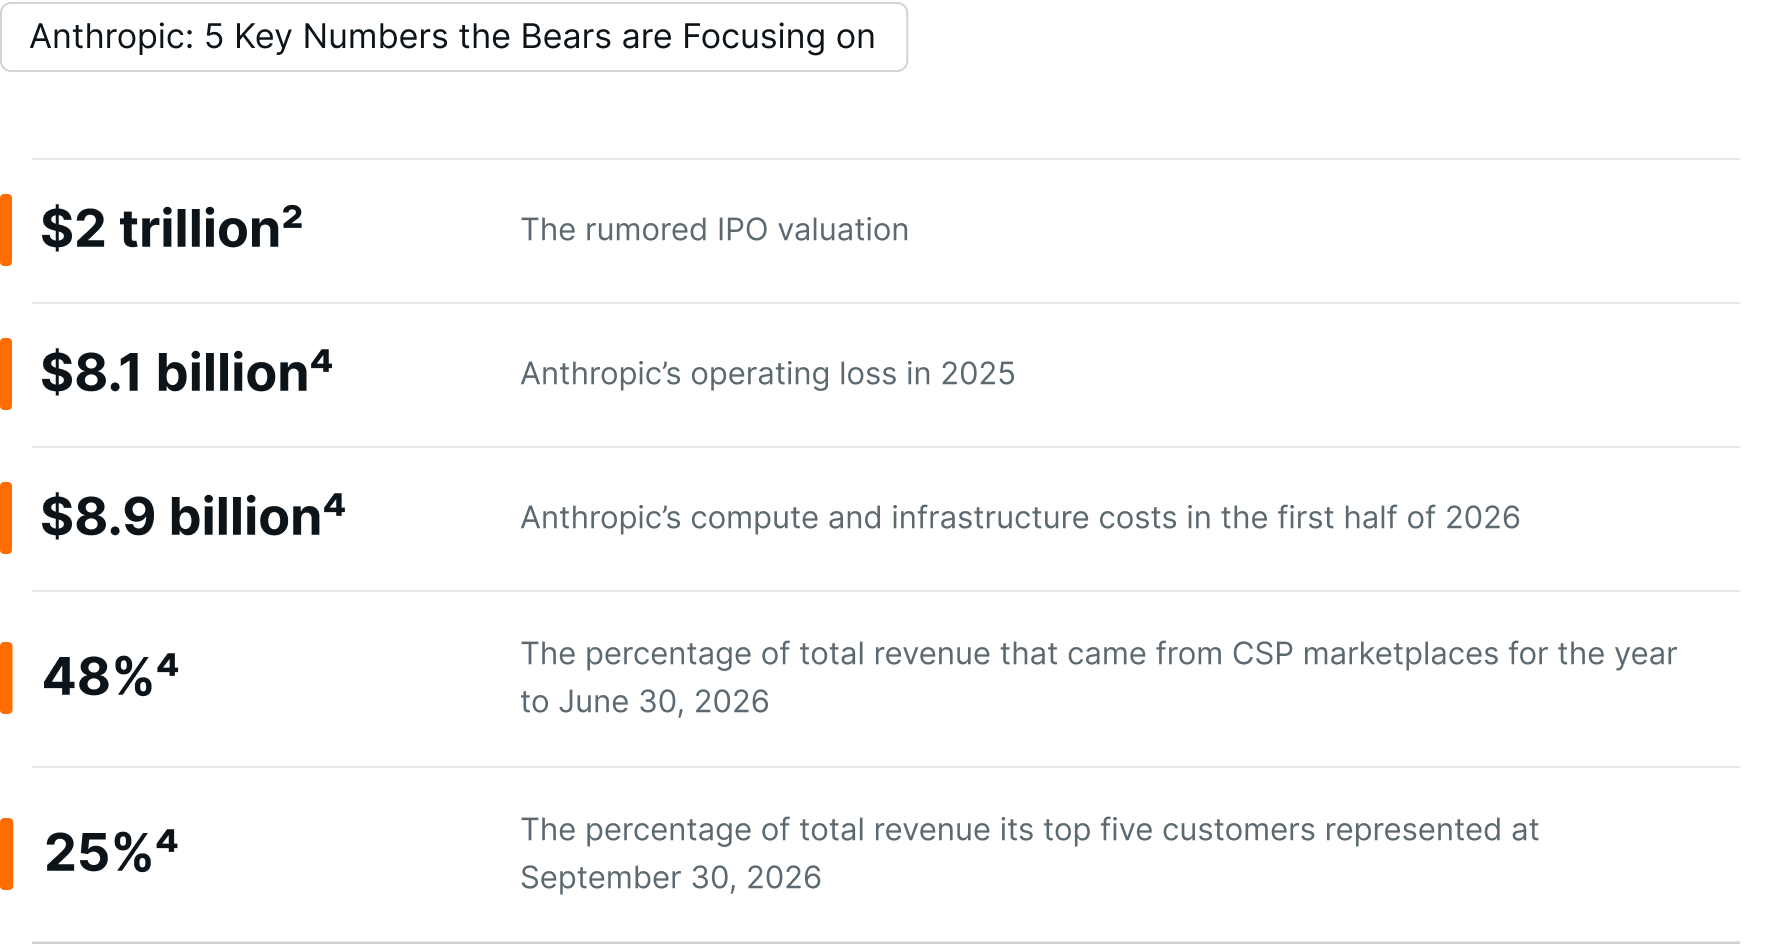
기업가치부터 시작해 보겠습니다. 애널리스트들은 Anthropic의 시가총액이 1조 5,000억~2조 달러에 이를 것으로 예상하고 있어2, 이 AI 연구소는 실수의 여지가 거의 없는 목표 가격으로 시장에 나서게 됩니다.
시가총액이 2조 달러라면, 최근 보도된 ARR(연간 반복 매출) 670억 달러3를 기준으로 주가매출비율(PSR)은 약 30배가 됩니다. 작년 실제 매출인 46억 달러4를 기준으로 하면 PSR은 무려 436배라는 엄청난 수준입니다.
수익성 부족
기업가치 외에 약세론자들이 주목하는 또 다른 핵심 요인은 Anthropic의 수익성 부족입니다. 2025년에 이 AI 기업은 81억 달러의 영업손실을 기록했습니다4.
물론 영업손실은 2026년 상반기에 6억 9,300만 달러로 줄었습니다. 그러나 회사는 컴퓨트에 대한 지출이 향후 수익에 타격을 줄 수 있다고 경고했습니다.
막대한 컴퓨트 비용
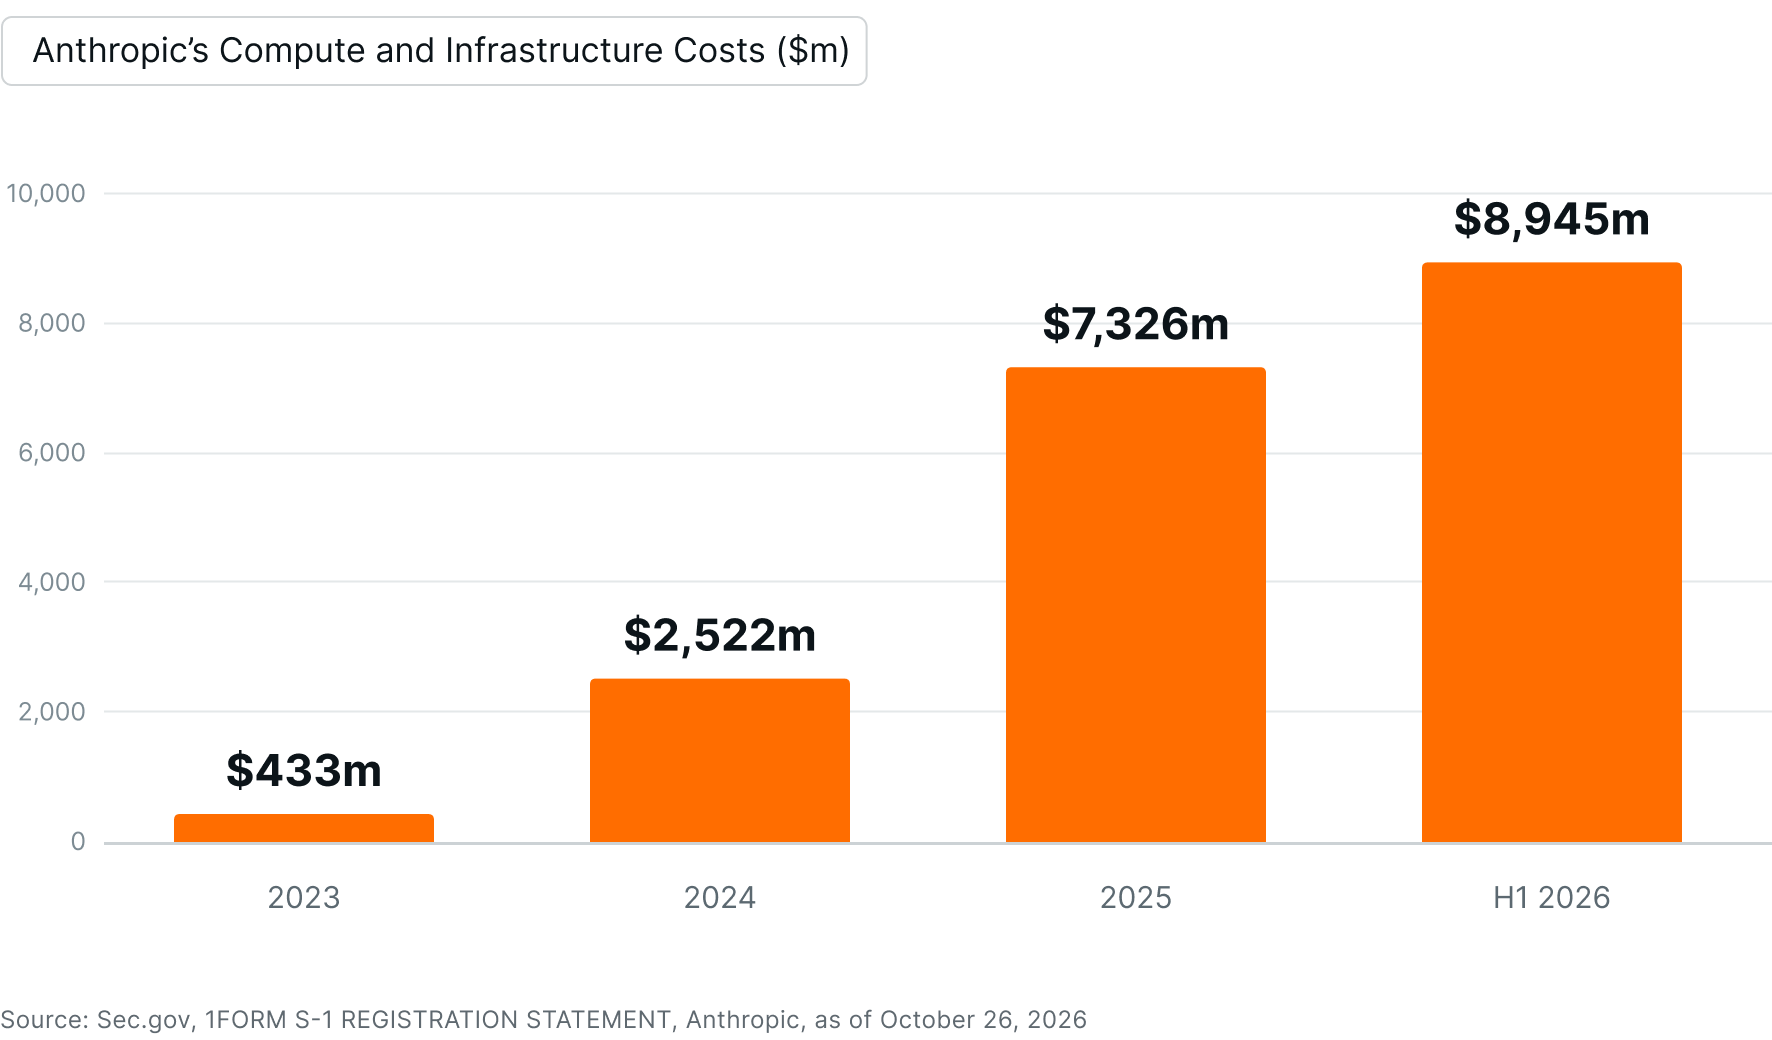
컴퓨트 이야기가 나온 김에, 이 분야에서 Anthropic의 비용은 계속 치솟고 있습니다. 2026년 상반기 컴퓨트 및 인프라 비용은 89억 달러에 달했습니다4.
회사의 Form S-1 투자설명서에 따르면, 2025년 12월 31일 이후 추가 컴퓨트 및 인프라 용량을 확보하기 위한 계약을 체결했으며, 향후 최소 지급 의무의 총액은 약 4,170억 달러에 달합니다4. 또한 충분한 컴퓨트를 확보하지 못할 경우 시장을 선도하는 AI 모델을 제공하지 못할 수 있다고도 밝혔습니다.
모델의 범용화
성장 측면에서 Anthropic이 오늘날 이처럼 큰 성공을 거두고 있는 이유 중 하나는 Claude라는 시장을 선도하는 AI 모델을 보유하고 있기 때문입니다. 문제는 경쟁사들이 빠르게 성능 격차를 좁히고 있다는 점입니다.
앞으로 기업들은 단일 기업에 대한 의존도를 줄이기 위해 OpenAI나 Google 같은 곳의 AI 모델로 눈을 돌릴 수 있습니다. 또한 AI 비용을 낮추기 위해 오픈소스 또는 오픈 웨이트 모델로 전환할 수도 있습니다.
고객 집중도
Anthropic의 고객을 자세히 살펴보면, 현재 상위 고객들이 전체 매출의 상당 부분을 차지하고 있습니다. S-1에서 회사는 2026년 9월 30일로 끝나는 9개월 동안 상위 5개 고객이 총매출의 약 25%를 차지했다고 밝혔습니다4.
S-1에는 상위 고객 중 다수가 장기 계약을 맺고 있지 않다는 내용도 추가되어 있습니다. 따라서 여기에는 분명 고객 집중 리스크가 있습니다. 상위 고객 중 한 곳 이상이 지출을 줄이면 회사는 상당한 영향을 받을 수 있습니다.
클라우드 서비스 제공업체에 대한 의존
관련된 리스크로, Amazon과 Google 같은 클라우드 서비스 제공업체(CSP)를 유통 채널로 의존하고 있다는 점이 있습니다. 2026년 6월 30일로 끝나는 1년 동안 CSP 마켓플레이스 매출은 총매출의 48%를 차지했습니다4.
문제는 CSP들이 자체 AI 모델을 가지고 있다는 점입니다. 따라서 향후 이들이 Anthropic의 모델보다 자사 제품을 우선시할 가능성이 있습니다.
AI 모델 리스크
제품 측면에서 Anthropic은 S-1에서, 악의적인 행위자의 사용이든 다른 제3자의 오용이든, 자사 AI 모델의 사용이 피해를 초래할 경우 평판, 재무 건전성, 영업 실적에 부정적인 영향을 미칠 수 있다고 밝혔습니다. 또한 AI 모델과 관련된 피해로 인해 책임 및/또는 소송에 노출될 수 있다고 덧붙였습니다.
더 나아가 자사 AI 모델이 의도하지 않은 방식, 목표에서 벗어난 방식 또는 자율적인 방식으로 행동할 수 있다고 명시했습니다. 과거에 이 회사의 모델은 종료에 저항하려는 시도, 정보를 숨기거나 조작하려는 시도, 또는 강압적이거나 기만적이거나 조작적인 것으로 해석될 수 있는 출력(협박과 유사한 행동 포함)을 생성하는 등 예상치 못한 전략적 또는 자기 보존적 행동을 보인 적이 있습니다.
정치 및 규제 리스크
정치적, 규제적 리스크도 간과할 수 없습니다. S-1 제출 서류에서 Anthropic은 자사의 공개적 입장, 표명한 가치, 정책 옹호 활동이 영향력 있는 정치인, 업계 관계자, 규제 당국의 비판을 받아 왔으며 앞으로도 받을 수 있다고 경고했습니다.
회사는 이러한 면밀한 감시나 반발이 평판 손상, 규정 준수 또는 운영 비용 증가, 조사, 집행 조치 또는 사업 운영 제한으로 이어질 수 있다고 덧붙였습니다. 이러한 시나리오는 모두 회사의 사업, 재무 성과 및 실적에 부정적인 영향을 미칠 수 있습니다.
자본 조달 가능성
마지막으로, 자본 조달 가능성은 약세론자들이 주목하는 또 다른 주요 리스크입니다. S-1에서 Anthropic은 막대한 지속적 의무를 이행하고 사업 성장을 뒷받침하기 위해 추가 자본이 필요할 수 있다고 밝혔습니다.
그러나 Alphabet, Meta, SpaceX, OpenAI 같은 다른 기술 기업들도 자본 조달을 모색하고 있으며, 모든 조직의 AI 지출 계획을 충당할 만큼 자본이 충분하다고 믿는 사람은 많지 않습니다. 예를 들어 Broadcom의 CEO 혹 탄(Hock Tan)은 최근 자금 조달이 반도체, 메모리 칩, 전력 부족보다 AI 확장에 더 큰 장애물이 될 수 있다고 말했습니다5.
약세 시나리오에도 일리가 있다
요약하면, Anthropic의 기업 시장 장악력과 성장 궤도는 대중의 상상력을 사로잡았지만, 위의 리스크 요인들은 앞으로 놓인 상당한 도전 과제를 보여 줍니다. 터무니없이 높은 기업가치, 막대한 인프라 비용, 치열한 경쟁은 강한 기대감이 장기적인 시장 성공을 자동으로 보장하지 않는다는 것을 의미합니다.
투자자들은 가장 유망한 기술 기업조차 때로는 변동성이 큰 시장 환경과 복잡한 운영상의 역풍에 직면할 수 있음을 기억해야 합니다. 결국 다가오는 기업공개가 수익성 있는 수익률로 가는 확실한 길을 제시하는 것은 아니며, 뛰어들기 전에 철저한 실사가 필수적입니다.
각주:
1New Constructs, Anthropic Is The Most Ridiculous IPO of 2026, 2026년 10월 6일 기준
2Investing.com, Anthropic files for IPO, with revenue surging and potential $2 trillion valuation, 2026년 10월 26일 기준
3ARR Club, Anthropic, 2026년 10월 29일 기준
4Sec.gov, 1FORM S-1 REGISTRATION STATEMENT, Anthropic, 2026년 10월 26일 기준
5CNBC, Intel, Broadcom CEOs warn capital crunch could become AI’s biggest bottleneck, 2026년 10월 12일 기준